Hinweis zum Modell: Der „persönliche Kostenboden“ samt „Kostenbodenquote“ ist eine eigene Rechenmethode von Finanzfaden und keine amtliche oder wissenschaftlich geprüfte Kennzahl. Die Personen und Zahlen in den Beispielen sind erfunden und zeigen nur den Rechenweg. Setze für dich deine eigenen Beträge ein.
Am ersten Tag nach dem Gehaltseingang kann sich ein Kontostand überraschend komfortabel anfühlen.
2.800 Euro sind angekommen.
Aber wie viel davon ist wirklich noch frei?
Die Miete wurde vielleicht noch nicht abgebucht. Strom kommt später. Lebensmittel müssen erst gekauft werden. Die Kfz-Versicherung wird nur einmal jährlich bezahlt. Der Mobilfunkvertrag läuft automatisch.
Das Geld ist sichtbar.
Ein Teil davon ist wirtschaftlich trotzdem längst vergeben.
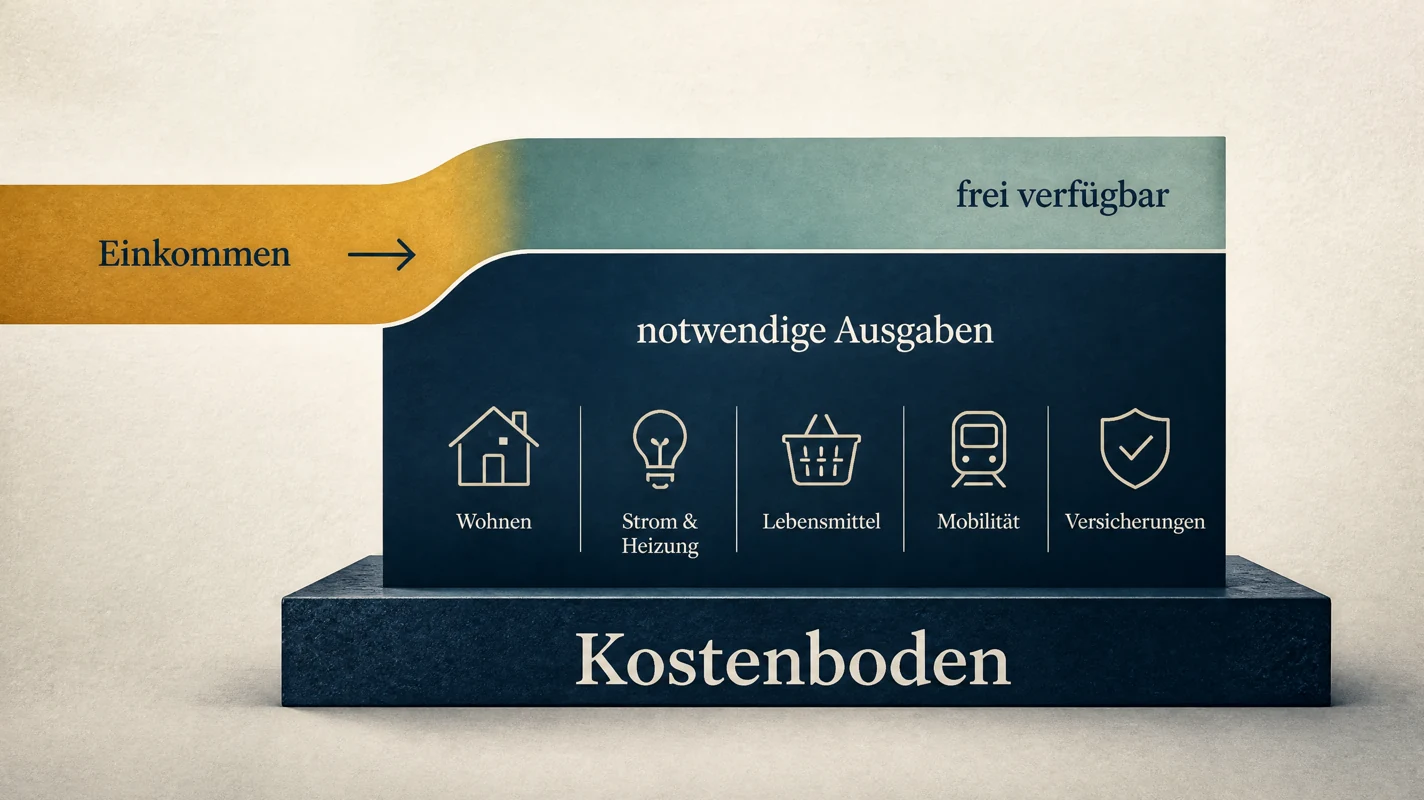
Um diesen Unterschied greifbarer zu machen, verwenden wir in diesem Artikel den persönlichen Kostenboden.
Er beantwortet eine einfache Frage:
Wie viel Geld muss ein normaler Monat mindestens tragen, bevor freiwillige Ausgaben überhaupt beginnen?
Warum wir keine allgemeine Zahl verwenden
Eine pauschale Empfehlung wäre hier wenig sinnvoll.
Die offiziellen Daten des Statistischen Bundesamts zeigen, wie unterschiedlich Haushalte tatsächlich konsumieren.
Nach der Einkommens- und Verbrauchsstichprobe 2023 lagen die privaten Konsumausgaben im Durchschnitt aller Haushalte bei rund 3.032 Euro monatlich.
Bei Einpersonenhaushalten waren es durchschnittlich 1.918 Euro, bei Zweipersonenhaushalten 3.382 Euro.
Auch nach Einkommen unterscheiden sich die Beträge erheblich.
Diese Durchschnittswerte sind interessant, aber sie sagen nicht, wie viel du ausgeben solltest.
Sie zeigen vielmehr, warum ein persönlicher Wert sinnvoller ist als eine vermeintlich ideale Zahl für ganz Deutschland.
Was gehört zum Kostenboden?
Wir teilen die Ausgaben zunächst nicht in „gut“ und „schlecht“.
Stattdessen stellen wir eine andere Frage:
Wie schnell kann ich diese Ausgabe realistisch verändern?
Daraus entstehen drei Ebenen.
Der Kostenboden besteht hauptsächlich aus Ebene 1 plus einem realistischen Mindestbetrag aus Ebene 2.
Ebene 1: kurzfristig kaum veränderbar
Beispiele können sein:
- Miete
- notwendige Nebenkosten
- bestehende Kreditraten
- bestimmte Versicherungen
- vertragliche Zahlungsverpflichtungen
- notwendige Mobilitätskosten
Ebene 2: notwendig, aber teilweise veränderbar
Zum Beispiel:
- Lebensmittel
- Haushaltsbedarf
- bestimmte Energiekosten
- notwendige Mobilität mit variablem Verbrauch
Diese Kosten lassen sich möglicherweise beeinflussen, aber nicht auf null reduzieren.
Ebene 3: kurzfristig verzichtbar oder verschiebbar
Zum Beispiel:
- bestimmte Freizeitaktivitäten
- freiwillige Abonnements
- spontane Käufe
- zusätzliche Restaurantbesuche
- nicht notwendige Upgrades
Beispiel: Miriam
Miriam erhält monatlich:
2.800 Euro netto
Ihre Ausgaben sehen zunächst so aus:
| Bereich | Betrag |
|---|---|
| Miete inkl. Nebenkosten | 1.050 € |
| Strom | 65 € |
| Versicherungen | 95 € |
| Telefon/Internet | 55 € |
| notwendige Mobilität | 180 € |
| Lebensmittel-Grundbedarf | 300 € |
| Haushaltsbedarf | 70 € |
| anteilige Jahreskosten | 160 € |
| Kostenboden | 1.975 € |
Miriams persönlicher Kostenboden beträgt damit in diesem Beispiel:
1.975 Euro
Bei einem Einkommen von 2.800 Euro bleiben oberhalb dieses Bodens:
825 Euro
Das bedeutet ausdrücklich nicht, dass Miriam 825 Euro problemlos ausgeben kann.
Weitere Sparziele, Notfallreserve, unregelmäßige Wünsche und langfristige Vorsorge sind hier noch nicht automatisch berücksichtigt.
Die Zahl beantwortet nur:
Wie viel Einkommen ist bereits durch den grundlegenden Monatsbetrieb gebunden?
Die Kostenbodenquote
Jetzt können wir eine zweite redaktionelle Kennzahl berechnen:
Kostenboden ÷ Nettoeinkommen × 100
Für Miriam:
1.975 ÷ 2.800 × 100
≈ 70,5 %
Rund 70,5 Prozent ihres Einkommens sind nach unserer Beispielrechnung bereits gebunden, bevor zusätzliche freiwillige Ausgaben und weitere Sparziele berücksichtigt werden.
Auch hier gilt:
Es gibt keine von uns behauptete „richtige“ Kostenbodenquote.
60 Prozent können für einen Haushalt komfortabel sein und für einen anderen nicht.
Entscheidend ist die Entwicklung des eigenen Wertes.
Warum Jahreskosten hineingehören
Eine Versicherung, die einmal jährlich 600 Euro kostet, verschwindet nicht aus dem Budget, nur weil sie in elf Monaten nicht abgebucht wird.
Die Verbraucherzentrale empfiehlt bei einer Haushaltsübersicht, Ausgaben, die nur ein- oder zweimal jährlich anfallen, auf den Monat umzurechnen und entsprechende Rücklagen zu bilden.
Bei 600 Euro wären das:
600 ÷ 12 = 50 Euro monatlich
Ohne diese Umrechnung wäre der Kostenboden künstlich niedrig.
Wie du wiederkehrende Zahlungen sammelst und auf das Jahr hochrechnest, zeigt der Artikel Abo-Check.
Der Kostenboden kann steigen, obwohl du nicht mehr konsumierst
Das ist eine besonders wichtige Eigenschaft.
Angenommen, Miriams Miete steigt um 80 Euro und ihre notwendigen Mobilitätskosten um 40 Euro.
Der Kostenboden steigt von:
1.975 Euro
auf:
2.095 Euro
Bei unverändertem Einkommen von 2.800 Euro sinkt der Betrag oberhalb des Kostenbodens von:
825 Euro
auf:
705 Euro
Miriam hat keine zusätzliche Freizeit gekauft.
Trotzdem ist ihr finanzieller Spielraum um 120 Euro gesunken.
Der Kostenboden macht genau diese Verschiebung sichtbar.
Warum Durchschnittswerte keine persönliche Vorgabe sind
Destatis weist für 2023 durchschnittliche private Konsumausgaben von 3.032 Euro pro Haushalt und Monat aus.
Nach Haushaltsgröße reicht der Durchschnitt jedoch von 1.918 Euro bei Einpersonenhaushalten bis 4.995 Euro bei Haushalten mit fünf oder mehr Personen.
Auch nach Einkommen unterscheiden sich die Werte stark.
Deshalb wäre die Aussage:
„Ein deutscher Haushalt braucht 3.032 Euro“
falsch interpretiert.
3.032 Euro sind ein statistischer Durchschnitt der untersuchten Haushalte, kein Mindestbedarf und keine Empfehlung.
Dein Kostenboden soll deshalb ausschließlich aus deinen eigenen Verpflichtungen entstehen.
Kostenboden versus Lebensstandard
Diese beiden Größen sollten nicht verwechselt werden.
Der Kostenboden versucht zu zeigen, welche Ausgaben kurzfristig notwendig oder schwer vermeidbar sind.
Der Lebensstandard umfasst zusätzlich Entscheidungen darüber, wie jemand wohnen, reisen, essen, konsumieren und seine Freizeit gestalten möchte.
Das bedeutet:
Zwei Menschen können dasselbe Einkommen haben und trotzdem unterschiedliche Kostenböden und unterschiedliche Lebensstandards.
Der zweite Kostenboden: Was passiert bei Einkommensverlust?
Hier können wir die Rechnung erweitern.
Streiche aus deiner Liste alle Ausgaben, die du in einer finanziellen Ausnahmesituation kurzfristig stoppen könntest.
Übrig bleibt der Notfall-Kostenboden.
Beispiel:
Normaler Kostenboden: 1.975 €
Davon kurzfristig reduzierbare Posten: 225 €
Notfall-Kostenboden:
1.750 €
Diese Zahl kann beispielsweise hilfreich sein, wenn du deine Notfallreserve planst.
Denn eine Reserve muss nicht zwangsläufig denselben Konsum finanzieren wie ein normaler Monat.
Verbindung zum Notgroschen
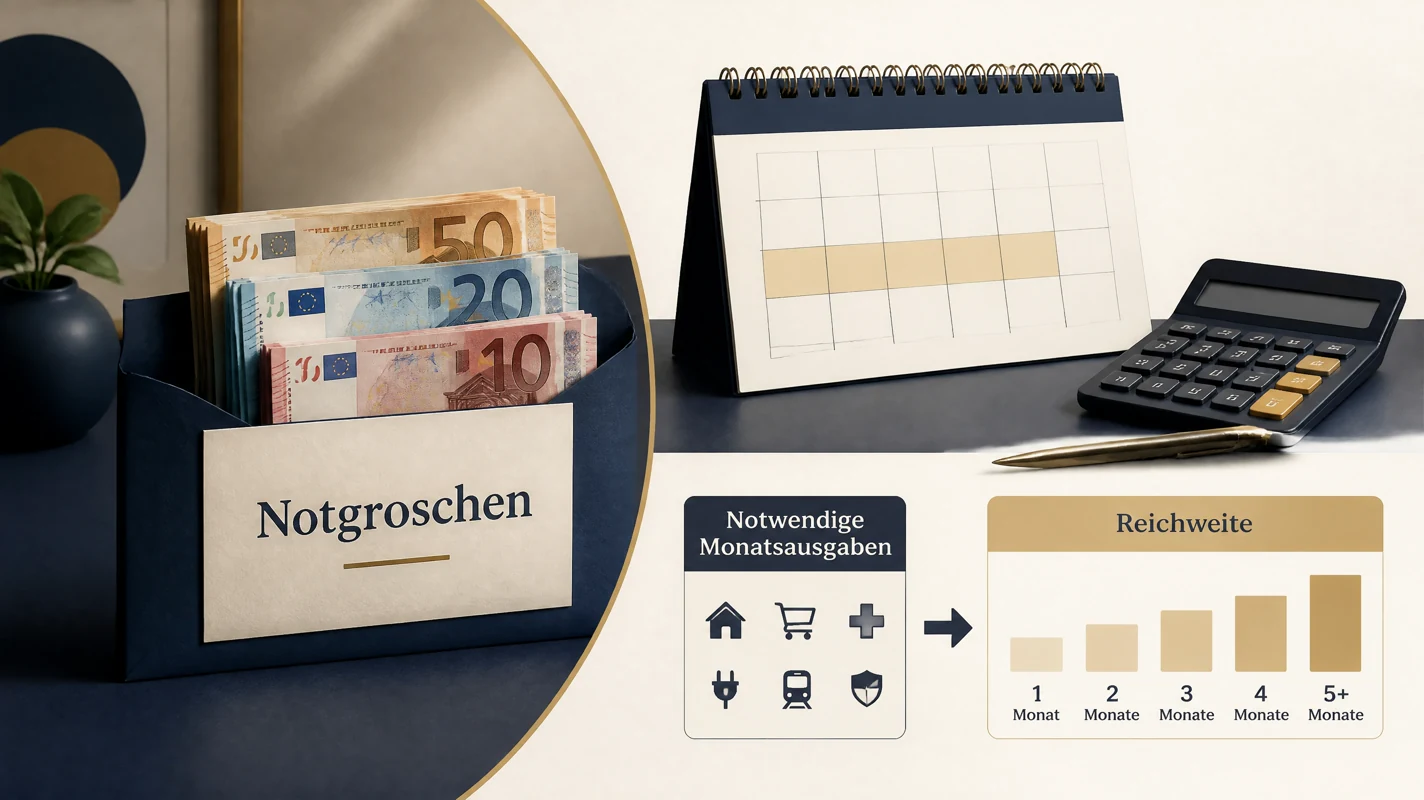
Angenommen, eine Person möchte wissen, wie lange 5.250 Euro Reserve unter einem reduzierten Notfallbudget reichen könnten.
Notfall-Kostenboden:
1.750 Euro
Reserve:
5.250 Euro
Rein rechnerisch:
5.250 ÷ 1.750 = 3 Monate
Das ist keine Empfehlung für die richtige Höhe eines Notgroschens.
Es zeigt lediglich, wie ein persönlicher Kostenboden eine abstrakte Reserve in eine verständlichere Zeitspanne übersetzen kann.
Danach kommt die wichtigere Frage
Die Zahl allein ist noch nicht besonders wertvoll.
Interessant wird sie im Vergleich.
Wie hoch war dein Kostenboden vor zwölf Monaten?
Welche Position hat sich verändert?
Ist dein Einkommen ebenfalls gestiegen?
Oder wächst der gebundene Teil schneller als das Einkommen?
Genau hier wird aus einer statischen Budgetzahl ein persönliches Frühwarninstrument.
Der Kostenboden im Spiegel amtlicher Haushaltsdaten
Ein persönlicher Kostenboden ist keine Durchschnittszahl, aber Durchschnittszahlen helfen, die eigene Rechnung einzuordnen. Die Einkommens- und Verbrauchsstichprobe (EVS) des Statistischen Bundesamts erfasst, wofür private Haushalte in Deutschland ihr Geld ausgeben. Nach den Ergebnissen der EVS 2023 gaben private Haushalte im Durchschnitt rund 3.030 Euro im Monat für Konsum aus; 2018 waren es etwa 2.700 Euro. Die Zahlen sind Durchschnittswerte über alle Haushaltstypen und sagen nichts über deinen Einzelfall.
Aufschlussreicher ist die Zusammensetzung. Für Wohnen (inklusive Energie) und Nahrungsmittel gaben Haushalte im Durchschnitt 52 Prozent ihrer Konsumausgaben aus. Bei Haushalten mit einem Nettoeinkommen unter 1.300 Euro im Monat lag dieser Anteil bei 64 Prozent. Für sie blieben also nur gut ein Drittel der Ausgaben für alles andere: Mobilität, Gesundheit, Kleidung, Freizeit, Versicherungen und Rücklagen.
| Kennzahl (EVS 2023, Destatis) | Wert |
|---|---|
| Konsumausgaben je Haushalt und Monat, Durchschnitt | ca. 3.030 € |
| Konsumausgaben je Haushalt und Monat, 2018 | ca. 2.700 € |
| Anteil Wohnen und Nahrungsmittel, alle Haushalte | 52 % |
| Anteil Wohnen und Nahrungsmittel, Haushalte unter 1.300 € netto | 64 % |
Das zeigt, warum der Kostenboden für Haushalte mit niedrigem Einkommen ein anderes Gewicht hat. Wo zwei Drittel der Ausgaben auf Wohnen und Essen entfallen, sind kurzfristige Einsparungen nur noch begrenzt möglich, und jede Preissteigerung bei Energie oder Lebensmitteln schlägt direkt auf den Boden durch. Wer mehr Spielraum hat, kann sich eher auf variable Posten konzentrieren.
Die Zahlen entstammen einer Zusammenfassung der Destatis-Ergebnisse. Für die Rechnung im eigenen Haushalt dienen sie nur als Spiegel: Liegt dein Anteil für Wohnen und Essen deutlich über dem Durchschnitt, ist das kein Fehler, sondern ein Hinweis, wo Verträge und Preise genauer zu prüfen sind. Die Primärdaten findest du auf den Seiten des Statistischen Bundesamts zu Konsumausgaben und Lebenshaltungskosten, die unten verlinkt sind.
Schritt für Schritt: Dein Kostenboden aus Kontoauszügen und Verträgen
Die Berechnung gelingt am zuverlässigsten, wenn du drei Quellen kombinierst: zwölf Monate Kontoauszüge, eine Liste deiner Verträge mit Laufzeit und Kündigungsfrist sowie die Jahresrechnungen, die nur einmal im Jahr auftauchen. Wer nur den letzten Monat betrachtet, unterschätzt den Boden systematisch, weil Jahresbeiträge und saisonale Kosten fehlen.
- Sammle alle Abbuchungen der letzten zwölf Monate und ordne sie in drei Gruppen: unvermeidbar, aufschiebbar, frei wählbar.
- Rechne Jahreszahlungen auf den Monat um: Jahresbetrag ÷ 12. Dazu gehören Kfz-Steuer, Versicherungen, Rundfunkbeitrag, Kontoführung und TÜV.
- Nimm laufende Raten auf, solange der Vertrag läuft. Notiere das Enddatum, denn dann sinkt der Boden wieder.
- Ordne Gesundheitskosten und Zuzahlungen ein, die du über das Jahr regelmäßig hast. Zuzahlungen sind für viele Haushalte planbar.
- Addiere die unvermeidbaren Posten. Das Ergebnis ist dein Kostenboden. Teile ihn durch dein Nettoeinkommen, um die Kostenbodenquote zu erhalten.
Zur Veranschaulichung ein fiktiver Zwei-Personen-Haushalt mit 2.850 Euro Nettoeinkommen. Die Posten sind frei erfunden, der Rechenweg ist es nicht:
| Posten | Betrag pro Monat |
|---|---|
| Warmmiete inkl. Heizkosten | 1.020,00 € |
| Strom (Abschlag) | 74,00 € |
| Internet und Mobilfunk | 58,00 € |
| Lebensmittel und Drogerie | 430,00 € |
| Fahrtkosten zur Arbeit | 120,00 € |
| Versicherungen (Haftpflicht, Hausrat, Kfz-Haftpflicht, anteilig) | 96,00 € |
| Kfz-Steuer, Wartung, TÜV (anteilig) | 58,00 € |
| Ratenzahlung Möbel (läuft noch 9 Monate) | 85,00 € |
| Rundfunkbeitrag, Kontoführung, Pflichtbeiträge | 32,00 € |
| Medikamente und Zuzahlungen (anteilig) | 25,00 € |
| Kostenboden | 1.998,00 € |
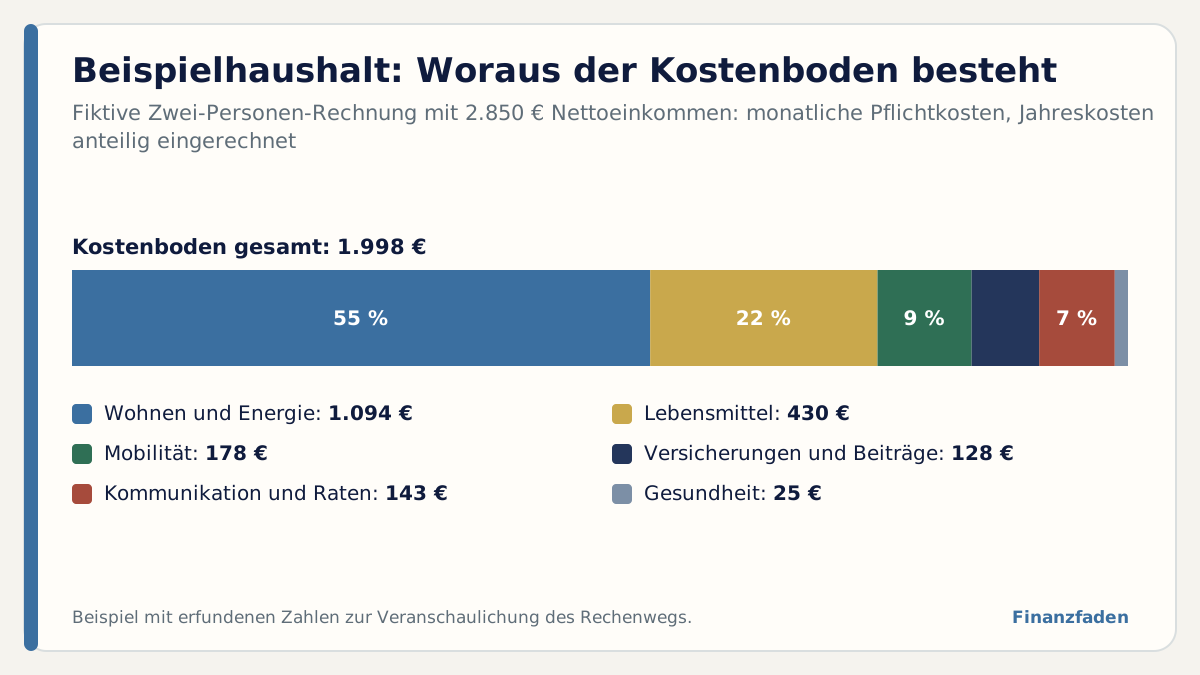
Der Kostenboden beträgt 1.998 €. Bei 2.850 Euro Nettoeinkommen ergibt sich eine Kostenbodenquote von 70,1 Prozent; es bleiben 852 € für alles andere. Davon müssen Rücklagen, Kleidung, Freizeit, Geschenke, Reparaturen und unregelmäßige Kosten bezahlt werden. Das ist deutlich weniger, als viele beim Blick auf das Nettoeinkommen annehmen.
Nach neun Monaten läuft die Möbelrate aus. Dann sinkt der Boden um 85 Euro auf 1.913 €, und die Quote fällt auf 67,1 Prozent. Diese Veränderung ist planbar, und genau deshalb lohnt es, Enddaten festzuhalten: Ein auslaufender Vertrag ist der einfachste Spielraum, den du dir verschaffen kannst, solange du das freiwerdende Geld bewusst verplanst, statt es im Alltag versickern zu lassen.
Die Kostenbodenquote richtig lesen: Spannen statt starre Grenzen
Eine Quote ist nur so gut wie die Entscheidung, die sie unterstützt. Die Quote soll dir keinen Grenzwert vorschreiben, ab dem du „zu viel“ ausgibst. Sie zeigt dir, wie viel Spielraum bleibt, und lässt sich mit eigenen Zielen vergleichen. Dieselben Pflichtkosten wirken je nach Einkommen völlig unterschiedlich.
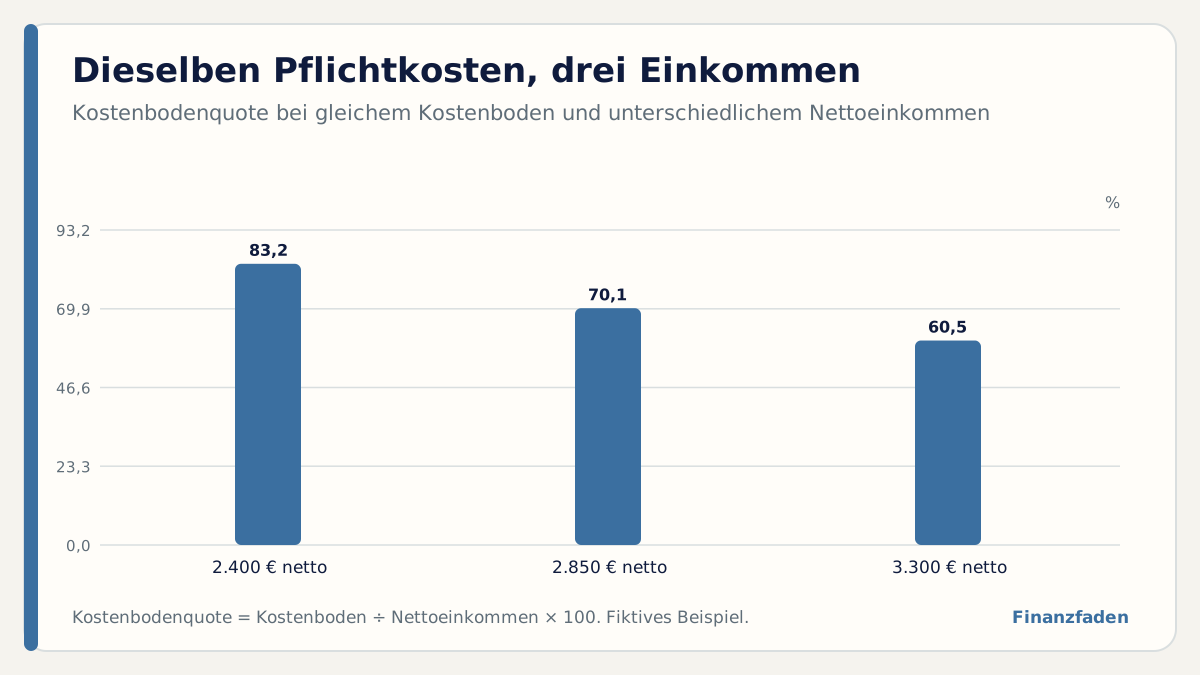
| Nettoeinkommen | Kostenboden | Kostenbodenquote | Verbleibender Spielraum |
|---|---|---|---|
| 2.400 € | 1.998 € | 83,2 % | 402 € |
| 2.850 € | 1.998 € | 70,1 % | 852 € |
| 3.300 € | 1.998 € | 60,5 % | 1.302 € |
Mit 2.400 Euro netto bleiben nach dem Boden 402 € für alles Übrige, bei 3.300 Euro sind es 1.302 €. Der Unterschied liegt nicht in der Sparsamkeit, sondern im Einkommen. Wer diese Zahl kennt, kann Entscheidungen über Wohnungswechsel, Autokauf oder neue Verträge nüchterner treffen: Jeder neue Fixposten erhöht den Boden dauerhaft.
Hilfreich ist auch der Blick auf die Entwicklung. Steigt dein Kostenboden von Jahr zu Jahr schneller als dein Einkommen, schrumpft der Spielraum, obwohl du deinen Lebensstil nicht verändert hast. Das passiert, wenn Mieten, Energiepreise oder Beiträge steigen und das Gehalt nur ausgleicht. Ein jährlicher Check im Januar, wenn viele Verträge neu abgerechnet werden, ist ein praktischer Zeitpunkt.
Preissteigerungen und der Kostenboden
Der Kostenboden wächst mit den Preisen, vor allem bei Posten, die du nicht ersetzen kannst. Nach der vorläufigen Schätzung des Statistischen Bundesamts lag die Inflationsrate im Oktober 2026 bei 2,8 Prozent (Vormonat September: 3,3 Prozent). Hinter der Gesamtrate stehen unterschiedliche Bewegungen: Energie war im Oktober 2026 um 12,2 Prozent teurer als ein Jahr zuvor, Nahrungsmittel um 0,4 Prozent, Dienstleistungen um 2,5 Prozent.
Das bedeutet: Dein persönlicher Boden steigt je nach Struktur schneller oder langsamer als die Gesamtrate. Ein Haushalt, bei dem Energie einen großen Teil der Fixkosten ausmacht, spürt mehr als ein Haushalt mit hohem Dienstleistungsanteil. Als Rechenbeispiel nehmen wir an, dass in unserem Beispielhaushalt Strom und Heizkosten zusammen 220 der 1.998 € ausmachen:
| Posten | Betrag heute | Veränderung (Modell) | Betrag danach |
|---|---|---|---|
| Energie (Strom und Heizung, Teilbetrag) | 220 € | +12,2 % | 246,84 € |
| Lebensmittel | 430 € | +0,4 % | 431,72 € |
| Übrige Posten (Dienstleistungen u. a.) | 1.348 € | +2,5 % | 1.381,70 € |
| Summe | 1.998 € | 3,1 % | 2.060,26 € |
Die Tabelle zeigt ein Modell, keine Prognose: Preisänderungen gelten rückwirkend für ein Jahr und treffen deinen Haushalt zeitversetzt, etwa bei der nächsten Jahresabrechnung oder beim neuen Abschlag. Der Punkt ist ein anderer. Der Boden steigt nicht gleichmäßig, und bei Haushalten mit hohem Energieanteil schlägt das stärker durch. Wie du deine persönliche Inflation überschlägst, beschreibt der Artikel zur Inflation in Deutschland.
Stresstest: Was passiert, wenn das Einkommen sinkt?
Ein Kostenboden wird erst richtig aussagekräftig, wenn du ihn gegen ein schwächeres Einkommen testest. Der folgende Test ist bewusst einfach: Du ziehst von deinem Nettoeinkommen 10, 20 und 30 Prozent ab und siehst, ab wann der Boden nicht mehr gedeckt wäre. Das kann durch Teilzeit, Krankheit, Jobverlust eines Partners oder eine Elternzeit passieren.
| Szenario | Einkommen | Kostenboden | Lücke (−) oder Rest (+) |
|---|---|---|---|
| Heute | 2.850 € | 1.998 € | 852 € |
| −10 % | 2.565 € | 1.998 € | 567 € |
| −20 % | 2.280 € | 1.998 € | 282 € |
| −30 % | 1.995 € | 1.998 € | -3 € |
Im Beispiel reicht der Boden bis zu einem Einkommensrückgang von etwa 30 Prozent. Danach entsteht eine Lücke, die aus Rücklagen oder durch Einsparungen geschlossen werden muss. Bei −30 Prozent beträgt sie 3 € im Monat. Mit einer Rücklage von 6.000 Euro reicht der Puffer in diesem Szenario für etwa 2.000,0 Monate.
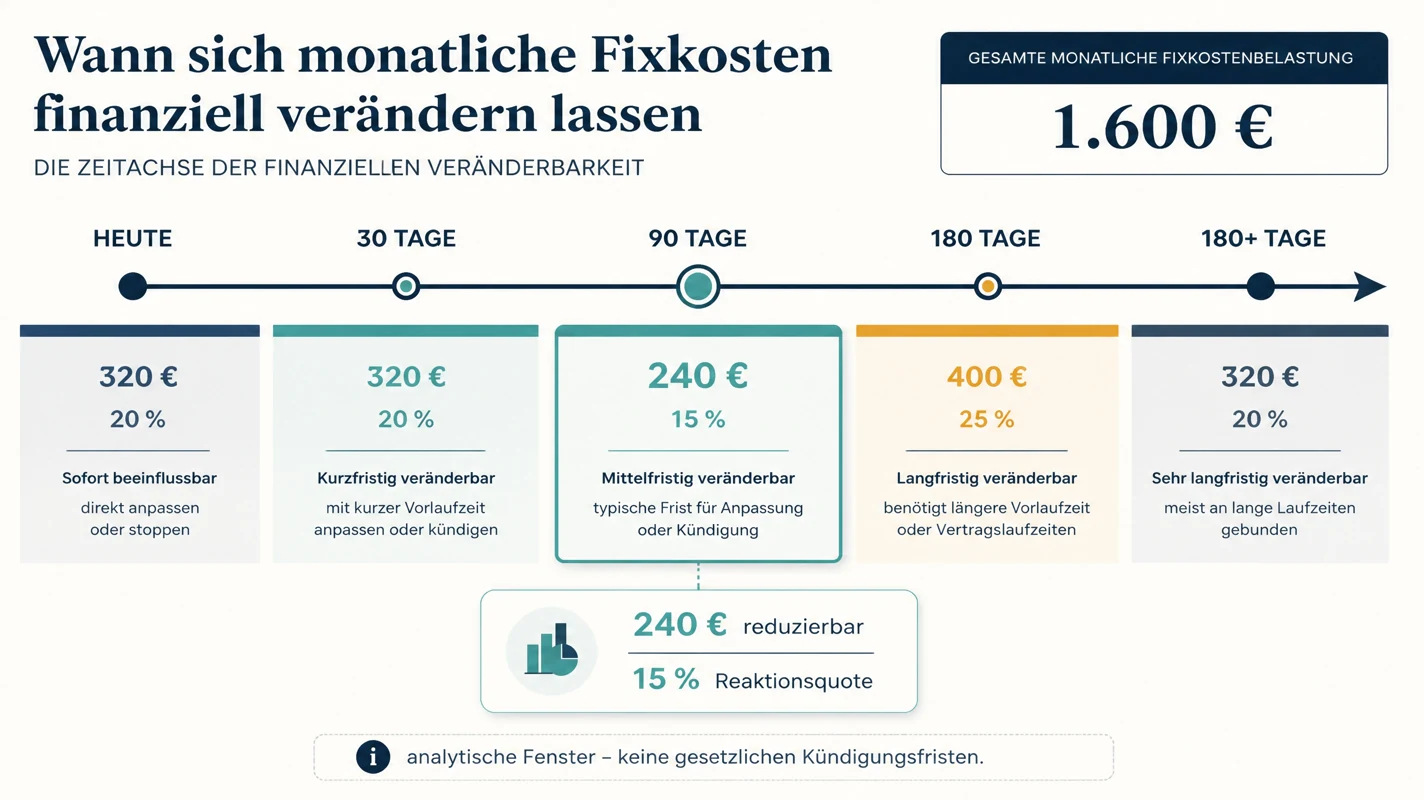
Genau an dieser Stelle verbindet sich der Kostenboden mit dem Notgroschen: Statt dir eine pauschale Zahl von Monatsgehältern vorzunehmen, kennst du die Summe, die tatsächlich gedeckt werden muss. Zusätzlich lässt sich prüfen, welche Teile des Bodens kurzfristig sinken könnten, etwa wenn du Verträge kündigst oder umziehst. Für diese Reaktionsfähigkeit gibt es die Reaktionsquote.
Wo sich der Boden senken lässt und wo nicht
Nicht jeder Posten ist gleich beweglich. Eine Wohnung lässt sich nicht von heute auf morgen wechseln, ein Mobilfunkvertrag oft schon. Wer den Boden senken will, beginnt deshalb bei den Posten mit kurzer Bindung und hohem Betrag.
- Verträge mit Kündigungsfrist: Bei Verbraucherverträgen, die sich stillschweigend verlängern, darf die Verlängerung seit dem Gesetz für faire Verbraucherverträge nur auf unbestimmte Zeit erfolgen, und du kannst dann mit einer Frist von höchstens einem Monat kündigen (§ 309 Nr. 9 BGB). Online abgeschlossene Dauerschuldverhältnisse musst du über den Kündigungsbutton beenden können (§ 312k BGB).
- Strom, Gas, Internet, Mobilfunk: Wechsel oder Neuverhandlung sind meist möglich, und die Einsparung wirkt sofort auf den Boden.
- Versicherungen: Prüfe Leistung und Beitrag, ohne ein wichtiges Risiko leichtfertig zu streichen. Haftpflicht und ähnliche Grundschutzbausteine gehören meist nicht zum Sparpotenzial.
- Raten und Kredite: Sondertilgung oder Umschuldung können den Boden senken, wenn die Gesamtkosten geringer sind.
- Wohnen: Hier liegt der größte Posten, aber auch die geringste Beweglichkeit. Änderungen sind meist mit Aufwand, Kosten und Fristen verbunden.
Wichtig bleibt die Unterscheidung zwischen Boden und Lebensstandard. Ein niedriger Boden ist kein Ziel an sich. Wer Posten kündigt, die Sicherheit geben oder Lebensqualität bedeuten, tauscht kurzfristige Entlastung gegen langfristige Risiken. Sinnvoll ist ein Boden, den du jederzeit tragen kannst, auch in schwächeren Monaten, und der dir Raum für Rücklagen lässt.
Praktisch hat sich bewährt, einmal im Jahr eine Vertragsinventur zu machen: Alle Verträge in eine Liste, daneben Betrag, Laufzeit, Kündigungsfrist und nächster Kündigungstermin. Dieser Termin gehört in den Kalender, mindestens vier Wochen vor Fristende. Zwei bis drei Verträge, die du beim Blick auf die Liste ohnehin nicht mehr brauchst, reichen oft schon, um den Boden um zweistellige Euro-Beträge pro Monat zu senken.
Jahreskosten verteilen: Das Rücklagenkonto für Pflichtzahlungen
Der häufigste Grund, warum ein Monatsbudget trotz sauberer Rechnung reißt, sind Zahlungen, die nur einmal oder vierteljährlich anfallen. Sie fehlen im normalen Monatsblick, tauchen aber verlässlich im Kontoauszug auf. Der Kostenboden rechnet sie deshalb anteilig ein. Damit das Geld im Fälligkeitsmonat auch da ist, brauchst du eine Methode, die es dir vorab zur Seite legt.
Ein bewährtes Verfahren ist ein separates Unterkonto oder Tagesgeldkonto, auf das du jeden Monat den Zwölftel-Betrag aller Jahreskosten überweist. Wichtig ist, dass es dein Alltagskonto nicht ersetzt, sondern ergänzt: Auf das Alltagskonto fließt, was du im Monat ausgeben darfst; auf das Rücklagenkonto fließt, was bereits verplant ist.
| Jahreszahlung | Betrag pro Jahr | Monatlicher Anteil |
|---|---|---|
| Kfz-Versicherung (Fälligkeit Januar) | 684 € | 57,00 € |
| Hausrat und Haftpflicht (Fälligkeit März) | 228 € | 19,00 € |
| Kfz-Steuer (Fälligkeit April) | 152 € | 12,67 € |
| Rundfunkbeitrag und Kontoführung (vierteljährlich) | 216 € | 18,00 € |
| Strom-Jahresabrechnung, Rücklage für Nachzahlung (Oktober) | 180 € | 15,00 € |
| TÜV und Wartung (Juli) | 240 € | 20,00 € |
| Summe | 1.700 € | 141,67 € |
Im Beispiel müssen jeden Monat 141,67 € zurückgelegt werden, damit im Januar die Kfz-Versicherung von 684 € bezahlt werden kann, ohne dass das Konto ins Minus rutscht. Ohne diese Rücklage würde die Rechnung im Januar knapp ein Viertel des Nettoeinkommens von 2.850 Euro verbrauchen. Mit ihr verteilt sich die Last gleichmäßig.
Wichtig ist, die Rücklage nicht für andere Zwecke zu nutzen. Sie gehört gedanklich bereits der Versicherung, dem Finanzamt oder dem Energieversorger. Ein einfacher Test: Wenn das Geld im Fälligkeitsmonat nicht reicht, wurde die Rücklage entweder zu niedrig berechnet oder zweckentfremdet. Beides lässt sich korrigieren, sobald du es bemerkst.
Die Liste der Jahreszahlungen eignet sich zugleich als Kündigungskalender. Wenn du für jede Zahlung das Fälligkeitsdatum und die Kündigungsfrist kennst, siehst du auf einen Blick, wann ein Vergleich sinnvoll ist. Bei Kfz-Versicherungen etwa liegen die Fristen bei vielen Tarifen im Spätherbst; deine Vertragsunterlagen nennen den genauen Termin.
Zwei Fallbeispiele: Einpersonenhaushalt und Familie
Der Kostenboden sieht je nach Lebensform sehr unterschiedlich aus. Zwei vereinfachte, fiktive Beispiele zeigen, welche Posten die Rechnung prägen und wo Spielräume liegen.
Beispiel A: Einpersonenhaushalt in einer Mietwohnung
Jana lebt allein, verdient 2.350 Euro netto und zahlt 790 Euro Warmmiete. Strom, Internet und Mobilfunk kosten 105 Euro, Lebensmittel und Drogerie 300 Euro, die Fahrtkosten im Nahverkehr 63 Euro, Versicherungen und Beiträge 70 Euro. Weitere 40 Euro fallen anteilig für Gesundheitskosten und Zuzahlungen an. Zusammen ergibt das einen Kostenboden von 1.368 Euro und eine Quote von 58,2 Prozent.
Jana hat damit 982 Euro Spielraum. Das klingt komfortabel, aber der Wert enthält noch keine Rücklagen für Reparaturen, Urlaub oder Geschenke. Wenn sie für diese Posten 250 Euro im Monat zurücklegt, bleiben 732 Euro für freie Ausgaben und Sparen. Ihr größter Hebel ist die Miete, aber die ist kurzfristig nicht änderbar. Ihre schnellsten Hebel sind deshalb Strom- und Mobilfunktarife.
Beispiel B: Familie mit zwei Kindern
Familie Berger hat 4.100 Euro Nettoeinkommen aus zwei Jobs. Die Warmmiete beträgt 1.280 Euro, Lebensmittel und Drogerie kosten 760 Euro, Strom und Kommunikation 190 Euro. Dazu kommen 330 Euro für Kfz-Kosten, 160 Euro für Versicherungen, 215 Euro für Kinderbetreuung und Schulkosten sowie 60 Euro für Gesundheit. Der Kostenboden liegt bei 2.995 Euro, die Quote bei 73,0 Prozent.
Der Spielraum von 1.105 Euro scheint ebenfalls groß, doch das Beispiel zeigt die Verletzlichkeit: Fällt ein Einkommen um ein Drittel, entsteht eine Lücke. Die Familie sollte deshalb den Stresstest mit einem Einkommensrückgang durchrechnen und die Rücklage am Boden ausrichten, nicht am Einkommen. Kinder erhöhen den Boden durch Kosten, die sich nicht kurzfristig senken lassen, etwa Betreuung und Ernährung.
Beide Beispiele zeigen denselben Zusammenhang: Wer den Boden kennt, kann Fragen wie „Können wir uns eine größere Wohnung leisten?“ oder „Reicht die Rücklage für sechs Monate Elternzeit?“ rechnerisch beantworten. Du musst dafür nur die entsprechenden Posten im Boden ändern und die Quote neu berechnen.
Häufige Fragen zum Kostenboden
Gehören Sparraten zum Kostenboden?
Nein, nicht automatisch. Der Boden enthält die Ausgaben, die du kurzfristig nicht vermeiden kannst. Sparraten sind freiwillig und lassen sich anpassen. Eine Ausnahme sind Rücklagen für feste Jahreszahlungen, die du nicht ausfallen lassen kannst, und Tilgungsraten für laufende Kredite.
Wie genau muss die Berechnung sein?
Genauigkeit im Rahmen von fünf bis zehn Euro je Posten genügt. Der Wert soll Entscheidungen unterstützen, nicht Buchhaltung ersetzen. Entscheidend ist, dass nichts Größeres fehlt, vor allem keine Jahreszahlungen.
Was ist mit schwankenden Einkommen?
Bei schwankendem Einkommen rechnest du mit dem niedrigsten üblichen Monatsnetto der letzten zwölf Monate. Der Boden ist dann nicht an einem Durchschnitt, sondern an einem schwachen Monat ausgerichtet. Das schützt vor Fehlplanungen, wenn einmal weniger hereinkommt.
Wie oft sollte ich den Boden aktualisieren?
Mindestens einmal im Jahr und immer dann, wenn sich Wohnung, Einkommen, Haushaltsgröße oder große Verträge ändern. Auch nach einer Preiserhöhung bei Energie oder Miete lohnt sich der kurze Check.
Ist ein niedriger Kostenboden immer besser?
Nicht um jeden Preis. Ein niedriger Boden gibt Sicherheit, aber nur, wenn er nicht auf dem Verzicht auf wichtigen Schutz oder dringend benötigte Leistungen beruht. Der richtige Boden ist der, den du verlässlich tragen kannst und der dir genug Raum für Rücklagen lässt.
Fazit
Ein Gehalt von 3.000 Euro bedeutet nicht, dass am Monatsanfang 3.000 Euro frei verfügbar sind.
Ein großer Teil hat möglicherweise schon eine Aufgabe, obwohl die Abbuchung erst später erfolgt.
Der persönliche Kostenboden versucht diesen unsichtbaren Teil sichtbar zu machen.
Er besteht nicht aus einem deutschen Durchschnitt.
Nicht aus einer Internet-Faustregel.
Und nicht aus einer idealen Prozentzahl.
Er entsteht aus deinen tatsächlichen Verpflichtungen.
Die entscheidende Frage lautet deshalb nicht nur:
„Wie viel verdiene ich?“
Sondern:
„Wie viel meines Einkommens ist bereits gebunden, bevor ich die erste freiwillige Ausgabe des Monats tätige?“
Zum direkten Ausrechnen Ihrer Quote eignet sich der Budgetrechner im Bereich Finanztools.
Quellen
Statistisches Bundesamt (Destatis) – Konsumausgaben privater Haushalte nach Haushaltsnettoeinkommen
Verbraucherzentrale – Haushaltsbuch führen: Überblick über Ihre Finanzen
BGB § 309 Nr. 9 – Laufzeit bei Dauerschuldverhältnissen, stillschweigende Verlängerung
BGB § 312k – Kündigung von Verbraucherverträgen im elektronischen Geschäftsverkehr
Methodik & rechtlicher Hinweis
Die Begriffe „persönlicher Kostenboden“, „Kostenbodenquote“ und „Notfall-Kostenboden“ sind redaktionelle Rechenmodelle von Finanzfaden und keine amtlichen Kennzahlen. Alle Rechenbeispiele sind fiktiv; der Beitrag ersetzt keine individuelle Finanz-, Kredit-, Steuer- oder Rechtsberatung. Stand: 11. November 2026.