Laufende Zahlungen fallen selten wegen ihrer Höhe auf. Sie laufen weiter, weil niemand sie anfasst: das Streaming-Abo vom letzten Winter, das Probemonat, das automatisch in ein Jahresabo überging, der Vertrag, dessen Preis zweimal gestiegen ist. Einzeln wirken 5, 10 oder 30 Euro harmlos. Zusammen sind sie oft einer der größten Posten im Budget.
Dieser Artikel zeigt ein Vorgehen in vier Schritten: sammeln, auf das Jahr hochrechnen, bewerten und rechtssicher kündigen. Alle Zahlen im Rechenbeispiel sind angenommen. Die rechtlichen Aussagen stützen sich auf den Gesetzestext, den du unten verlinkt findest.
Schritt 1: Alle wiederkehrenden Zahlungen sammeln
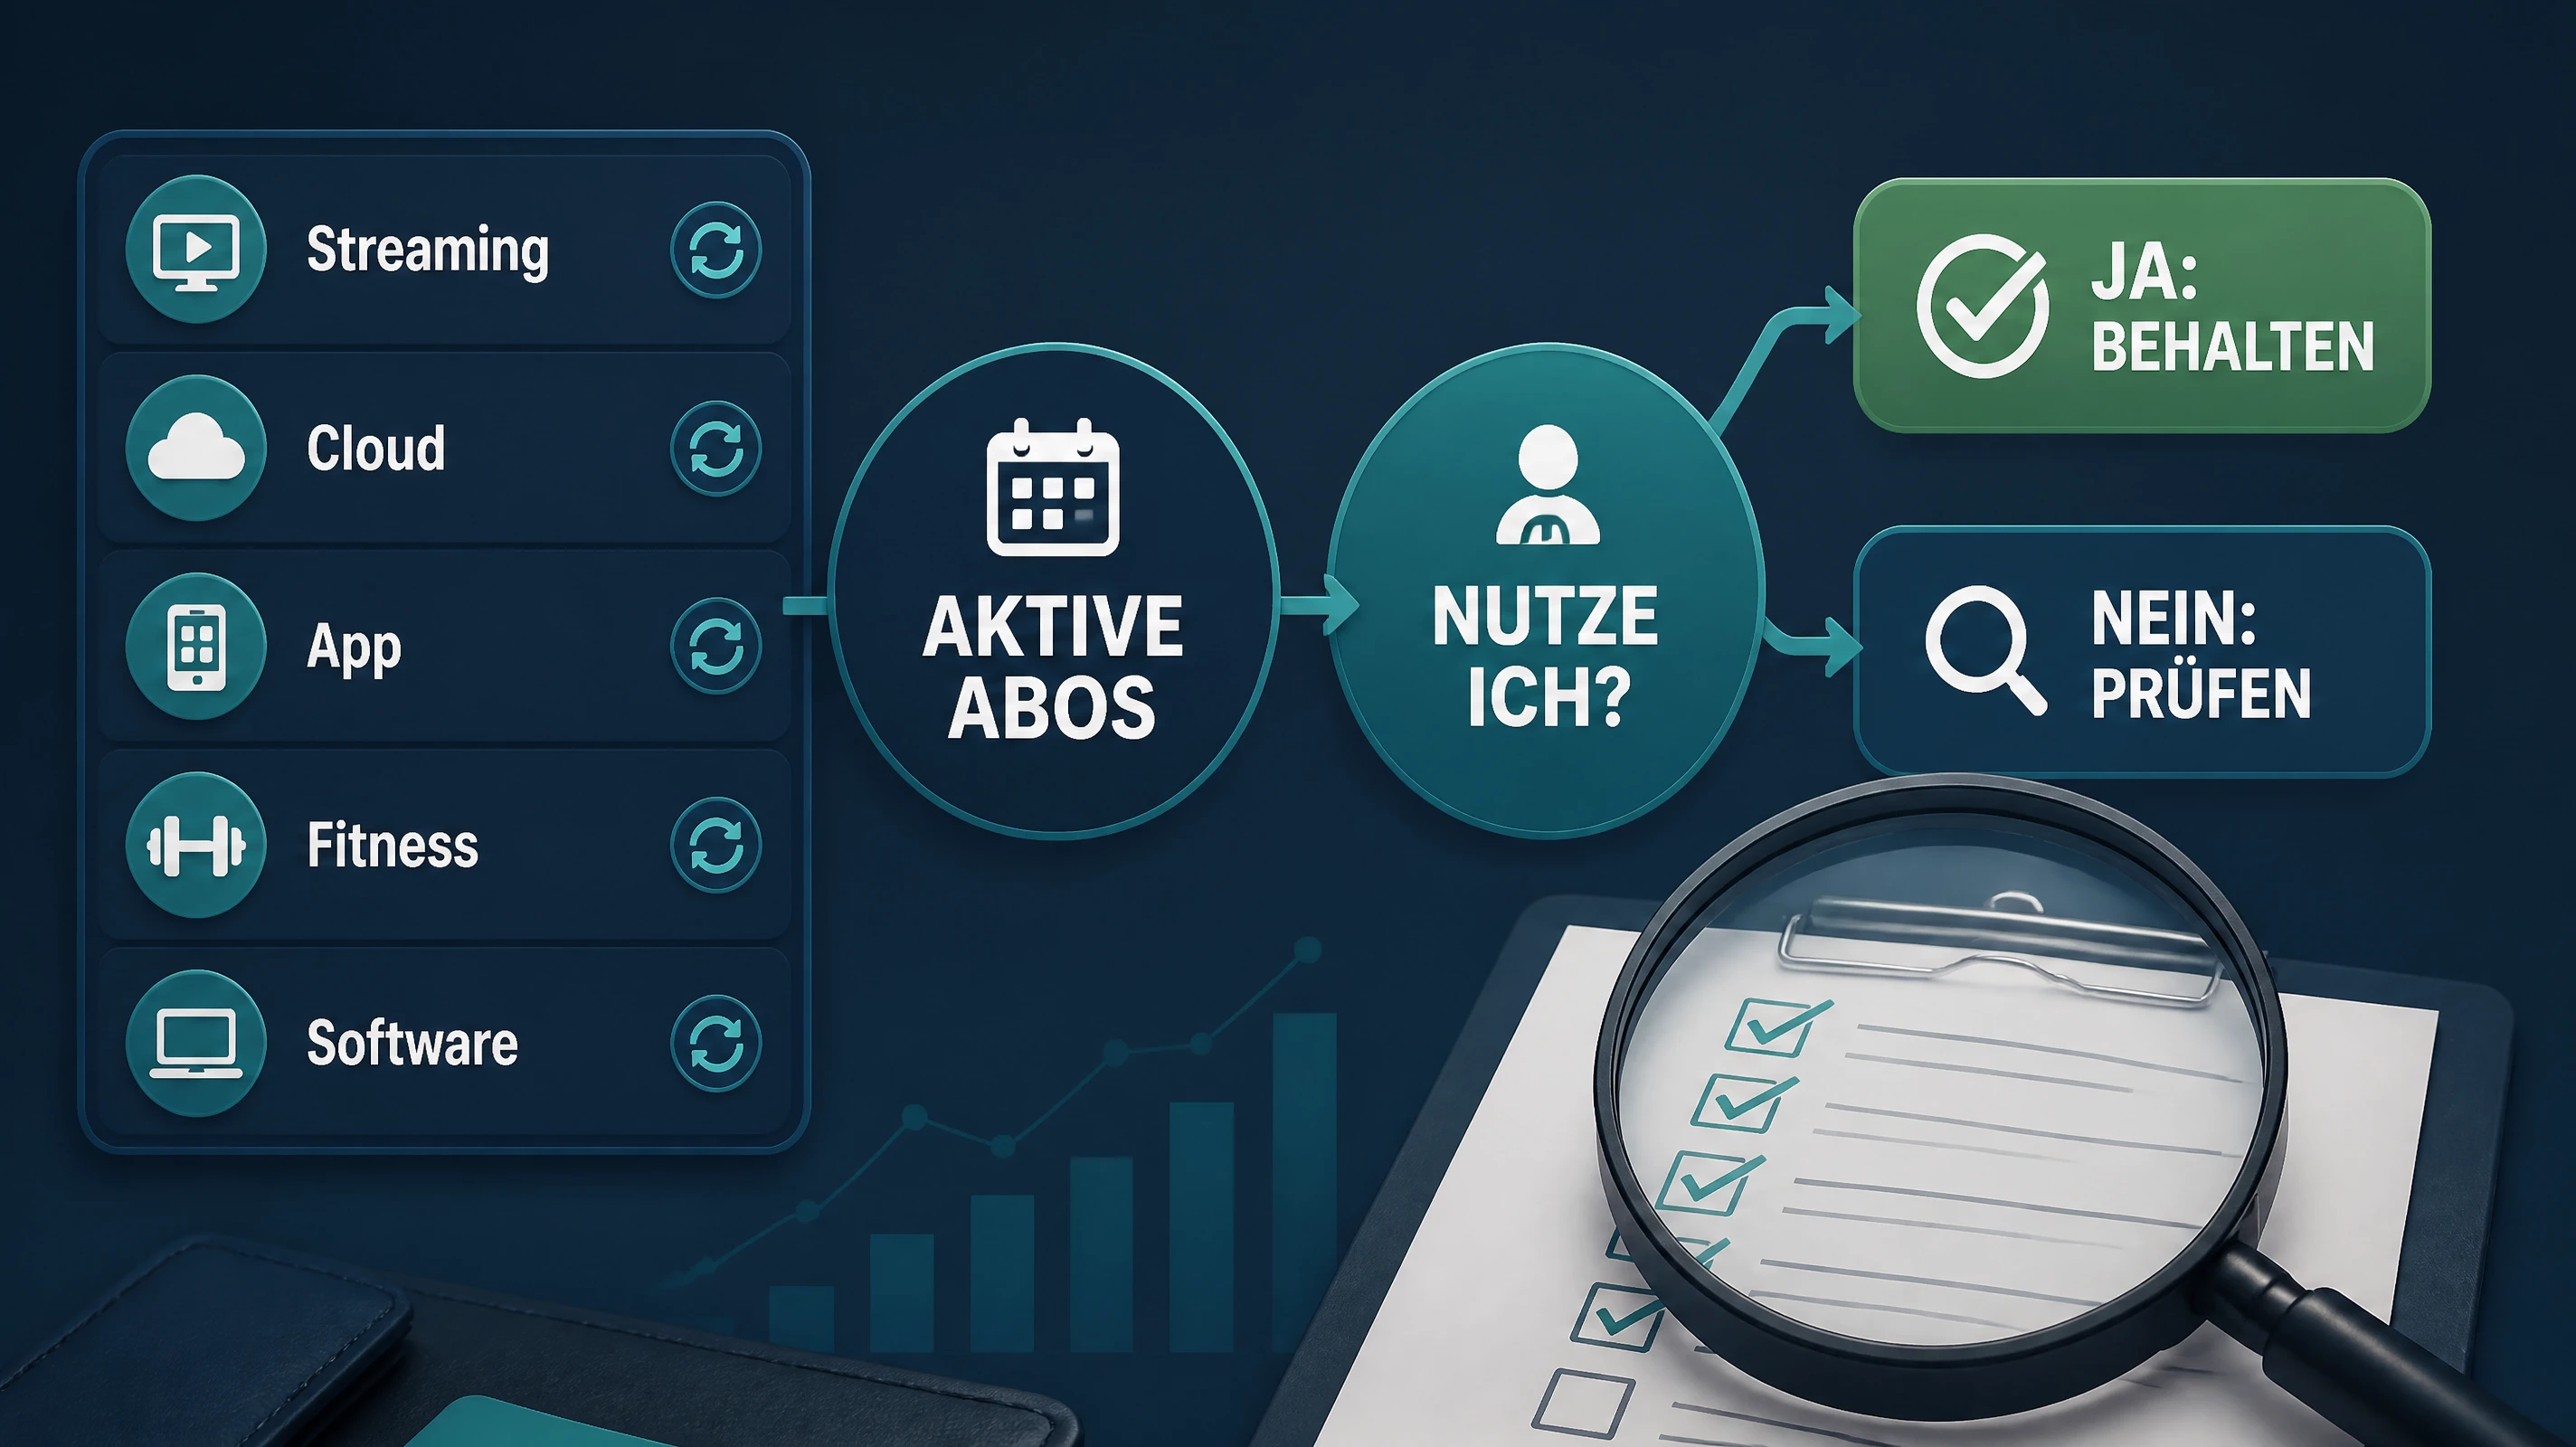
Öffne die Kontoauszüge und Kartenabrechnungen der letzten zwölf Monate, nicht nur des letzten Monats. Nur so findest du auch vierteljährliche und jährliche Abbuchungen. Markiere jede Buchung, die in gleicher Höhe oder vom gleichen Empfänger mehrfach auftaucht. Auch PayPal, App-Store-Abrechnungen und Kreditkarte gehören dazu, weil Abos dort oft unauffällig laufen.
Lege dir eine einfache Liste an, entweder auf Papier oder in einer Tabelle. Pro Zeile genügen sechs Angaben:
- Anbieter und Zweck
- Betrag und Abbuchungsintervall (monatlich, vierteljährlich, jährlich)
- Abbuchungskonto oder Karte
- Vertragsbeginn und, falls bekannt, Mindestlaufzeit
- Kündigungsfrist und nächster Kündigungstermin
- Datum der letzten tatsächlichen Nutzung
Prüfen Sie dabei auch versteckte Abbuchungswege: App-Store- oder Mobilfunk-Drittanbieterabrechnungen erscheinen auf dem Girokonto oft nur unter einem Sammelnamen. Bei unklaren oder unberechtigten SEPA-Lastschriften bestehen Erstattungs- und Widerspruchsfristen (§§ 675x, 676b BGB); gleichzeitig hilft ein sauberer Kostenboden, Jahresabos nicht zu übersehen.
Schritt 2: Auf zwölf Monate hochrechnen
Der Monatsbetrag täuscht, weil er klein aussieht. Entscheidend ist der Jahresbetrag: Monatsbetrag mal zwölf. Jährliche Zahlungen teilst du durch zwölf, um sie mit den anderen vergleichen zu können. Ein Beispiel mit angenommenen Zahlen:
| Position | Intervall | Pro Monat | Pro Jahr |
|---|---|---|---|
| Streaming-Dienst (Video) | monatlich | 13,99 € | 167,88 € |
| Musik-Streaming | monatlich | 10,99 € | 131,88 € |
| Cloud-Speicher | monatlich | 2,99 € | 35,88 € |
| Fitnessstudio | monatlich | 29,90 € | 358,80 € |
| Digitale Zeitung | monatlich | 12,99 € | 155,88 € |
| Haftpflichtversicherung | jährlich | 5,33 € (umgerechnet) | 64,00 € |
| Summe | 76,19 € | 914,32 € |
Aus fünf monatlichen Abos und einer Jahresrechnung werden 914,32 € im Jahr. Das sind durchschnittlich 76,19 € pro Monat. Dasselbe Prinzip gilt für einen einzelnen Posten: 29 € im Monat ergeben 29 € × 12 = 348 € im Jahr.
Wenn eine Zahlung nur für einen Teil des Jahres anfällt, rechnest du nur mit den verbleibenden Monaten. Bei Jahresbeiträgen zählt außerdem der Abbuchungstermin: Er gehört in den Kalender, damit er nicht überraschend im Monat mit ohnehin vielen Ausgaben landet.
Schritt 3: Nutzen und Alternativen prüfen
Für jede Zeile helfen vier Fragen:
- Habe ich die Leistung in den letzten drei Monaten wirklich genutzt?
- Würde ich sie heute zum aktuellen Preis neu abschließen?
- Gibt es eine günstigere Stufe, ein Jahresmodell mit Rabatt oder eine kostenlose Alternative?
- Was passiert, wenn ich pausiere oder kündige und später doch wieder brauche?
Ein Abo kann trotz seltener Nutzung sinnvoll sein, etwa eine Versicherung. Die Liste soll nicht zum Kündigen zwingen, sondern den Unterschied zwischen einer bewussten Entscheidung und bloßem Weiterlaufen zeigen. Eine nützliche Faustregel für den Vergleich ist der Preis pro Nutzung: Kostet das Fitnessstudio 29,90 € im Monat und du gehst viermal hin, zahlst du rund 7,48 € pro Besuch. Bei einmal im Monat sind es 29,90 € pro Besuch.
Preiserhöhungen einordnen
Auch kleine Erhöhungen lohnen den Blick auf das Jahr. Steigt der Streaming-Dienst aus dem Beispiel von 13,99 € um 4,00 € auf 17,99 €, sind das 48 € mehr pro Jahr. Prozentual ist das ein Plus von 28,6 %.
Zum Vergleich: Die Inflationsrate in Deutschland lag im September 2026 laut Statistischem Bundesamt bei 3,3 %. Eine Preissteigerung um 3,3 % hätte bei 13,99 € nur etwa 0,46 € pro Monat ausgemacht, also rund 5,54 € im Jahr. Eine Erhöhung weit über der allgemeinen Teuerung ist ein guter Anlass, Nutzen und Alternativen neu zu prüfen. Bei Versicherungen gilt zusätzlich: Erhöht der Versicherer den Beitrag, ohne dass sich der Leistungsumfang ändert, kannst du den Vertrag nach § 40 des Versicherungsvertragsgesetzes innerhalb eines Monats nach Zugang der Mitteilung kündigen. Die Kündigung wird frühestens zu dem Zeitpunkt wirksam, zu dem die Erhöhung in Kraft treten würde.
Wie Sie den vollen 12-Monats-Effekt kleiner Tarifaufschläge berechnen und wann Sonderkündigungsrechte greifen, zeigen unsere Leitfäden Preiserhöhungen im Alltag und Fixkosten-Reaktionszeit.
Schritt 4: Richtig kündigen
Bei der Kündigung kommt es auf Frist, Form und Nachweis an. Diese Punkte sind rechtlich gesichert:
- Kündigungsbutton: Wenn du einen kostenpflichtigen Dauervertrag auf einer Website abschließen kannst, muss der Anbieter dort auch eine Kündigung ermöglichen. Nach § 312k BGB braucht er dafür eine gut erreichbare Schaltfläche mit der Aufschrift „Verträge hier kündigen“ oder einer gleichwertig klaren Bezeichnung, die zu einer Bestätigungsseite mit der Schaltfläche „jetzt kündigen“ führt. Ausgenommen sind insbesondere Finanzdienstleistungen und Verträge, für deren Kündigung gesetzlich ausschließlich eine strengere Form als Textform vorgesehen ist.
- Bestätigung: Der Anbieter muss den Eingang der Kündigung sofort in Textform bestätigen, mit Datum, Uhrzeit und Vertragsende. Speichere diese Bestätigung oder mache einen Screenshot.
- Fehlender Button: Fehlen Schaltfläche oder Bestätigungsseite, kannst du den Vertrag nach § 312k Abs. 6 BGB jederzeit ohne Frist kündigen.
- Laufzeit und Verlängerung: Bei den von § 309 Nr. 9 BGB erfassten AGB-Dauerschuldverhältnissen ist für neue Verträge ab dem 1. März 2022 eine stillschweigende Verlängerung grundsätzlich nur auf unbestimmte Zeit mit höchstens einem Monat Kündigungsfrist zulässig. Das ist keine pauschale Regel für jede Vertragsart: Versicherungsverträge und besondere gesetzliche Regelungen sind gesondert zu prüfen. Für Altverträge ist die Übergangsregelung zu beachten.
Wenn du keinen Button findest, kündige in Textform, also per E-Mail oder Brief, nenne Kundennummer, Vertrag und gewünschtes Vertragsende und bitte um schriftliche Bestätigung. Notiere dir das Datum, an dem die Kündigung gesendet wurde. Prüfe das bestätigte Vertragsende und kontrolliere danach die Abrechnung. Eine Kündigung beendet künftige Zahlungspflichten nicht automatisch schon am Versandtag.
Ein fester Prüftermin
Aus der einmaligen Aufräumaktion wird eine Gewohnheit, wenn du dir zweimal im Jahr einen Termin setzt, zum Beispiel im Januar und im Juli. Gehe dann die Liste durch, aktualisiere Beträge und streiche, was du nicht mehr brauchst. Lege vor Probemonaten und Rabattaktionen gleich einen Kalendereintrag für das Ende der Testphase an.
Wer die Liste mit dem eigenen Budget verbindet, sieht außerdem, wie viel Spielraum dauerhaft durch Fixkosten gebunden ist. Das hilft auch bei der Frage, wie hoch eine Rücklage sein sollte.
Quellen
Stand der Prüfung: 11. November 2026. Gesetzestexte und amtliche Zahlen sind am Original zu prüfen.
§ 312k BGB – Kündigung von Verbraucherverträgen im elektronischen Geschäftsverkehr
§ 309 BGB – Klauselverbote ohne Wertungsmöglichkeit (Nr. 9: Dauerschuldverhältnisse)
§ 40 VVG – Kündigungsrecht des Versicherungsnehmers bei Prämienerhöhung
Statistisches Bundesamt: Inflationsrate September 2026 (Pressemitteilung)