Ein kaputtes Haushaltsgerät, eine unerwartete Autoreparatur oder eine vorübergehende Einkommenslücke kann ein Monatsbudget schnell durcheinanderbringen. Genau für solche Situationen ist ein Notgroschen gedacht.
Häufig fällt dabei die Faustregel von zwei bis drei Monatsgehältern. Die Verbraucherzentrale nennt zwei bis drei Monatseinkommen beziehungsweise Monatsgehälter als mögliche Orientierung für eine finanzielle Reserve.
Eine Faustregel beantwortet aber noch nicht die wichtigste persönliche Frage:
Wie lange würde dein Notgroschen deine wirklich notwendigen Ausgaben tragen?
Genau hier setzt die folgende Berechnung an.
Was ist ein Notgroschen – und was nicht?
Ein Notgroschen ist eine kurzfristig verfügbare finanzielle Reserve für unerwartete und notwendige Ausgaben.
Typische Situationen können beispielsweise sein:
- eine notwendige Reparatur,
- ein unerwarteter Ersatz eines wichtigen Haushaltsgeräts,
- eine ungeplante Nachzahlung,
- eine kurzfristige Einkommenslücke,
- andere notwendige Ausgaben, die nicht rechtzeitig eingeplant werden konnten.
Was kein Notfall ist
Nicht jede größere Ausgabe ist automatisch ein Notfall.
Urlaub, jährlich bekannte Versicherungsbeiträge, geplante Wartungen oder vorhersehbare Anschaffungen sollten möglichst separat eingeplant werden.
Das ist ein wichtiger Unterschied: Geld für eine bereits bekannte Rechnung ist keine frei verfügbare Notfallreserve.
Warum ein Monatsgehalt allein wenig über deine Reserve aussagt
Zwei Personen können dasselbe Nettoeinkommen haben und trotzdem einen völlig unterschiedlichen finanziellen Puffer benötigen.
Beispiel:
Person A verdient 2.800 Euro netto und benötigt für unvermeidbare monatliche Ausgaben 1.600 Euro.
Person B verdient ebenfalls 2.800 Euro, benötigt dafür aber 2.300 Euro.
Deshalb ist es sinnvoll, neben einer allgemeinen Faustregel auch die eigenen notwendigen Ausgaben zu betrachten.
Die Finanzfaden-Notgroschen-Reichweite
Für Finanzfaden verwenden wir eine einfache redaktionelle Kennzahl:
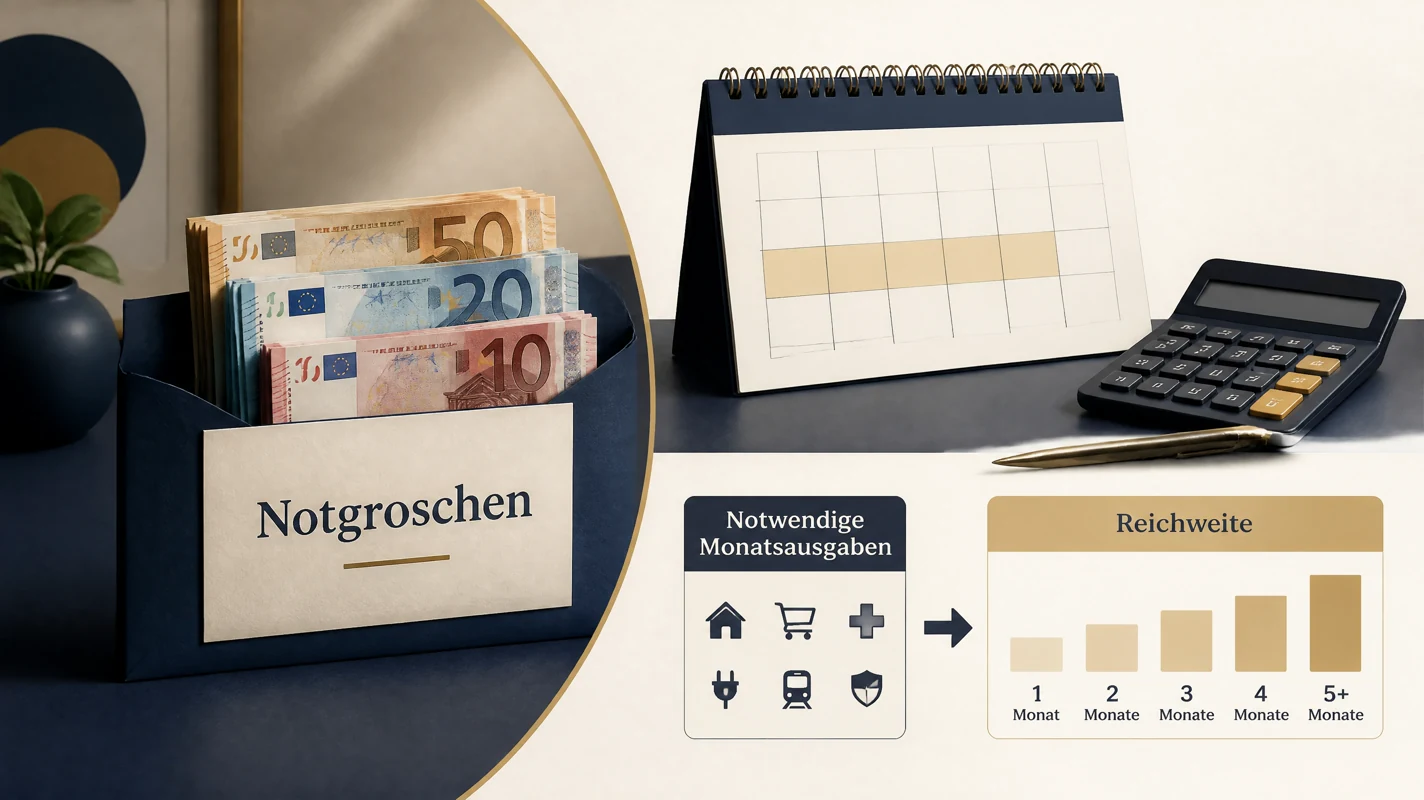
Notgroschen-Reichweite = frei verfügbare Notfallreserve ÷ notwendige Monatsausgaben
Das Ergebnis zeigt, wie viele Monate deine aktuelle Reserve deine notwendigen Ausgaben rechnerisch abdecken könnte.
Diese Kennzahl ist keine offizielle Finanzkennzahl und keine allgemeingültige Empfehlung. Sie dient dazu, die eigene Liquiditätsreserve verständlicher einzuordnen.
Beispiel
Frei verfügbare Notfallreserve:
5.400 €
Notwendige Monatsausgaben:
1.800 €
Berechnung:
5.400 € ÷ 1.800 € = 3
Die rechnerische Notgroschen-Reichweite beträgt damit drei Monate.
Schritt 1: Ermittle deine notwendigen Monatsausgaben
Für diese Rechnung solltest du nicht automatisch deine gesamten monatlichen Ausgaben verwenden.
Relevant sind zunächst die Kosten, die auch in einer finanziell angespannten Phase weiterlaufen oder kurzfristig kaum vermeidbar sind.
Dazu können beispielsweise gehören:
- Miete und notwendige Wohnkosten,
- Strom und Energie,
- Lebensmittel,
- notwendige Mobilität,
- Versicherungen,
- Telefon und Internet,
- Kredit- oder andere unvermeidbare Zahlungsverpflichtungen.
Beispielrechnung
Freizeit, spontane Einkäufe oder andere kurzfristig reduzierbare Ausgaben können separat betrachtet werden.
In diesem Beispiel bilden 1.800 Euro die Grundlage für die Reichweitenberechnung.
| Ausgabenkategorie | Betrag pro Monat |
|---|---|
| Miete und Nebenkosten | 950 € |
| Strom | 70 € |
| Lebensmittel | 320 € |
| Mobilität | 180 € |
| Versicherungen | 120 € |
| Telefon und Internet | 60 € |
| Sonstige notwendige Kosten | 100 € |
| Notwendige Monatsausgaben | 1.800 € |
Schritt 2: Trenne Notgroschen von bereits verplantem Geld
Ein häufiger Denkfehler besteht darin, den gesamten Kontostand als Reserve zu betrachten.
Angenommen, auf einem Tagesgeldkonto liegen 6.000 Euro.
Davon sind jedoch bereits vorgesehen:
900 € für eine jährliche Versicherungszahlung,
700 € für eine geplante Reparatur,
400 € für eine andere bekannte Ausgabe.
Dann sind nicht 6.000 Euro frei als Notgroschen verfügbar.
Schritt 3: Rechne verschiedene Reichweiten durch
Statt sofort einen einzigen „richtigen“ Betrag festzulegen, kannst du verschiedene Reserve-Szenarien berechnen.
Bei notwendigen Monatsausgaben von 1.800 Euro ergibt sich:
| Gewünschte rechnerische Reichweite | Reserve |
|---|---|
| 1 Monat | 1.800 € |
| 2 Monate | 3.600 € |
| 3 Monate | 5.400 € |
| 4 Monate | 7.200 € |
| 6 Monate | 10.800 € |
Diese Tabelle ist keine Empfehlung, sechs Monate Reserve aufzubauen. Sie zeigt lediglich, wie stark sich der benötigte Betrag verändert, wenn du unterschiedliche Zeiträume abdecken möchtest.
Welche Reichweite passt zu deiner Situation?
Eine pauschale Zahl kann persönliche Unterschiede nicht vollständig berücksichtigen.
Bei der eigenen Planung können beispielsweise folgende Fragen hilfreich sein:
- Wie stabil und vorhersehbar ist mein Einkommen?
- Gibt es in meinem Haushalt nur ein Einkommen oder mehrere?
- Welche notwendigen Kosten kann ich kurzfristig reduzieren?
- Bin ich für meine Arbeit auf ein Auto oder andere teure Dinge angewiesen?
- Gibt es Personen, für deren laufende Kosten ich verantwortlich bin?
- Welche planbaren größeren Ausgaben stehen bereits fest?
- Wie schnell könnte ich meine monatlichen Ausgaben im Ernstfall senken?
Diese Faktoren verändern nicht automatisch eine bestimmte „richtige“ Reserve. Sie helfen vielmehr dabei, eine allgemeine Faustregel auf die eigene Situation zu übertragen.
Die Reserve-Lücke berechnen
Wenn du für deine eigene Planung einen Zielbetrag festgelegt hast, kannst du daraus deine Reserve-Lücke bestimmen.
Reserve-Lücke = persönlicher Zielbetrag − vorhandene frei verfügbare Notfallreserve
Unter der vereinfachten Annahme gleichbleibender Beiträge würde es rechnerisch zwölf Monate dauern, diese Lücke zu schließen.
Muss der Notgroschen sofort vollständig vorhanden sein?
Nein.
Ein Zielbetrag kann schrittweise aufgebaut werden.
Eine praktische Vorgehensweise kann beispielsweise so aussehen:
- notwendige Monatsausgaben ermitteln,
- vorhandene freie Reserve bestimmen,
- persönlichen Zielbetrag festlegen,
- Reserve-Lücke berechnen,
- einen realistischen regelmäßigen Sparbetrag festlegen,
- Fortschritt regelmäßig überprüfen.
Dabei ist es wichtiger, mit einer tragbaren Sparrate zu arbeiten, als das laufende Budget durch einen unrealistisch hohen Sparbetrag erneut unter Druck zu setzen.
Wo kann ein Notgroschen liegen?
Für einen Notgroschen stehen Liquidität und kurzfristige Verfügbarkeit im Vordergrund.
Die Verbraucherzentrale nennt ein Tagesgeldkonto als Möglichkeit, einen Notgroschen beziehungsweise kurzfristig benötigtes Geld aufzubewahren.
Ein separates Konto kann außerdem dabei helfen, die Notfallreserve gedanklich vom normalen Girokonto und von planbaren Rücklagen zu trennen.
Dabei sollten Konditionen, Verfügbarkeit und die Einlagensicherung des jeweiligen Anbieters geprüft werden.
Was bedeutet die gesetzliche Einlagensicherung?
Nach Angaben von BaFin und Deutscher Bundesbank sind entschädigungsfähige Einlagen in Deutschland grundsätzlich bis maximal 100.000 Euro je Einleger und Bank gesetzlich geschützt.
Die Anzahl der Konten bei derselben Bank erhöht diese gesetzliche Grenze nicht automatisch.
Für bestimmte gesetzlich geschützte Zahlungsvorgänge, etwa aus dem Verkauf einer privat genutzten Wohnimmobilie oder aus bestimmten sozialrechtlichen Ansprüchen, können Einlagen nach § 8 Abs. 2 EinSiG vorübergehend bis zu 500.000 Euro geschützt sein. Die Frist beträgt grundsätzlich bis zu sechs Monate nach Gutschrift; für zunächst rechtlich nicht übertragbare Beträge enthält das Gesetz eine besondere Fristregel. Der höhere Anspruch muss nach § 8 Abs. 5 unter Nachweis der maßgeblichen Tatsachen gesondert schriftlich glaubhaft gemacht werden. Nicht jede größere Zahlung oder Erbschaft fällt automatisch darunter; das ist kein allgemeiner Schutz für den normalen Notgroschen.
Die konkreten Voraussetzungen sollten bei größeren Guthaben anhand der aktuellen offiziellen Informationen geprüft werden.
Wann sollte der Notgroschen überprüft werden?
Eine einmal festgelegte Reserve muss nicht dauerhaft unverändert bleiben.
Eine neue Berechnung kann sinnvoll sein, wenn sich beispielsweise:
- das Einkommen deutlich verändert,
- die Wohnkosten verändern,
- die Haushaltsgröße verändert,
- neue regelmäßige Verpflichtungen entstehen,
- notwendige Mobilitätskosten steigen oder sinken,
- bereits eingeplante größere Ausgaben hinzukommen,
- die vorhandene Reserve tatsächlich genutzt wurde.
Nach einer Entnahme kann außerdem geprüft werden, wie die Reserve schrittweise wieder aufgebaut werden soll.
Drei Zahlen statt einer pauschalen Empfehlung
Für die persönliche Planung sind drei Zahlen besonders hilfreich:
Notwendige Monatsausgaben: 1.800 €
Frei verfügbare Reserve: 4.500 €
Notgroschen-Reichweite:
4.500 € ÷ 1.800 € = 2,5 Monate
Diese Darstellung sagt mehr über die individuelle Situation aus als der Kontostand allein.
- notwendige Monatsausgaben,
- frei verfügbare Notfallreserve,
- daraus resultierende Notgroschen-Reichweite.
Reserven in Deutschland: Was Zahlen aussagen und was nicht
Die Frage, wie hoch ein Notgroschen sein sollte, lässt sich nicht aus Statistik beantworten. Trotzdem helfen Daten, die eigene Lage einzuordnen. Die Bruttosparquote der privaten Haushalte lag nach Angaben des Statistischen Bundesamts 2025 bei 18,9 Prozent, im EU-Durchschnitt bei 14,3 Prozent. Das heißt, dass Haushalte in Deutschland im Mittel einen erheblichen Teil ihres verfügbaren Einkommens zurücklegen, aber auch, dass der Durchschnitt wenig über die Verteilung sagt.
Die Deutsche Bundesbank untersucht Vermögen und Finanzen privater Haushalte in ihrer Studie „Private Haushalte und ihre Finanzen“ (PHF). Nach der Auswertung für 2017 bis 2021 stieg das durchschnittliche Nettovermögen der Haushalte um 83.600 Euro auf 316.500 Euro. Ein Durchschnitt wird jedoch von sehr hohen Vermögen nach oben gezogen. Er sagt nichts darüber, wie viel liquide Reserve ein typischer Haushalt hat, und auf einem Girokonto oder Tagesgeldkonto liegt nur ein kleiner Teil des Vermögens. Für den Notgroschen zählt allein, was kurzfristig verfügbar ist.
Daraus folgt eine praktische Regel: Vergleiche dich nicht mit Durchschnittswerten, sondern mit deinem Bedarf. Der Notgroschen ist dann ausreichend, wenn er die notwendigen Ausgaben deines Haushalts für den Zeitraum deckt, den du überbrücken können möchtest. Statistiken über Vermögen helfen nur, die Debatte einzuordnen, nicht, deinen Zielbetrag zu bestimmen.
Zielbetrag aus dem Kostenboden ableiten
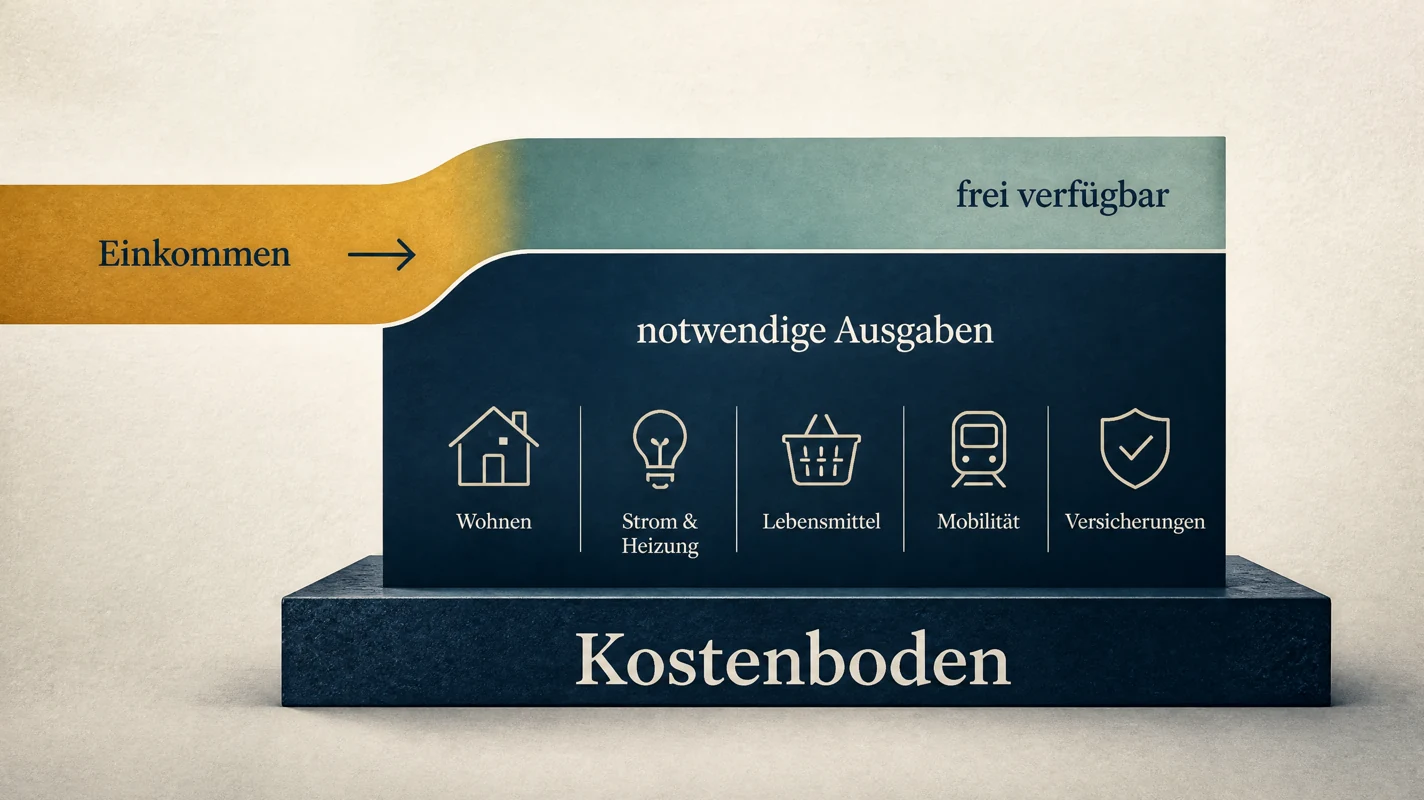
Die Finanzfaden-Notgroschen-Reichweite fragt, wie viele Monate deine Reserve deine notwendigen Ausgaben trägt. Die Basis dafür ist der Kostenboden: die Summe aller Ausgaben, die du kurzfristig nicht vermeiden kannst, inklusive anteiliger Jahreskosten. Den Zielbetrag erhältst du, indem du den Boden mit der gewünschten Reichweite multiplizierst.
| Haushalt | Kostenboden pro Monat | 3 Monate | 4 Monate | 6 Monate |
|---|---|---|---|---|
| Einpersonenhaushalt | 1.400 € | 4.200 € | 5.600 € | 8.400 € |
| Paar ohne Kinder | 2.310 € | 6.930 € | 9.240 € | 13.860 € |
| Paar mit Kind | 2.750 € | 8.250 € | 11.000 € | 16.500 € |
| Familie mit zwei Kindern | 3.050 € | 9.150 € | 12.200 € | 18.300 € |
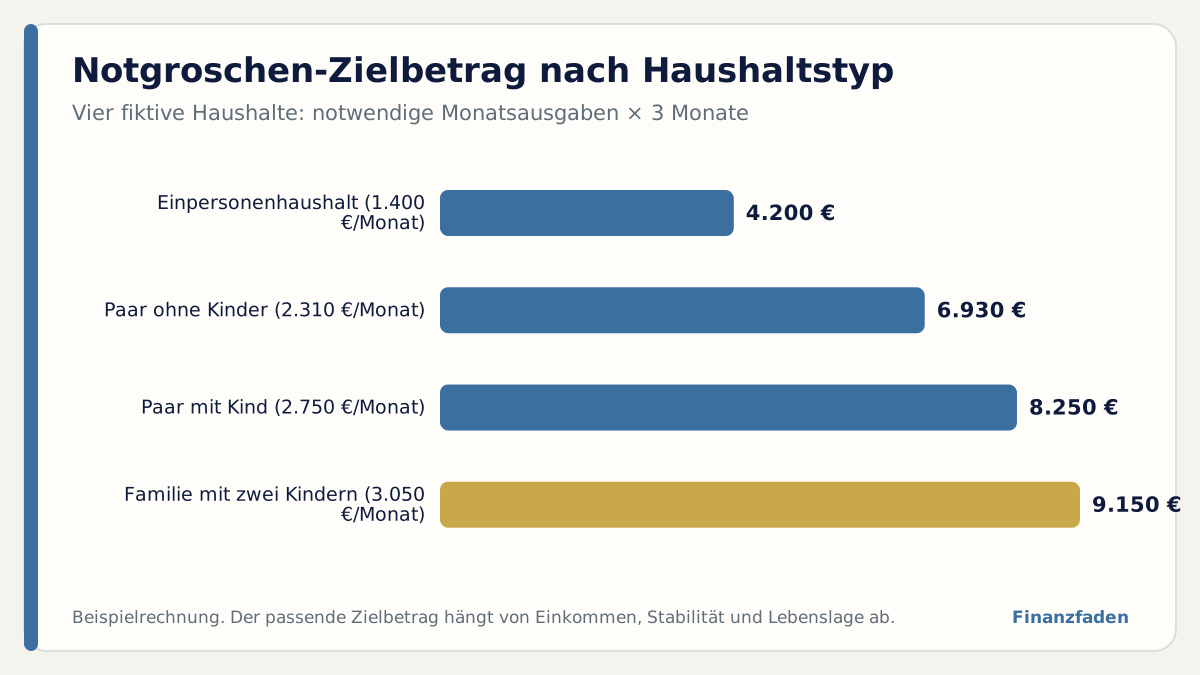
Die Tabelle zeigt, wie weit die Zielbeträge auseinanderliegen. Ein Einpersonenhaushalt kommt mit 4.200 Euro auf drei Monate, eine Familie braucht 9.150 Euro. Wer die Zahl aus dem Gehalt ableitet, erhält ein anderes Bild: Bei einem Nettogehalt von 2.800 Euro ergäben drei Monatsgehälter 8.400 Euro, unabhängig davon, ob der Boden bei 1.400 oder 2.400 Euro liegt. Die Verbraucherzentrale nennt zwei bis drei Monatsgehälter als Orientierung. Der Boden macht diese Orientierung präziser.
Die Wahl zwischen drei, vier oder sechs Monaten hängt von deiner Lage ab: Wie stabil ist dein Einkommen, wie schnell findest du in deiner Branche neue Arbeit, hast du Unterhaltspflichten oder Kredite, kannst du Kosten kurzfristig senken? Je unsicherer die Lage, desto eher lohnt eine höhere Reichweite. Bei sehr stabilen Verhältnissen, etwa einem unbefristeten Arbeitsverhältnis und zwei Einkommen im Haushalt, kann eine kürzere Reichweite ausreichen.
Der Aufbauplan: Wie lange dauert es bei welcher Sparrate?
Der Zielbetrag ist nur der halbe Weg. Entscheidend ist, wie du ihn erreichst. Nehmen wir das Paar ohne Kinder mit einem Boden von 2.310 Euro und drei Monaten Reichweite. Der Zielbetrag beträgt 6.930 €. Die folgende Tabelle zeigt, wie lange der Aufbau bei verschiedenen Sparraten dauert, ohne Zinsen gerechnet.
| Sparrate pro Monat | Dauer ohne Zinsen | Dauer bei 2,0 % Zinsen p. a. (Annahme) |
|---|---|---|
| 150 € | 47 Monate | 45 Monate |
| 250 € | 28 Monate | 28 Monate |
| 400 € | 18 Monate | 18 Monate |
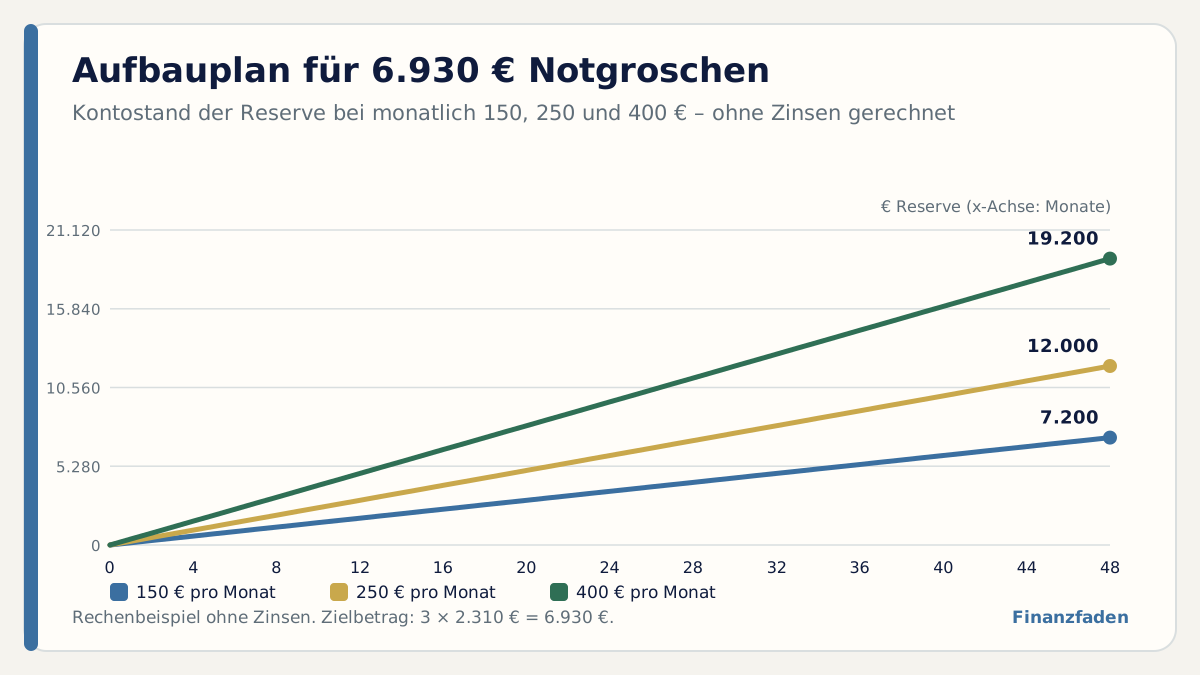
Bei 150 Euro im Monat dauert der Aufbau 47 Monate, also gut 3,9 Jahre. Bei 400 Euro sind es 18 Monate. Der Zinsvorteil ist klein: Bei einem angenommenen Zinssatz von 2,0 Prozent verkürzt sich der Aufbau bei 250 Euro nur um 0 Monate. Der Zinssatz von 2,0 Prozent ist ein Rechenwert und kein Angebot; aktuelle Konditionen musst du bei Banken selbst vergleichen.
Daraus folgen zwei Regeln. Erstens: Die Sparrate zählt mehr als der Zins. Wer 100 Euro mehr zurücklegt, spart mehr Zeit, als ein Prozentpunkt Zinsunterschied einbringt. Zweitens: Die Reserve muss nicht in einem Schritt entstehen. Ein erstes Etappenziel von einem Monat des Kostenbodens (2.310 Euro) gibt bereits Schutz vor kleineren Schocks, und jede weitere Etappe erhöht die Sicherheit.
Praktisch bewährt sich ein automatischer Dauerauftrag am Tag nach dem Gehaltseingang. Das Geld verschwindet vom Girokonto, bevor es ausgegeben wird, und baut sich im Hintergrund auf. Wer das Konto trennt, vermeidet den Zugriff aus Versehen.
Zinsen auf den Notgroschen: Steuer, Freibetrag und Freistellungsauftrag
Zinsen auf Tagesgeld sind Kapitalerträge und unterliegen in der Regel der Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Der Sparerpauschbetrag von 1.000 Euro für Einzelpersonen und 2.000 Euro für zusammen veranlagte Ehegatten bleibt steuerfrei (§ 20 Abs. 9 EStG). Mit einem Freistellungsauftrag teilst du deiner Bank mit, bis zu welcher Höhe sie keine Steuer einbehalten soll.
| Reserve | Zins (Annahme 2,0 %) | Jährliche Zinsen | Steuerfrei durch Pauschbetrag (1.000 €)? |
|---|---|---|---|
| 6.930 € | 2,0 % | 138,60 € | ja |
| 15.000 € | 2,0 % | 300,00 € | ja |
| 30.000 € | 2,0 % | 600,00 € | ja |
| 60.000 € | 2,0 % | 1.200,00 € | nein |
Für die üblichen Notgroschen-Beträge bleiben die Zinsen damit unterhalb des Pauschbetrags. Eine Steuer fällt erst an, wenn die gesamten Kapitalerträge im Jahr den Freibetrag überschreiten, also etwa durch zusätzliche Anlagen oder höhere Zinssätze. Ein Freistellungsauftrag muss auf alle Banken verteilt werden, und die Summe darf den Pauschbetrag nicht überschreiten.
Zur Orientierung beim Zinsniveau: Die Europäische Zentralbank hat den Einlagesatz im Juni 2026 um 0,25 Prozentpunkte auf 2,25 Prozent angehoben und seither unverändert gelassen. Banken orientieren ihre Tagesgeldzinsen an solchen Leitzinsen, aber sie sind nicht verpflichtet, sie weiterzugeben. Ein Vergleich lohnt, doch gilt: Sicherheit und Verfügbarkeit gehen beim Notgroschen vor Rendite.
Notgroschen und Inflation: Warum Kaufkraft nicht die Hauptaufgabe ist
Wenn die Preise steigen, verliert ein Guthaben an Kaufkraft, wenn der Zins niedriger ist als die Inflation. Nach der vorläufigen Schätzung von Destatis lag die Inflationsrate im Oktober 2026 bei 2,8 Prozent, im September bei 3,3 Prozent. Bei einem Zinssatz von 2,0 Prozent ergibt sich vor Steuern ein Realzins von rund −0,8 Prozent.
Bei einer Reserve von 6.930 € entspricht das einem rechnerischen Kaufkraftverlust von etwa 54 € im Jahr. Das ist der Preis für Sicherheit und Verfügbarkeit. Der Notgroschen soll nicht Vermögen aufbauen, sondern Schocks abfedern. Wer ihn zu groß werden lässt, verschenkt auf Dauer Rendite, die er mit längerfristigen Anlagen erzielen könnte. Wer ihn zu klein hält, riskiert, dass er in einer Notlage Kredite aufnehmen muss, die weit teurer sind als der Kaufkraftverlust.
Ein Beispiel: Wer sich 3.000 Euro für eine Autoreparatur im Dispo leiht, zahlt bei 11,22 Prozent (Durchschnitt laut Stiftung Warentest im Mai 2025) rund 336,60 Euro Zinsen im Jahr, wenn er das Minus ein Jahr stehen lässt. Der Kaufkraftverlust auf einem Notgroschen in gleicher Höhe liegt bei etwa 23 Euro im Jahr. Diese Gegenüberstellung zeigt, warum die Reserve sich rechnet, selbst wenn sie real an Wert verliert. Eine ausführliche Erklärung von Nominal- und Realzins bietet der Artikel zu Zinsen und Inflation.
Wann du den Notgroschen anfassen darfst
Der beste Notgroschen nützt nichts, wenn er bei jeder Gelegenheit ausgegeben wird. Deshalb lohnt eine einfache Regel, wann die Reserve genutzt wird. Sie hilft, spontane Entscheidungen zu vermeiden, und sie macht die Wiederauffüllung planbar.
| Stufe | Situation | Beispiele | Entscheidung |
|---|---|---|---|
| A: Notfall | Unvermeidbar, unplanbar, dringend | Autoreparatur auf dem Arbeitsweg, Zahnersatz, Ausfall des Kühlschranks | Reserve nutzen, danach auffüllen |
| B: Grenzfall | Notwendig, aber aufschiebbar | Neue Brille, Ersatz für Laptop | Erst Ersatzrücklage prüfen, dann Reserve |
| C: Wunsch | Wünschenswert, planbar | Urlaub, Möbel, Elektronik | Nicht die Reserve, sondern Ebene 4 oder Sparziel |
Nach einer Entnahme beginnt der Wiederaufbau mit einem Plan: Wie hoch ist die Lücke, welche Rate kannst du zurücklegen, bis wann ist sie geschlossen? Hilfreich ist, für die Wiederauffüllung dieselbe Rate zu verwenden wie beim Aufbau. So bleibt der Rhythmus erhalten.
Nicht zur Reserve gehören Gelder, die bereits verplant sind: Jahresversicherungen, Steuernachzahlungen oder Reisen. Sie gehören in eine eigene Rücklage. Wer beides vermischt, wundert sich, warum der Notgroschen „plötzlich“ kleiner ist.
Besondere Lebenslagen: Selbstständige, Familien, Eigentümer
Die Faustregel von zwei bis drei Monatsgehältern passt zu einem Angestelltenverhältnis mit stabilem Einkommen. In anderen Lebenslagen verschieben sich die Anforderungen.
- Selbstständige und Freiberufler: Das Einkommen schwankt, und Zahlungseingänge verzögern sich. Eine Reserve von sechs Monaten oder mehr des Kostenbodens ist üblich, dazu kommen Rücklagen für Steuern und Sozialversicherung, die nicht zum Notgroschen zählen.
- Familien: Mehr Kosten und mehr Abhängige. Ein Notgroschen von vier bis sechs Monaten ist sinnvoll, vor allem bei nur einem Einkommen. Zusätzlich lohnt eine Rücklage für Kinderkosten, die in Schüben anfallen.
- Eigentümer: Haus- oder Wohnungseigentum bringt Instandhaltungskosten, die unregelmäßig und hoch ausfallen können. Eine separate Instandhaltungsrücklage ist ratsam und gehört nicht zum Notgroschen.
- Autofahrer: Wer auf das Auto angewiesen ist, braucht Spielraum für Reparaturen. Ein Teil der Reserve kann gedanklich dafür reserviert werden.
- Haushalte mit Krediten: Raten laufen auch bei Einkommensausfall weiter. Der Kostenboden enthält sie, und die Reserve sollte sie decken.
In allen Fällen gilt derselbe Grundsatz: Die Reserve richtet sich nach dem, was bei einem Ausfall gedeckt werden muss, und nach der Zeit, die du brauchst, um das Problem zu lösen. Je länger diese Zeit, desto höher die Reichweite.
Häufige Fragen zum Notgroschen
Soll ich erst Schulden tilgen oder zuerst den Notgroschen aufbauen?
Eine kleine Starterreserve, etwa ein Monat des Kostenbodens, verhindert, dass jede unerwartete Ausgabe neue Schulden erzeugt. Danach kann es sinnvoll sein, teure Kredite wie den Dispo vorrangig zu tilgen, bevor der Notgroschen voll aufgebaut wird. Entscheidend ist der Zinsunterschied.
Gehört der Notgroschen in Aktien oder ETFs?
Nein. Der Notgroschen soll jederzeit verfügbar und stabil sein. Wertschwankungen passen nicht zu dieser Aufgabe. Längerfristige Anlagen gehören in einen anderen Topf.
Wie verteile ich die Reserve auf mehrere Banken?
Die gesetzliche Einlagensicherung gilt je Einleger und Institut. Wer sehr hohe Guthaben hält, kann mehrere Institute nutzen. Für typische Notgroschen genügt in der Regel ein Konto.
Zählt eine Kreditkarte oder ein Dispo als Notgroschen?
Nein. Beides ist Fremdkapital und kann gekürzt werden. Die Reserve besteht aus eigenem Geld.
Wie schnell sollte ich die Reserve nach einer Entnahme auffüllen?
So schnell, wie es dein Budget zulässt, ohne neue Lücken zu reißen. Ein fester Dauerauftrag in Höhe der früheren Sparrate ist ein guter Anfang.
Eine Reserve in Bewegung: Teilausfall statt vollständigem Einkommensverlust
Ein eigenes Rechenbeispiel zeigt, warum eine Reichweite in Monatsausgaben noch kein vollständiger Notfallplan ist. Ein Haushalt besitzt 6.000 Euro Reserve und benötigt monatlich 1.800 Euro für notwendige Ausgaben. Ohne jede Einnahme entspräche das zunächst 3,33 Monaten. Im betrachteten Fall fällt das Einkommen jedoch nicht vollständig weg: Zwei Monate lang kommen jeweils 1.200 Euro herein. Zusätzlich wird im ersten Monat eine notwendige Reparatur von 900 Euro bezahlt. Ab dem dritten Monat decken die laufenden Einnahmen wieder die notwendigen Ausgaben.
Im ersten Monat werden 600 Euro Einkommenslücke und 900 Euro Reparatur aus der Reserve finanziert. Von 6.000 Euro bleiben 4.500 Euro. Im zweiten Monat fehlen nochmals 600 Euro; danach liegen noch 3.900 Euro auf dem Reservekonto. Im dritten Monat ist die laufende Rechnung ausgeglichen. Die Reserve wird deshalb nicht automatisch weiter um volle 1.800 Euro kleiner. Gerade dieser Unterschied geht verloren, wenn man einen Notfall grundsätzlich mit null Einkommen gleichsetzt.
Ebenso wenig darf man Teilzahlungen als sicher einplanen, solange Zeitpunkt oder Höhe unklar sind. Die 1.200 Euro sind hier eine Modellannahme und keine Aussage über Sozialleistungen, Versicherungszahlungen oder Ansprüche. Für den persönlichen Plan braucht jede erwartete Zahlung eine belastbare Grundlage. Eine angekündigte Zahlung, die erst nach dem Fälligkeitstag eingeht, hilft nicht bei der Rechnung, die bereits heute bezahlt werden muss. Der Liquiditätskalender ist deshalb eine Ergänzung zur gesamten Reservehöhe.
Nach der Überbrückung fehlen gegenüber dem ursprünglichen Bestand 2.100 Euro. Bei einem tatsächlich verfügbaren Wiederaufbaubetrag von 300 Euro monatlich dauert das Auffüllen sieben Monate, sofern keine weiteren Entnahmen entstehen. Die Rückzahlung an die eigene Reserve sollte in dieser Zeit als eigenes Budgetziel sichtbar sein. Andernfalls wirkt das entspannte laufende Konto bereits wieder gesund, obwohl die nächste Reparatur auf einen deutlich kleineren Puffer treffen würde. Das Modell liefert keinen universellen Zielbetrag; es macht die zeitliche Entwicklung eines konkret gewählten Puffers überprüfbar.
| Zeitpunkt | Reserve am Anfang | Laufende Lücke | Zusatzreparatur | Reserve danach |
|---|---|---|---|---|
| Monat 1 | 6.000 € | 600 € | 900 € | 4.500 € |
| Monat 2 | 4.500 € | 600 € | 0 € | 3.900 € |
| Monat 3 | 3.900 € | 0 € | 0 € | 3.900 € |
Fazit
Die häufig genannte Orientierung von zwei bis drei Monatsgehältern kann einen ersten Anhaltspunkt liefern. Sie ersetzt jedoch keine Betrachtung der eigenen notwendigen Ausgaben.
Ein Notgroschen von 5.000 Euro kann für einen Haushalt mehrere Monate reichen und für einen anderen deutlich kürzer.
Deshalb betrachtet die Finanzfaden-Methode zusätzlich die tatsächliche Reichweite:
frei verfügbare Notfallreserve ÷ notwendige Monatsausgaben.
Wichtig ist außerdem, planbare zukünftige Ausgaben nicht versehentlich zum Notgroschen zu zählen.
So entsteht aus einer allgemeinen Faustregel eine nachvollziehbare persönliche Rechnung.
Quellen und Referenzen
Die Quellen dienen der allgemeinen Einordnung. Es werden keine individuellen Empfehlungen aus den verlinkten Informationen abgeleitet.
Verbraucherzentrale – Zwei bis drei Monatsgehälter gehören für Notfälle aufs Tagesgeldkonto
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) – Einlagensicherung und Anlegerentschädigung
Deutsche Bundesbank – Einlagensicherung
§ 8 EinSiG – Höhe der Entschädigung
Deutsche Bundesbank – Vermögen in Deutschland sind deutlich gestiegen (PHF-Studie 2017–2021)
§ 20 EStG – Einkünfte aus Kapitalvermögen (Sparer-Pauschbetrag)
Europäische Zentralbank (EZB) – Leitzinssätze (Einlagefazilität 2,50 % ab 29.10.2026)
Verbraucherzentrale Hamburg – Dispozinsen weiter gestiegen (Auswertung Stiftung Warentest, Mai 2025)
Hinweis
Stand der redaktionellen Prüfung: 11. November 2026. Allgemeine finanzielle Bildung und Modellrechnungen; keine individuelle Anlage-, Steuer- oder Rechtsberatung. Eigene Zielbeträge und Sparraten lassen sich ergänzend mit dem Finanzfaden-Sparrechner unter /tools nachrechnen.