Hinweis zum Modell: Der „Monatsmitte-Check“ mit „Tagespuffer“ ist eine eigene Rechenmethode von Finanzfaden und keine amtliche oder wissenschaftlich geprüfte Kennzahl. Die Personen und Zahlen in den Beispielen sind erfunden und zeigen nur den Rechenweg. Setze für dich deine eigenen Beträge ein.
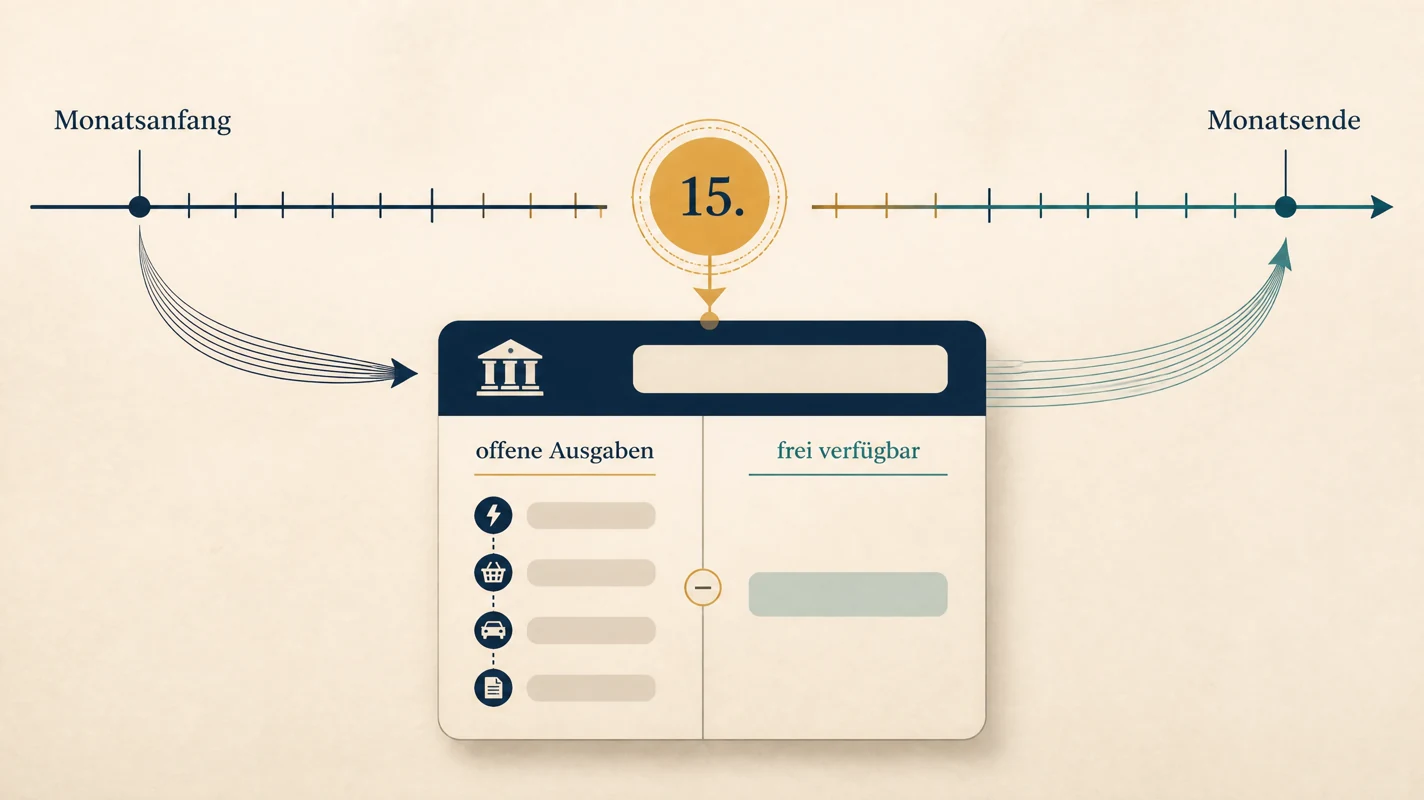
Am 15. des Monats stehen noch 1.200 Euro auf dem Girokonto. Das sieht zunächst beruhigend aus.
Doch bis zum nächsten Gehalt werden vielleicht noch die Stromrechnung, eine Versicherung, Lebensmittel, Mobilitätskosten und mehrere kleinere Abbuchungen fällig.
Die entscheidende Frage lautet deshalb nicht:
„Wie viel Geld habe ich noch auf dem Konto?“
Sondern:
„Wie viel von diesem Geld ist für die restlichen Tage des Monats wirklich noch frei?“
Genau hier setzt der Finanzfaden-Monatsmitte-Check an.
Er betrachtet den Monat nicht erst rückblickend am Monatsende, sondern macht ungefähr in der Mitte des Monats einen Zwischenstopp: Welche Ausgaben sind bereits erledigt, welche Verpflichtungen kommen noch – und wie viel Spielraum bleibt danach tatsächlich?
Der Monat endet finanziell nicht am 15.
Ein Kontostand zeigt nur, wie viel Geld sich in diesem Moment auf dem Konto befindet.
Er zeigt nicht automatisch, welcher Teil davon noch gebraucht wird.
Ein Beispiel:
Am 15. stehen 1.350 € auf dem Girokonto.
Bis zum Monatsende stehen noch an:
Zusammen:
Damit sind von den sichtbaren 1.350 € rechnerisch nur:
1.350 € − 695 € = 655 €
noch nicht verplant.
Der Unterschied ist erheblich.
Der Kontostand beträgt 1.350 €, der rechnerische freie Spielraum aber nur 655 €.
- 90 € Strom
- 55 € Internet und Mobilfunk
- 280 € Lebensmittel
- 120 € Mobilität
- 150 € bereits geplante sonstige Ausgaben
Der Finanzfaden-Monatsmitte-Check
Für diesen Artikel verwenden wir eine einfache redaktionelle Rechenmethode:
Freier Restbetrag = aktueller verfügbarer Kontostand − noch ausstehende notwendige Ausgaben − bereits verplante Ausgaben
Danach lässt sich der freie Restbetrag zusätzlich auf die verbleibenden Tage verteilen:
Tagespuffer = freier Restbetrag ÷ verbleibende Tage
Der Tagespuffer ist keine offizielle Finanzkennzahl und keine Ausgabenempfehlung.
Er ist lediglich eine Orientierung, die sichtbar macht, wie viel rechnerischer Spielraum zwischen dem Kontrolltag und dem Monatsende besteht.
Schritt 1: Ermittle den tatsächlich verfügbaren Kontostand
Beginne nicht automatisch mit dem Betrag, den deine Banking-App groß anzeigt.
Prüfe zuerst, ob darin Geld enthalten ist, das eigentlich bereits einen anderen Zweck hat.
Beispiele:
- Rücklage für eine Versicherung
- Geld für eine bevorstehende Reparatur
- reserviertes Urlaubsgeld
- Rücklagen für jährliche Rechnungen
- Geld, das zu deinem Notgroschen gehört
Angenommen, dein Konto zeigt 2.100 €.
Davon sind aber:
400 € für eine Versicherungsrechnung reserviert
300 € Teil einer bereits gebildeten Rücklage
Dann beträgt der für den laufenden Monat relevante Ausgangsbetrag nicht 2.100 €, sondern:
2.100 € − 400 € − 300 € = 1.400 €
Damit verhinderst du, dass zweckgebundenes Geld versehentlich wie frei verfügbares Einkommen behandelt wird.
Schritt 2: Welche festen Abbuchungen kommen noch?
Jetzt geht es nur um Zahlungen, die zwischen dem Kontrolltag und dem Monatsende noch fällig werden.
Das können beispielsweise sein:
| Noch offene Ausgabe | Betrag |
|---|---|
| Strom | 85 € |
| Internet | 45 € |
| Versicherung | 70 € |
| Streaming/Abos | 25 € |
| Summe | 225 € |
Wichtig ist der Zeitpunkt.
Eine Ausgabe, die bereits am 5. bezahlt wurde, darf am 15. nicht noch einmal eingerechnet werden.
Eine Ausgabe, die erst am 24. abgebucht wird, dagegen schon.
Schritt 3: Schätze die notwendigen variablen Ausgaben bis Monatsende
Schwieriger sind Ausgaben, deren Betrag nicht exakt feststeht.
Dazu gehören beispielsweise:
- Lebensmittel
- Tanken oder öffentlicher Verkehr
- Medikamente
- notwendige Haushaltskäufe
Hier sollte nicht automatisch der gesamte Monatsbetrag verwendet werden.
Entscheidend ist, was für den verbleibenden Teil des Monats realistisch noch benötigt wird.
Wenn du normalerweise etwa 400 € im Monat für Lebensmittel ausgibst und bis zum 15. bereits 210 € ausgegeben hast, könnten beispielsweise noch rund 190 € eingeplant werden.
Das ist keine allgemeine Empfehlung für Lebensmittelkosten, sondern eine Rechnung auf Basis des eigenen Budgets.
Die Verbraucherzentrale weist grundsätzlich darauf hin, dass ein realistischer Überblick über die eigenen Finanzen die Erfassung von Einnahmen sowie festen und veränderlichen Ausgaben voraussetzt.
Ein vollständiges Beispiel: Miriam am 15. des Monats
Miriam erhält ihr nächstes Einkommen am ersten Tag des kommenden Monats.
Am 15. zeigt ihr Konto:
1.480 €
Davon sind 200 € bereits für eine geplante Ausgabe reserviert.
Damit bleiben zunächst:
1.280 €
Bis Monatsende erwartet sie noch:
| Position | Betrag |
|---|---|
| Strom und Internet | 115 € |
| Lebensmittel | 240 € |
| Mobilität | 90 € |
| Medikamente | 35 € |
| bereits geplanter Termin | 80 € |
| Gesamt | 560 € |
Der Monatsmitte-Check ergibt:
1.280 € − 560 € = 720 €
Miriam hat also nicht 1.480 € frei verfügbar.
Nach Berücksichtigung ihrer Reservierung und der erwarteten notwendigen Ausgaben beträgt ihr rechnerischer freier Restbetrag:
720 €
Bei noch 15 Tagen:
720 € ÷ 15 = 48 € pro Tag
Auch diese 48 € sind kein empfohlenes Tagesbudget.
Sie zeigen lediglich, wie groß Miriams rechnerischer Spielraum unter den getroffenen Annahmen ist.
Drei Kontostände – drei völlig unterschiedliche Situationen
| Situation A | Situation B | Situation C | |
|---|---|---|---|
| Kontostand am 15. | 1.500 € | 1.500 € | 1.500 € |
| Reserviertes Geld | 100 € | 400 € | 600 € |
| Noch notwendige Ausgaben | 500 € | 650 € | 800 € |
| Freier Restbetrag | 900 € | 450 € | 100 € |
Alle drei Personen sehen am 15. denselben Kontostand.
Ihre tatsächliche finanzielle Bewegungsfreiheit unterscheidet sich jedoch erheblich.
Das ist der Kern des Monatsmitte-Checks:
Nicht der Kontostand entscheidet über deinen Spielraum, sondern der Betrag, der nach den noch offenen Verpflichtungen übrig bleibt.
Warum gerade ein Check während des Monats sinnvoll sein kann
Ein Haushaltsbuch am Monatsende beantwortet vor allem:
„Was ist passiert?“
Ein Zwischencheck beantwortet dagegen:
„Was kann ich für den Rest des Monats noch beeinflussen?“
Wenn bereits Mitte des Monats sichtbar wird, dass der freie Restbetrag ungewöhnlich klein ist, besteht noch Zeit zu reagieren.
Zum Beispiel können verschiebbare Käufe später erfolgen oder variable Ausgaben genauer beobachtet werden.
Durchschnittswerte helfen nur begrenzt
Nach Angaben des Statistischen Bundesamts gaben private Haushalte in Deutschland 2024 durchschnittlich 3.257 € pro Haushalt und Monat für private Konsumausgaben aus.
Davon entfielen durchschnittlich 1.181 € auf Wohnen, Energie und Wohnungsinstandhaltung.
Auf Nahrungsmittel, Getränke, Tabakwaren und ähnliche Ausgaben entfielen durchschnittlich 457 €.
Diese Werte sind ausschließlich statistische Durchschnittswerte.
Sie sind keine Empfehlung, kein Zielwert, kein Mindestbetrag und kein Betrag, den jede lesende Person normalerweise ausgeben sollte.
Haushaltsgröße, Einkommen, Wohnsituation und persönliche Umstände unterscheiden sich.
Für den Monatsmitte-Check sind die eigenen tatsächlichen Ausgaben deshalb hilfreicher als allgemeine Durchschnittswerte.
Vier Signale, die du beim Check beobachten kannst
Der Monatsmitte-Check wird besonders interessant, wenn du ihn mehrere Monate wiederholst.
1. Der freie Restbetrag wird jeden Monat früher klein
Dann lohnt sich ein Blick darauf, welche Ausgaben gestiegen sind.
2. Rücklagen werden regelmäßig zum Monatsbudget gerechnet
Dann wirkt der verfügbare Betrag größer, als er tatsächlich ist.
3. Nach dem Gehalt steigt das Konto stark, fällt aber schnell wieder
Hier kann eine zeitliche Übersicht der Abbuchungen helfen.
4. Der Restbetrag wird regelmäßig negativ
Dann reicht nicht nur eine bessere Verteilung innerhalb des Monats.
Einnahmen, feste Verpflichtungen und variable Ausgaben sollten grundsätzlich gegenübergestellt werden.
Eine einfache Monatsmitte-Tabelle
Die folgende Tabelle kann als einfache Arbeitsvorlage für den eigenen Monatsmitte-Check dienen.
| Monatsmitte-Check | Betrag |
|---|---|
| Kontostand | _____ € |
| − zweckgebundene Rücklagen | _____ € |
| − noch offene feste Ausgaben | _____ € |
| − notwendige variable Ausgaben | _____ € |
| − bereits geplante Ausgaben | _____ € |
| = freier Restbetrag | _____ € |
| verbleibende Tage | _____ |
| freier Restbetrag ÷ Tage | _____ €/Tag |
Wer diese Tabelle mehrere Monate aufbewahrt, kann zusätzlich vergleichen, ob der finanzielle Spielraum zur Monatsmitte größer oder kleiner wird.
Was der Monatsmitte-Check nicht kann
Die Methode kann keine unerwarteten Ereignisse vorhersagen.
Eine Autoreparatur, eine hohe Nachzahlung oder eine andere ungeplante Belastung kann die Rechnung jederzeit verändern.
Sie ersetzt deshalb weder einen Notgroschen noch eine langfristige Finanzplanung.
Der Check soll lediglich eine andere Frage beantworten:
„Wie viel von meinem heutigen Kontostand kann ich unter meinen derzeit bekannten Verpflichtungen tatsächlich als frei betrachten?“
Wann der 15. ein guter Kontrollpunkt ist und wann nicht
Der Monatsmitte-Check ist nach dem Kalender benannt, nicht nach einem Gesetz. Er funktioniert am besten, wenn dein Gehalt zum Monatsende oder Monatsanfang eingeht, weil der 15. dann ungefähr in der Mitte deines Finanzmonats liegt. Wer sein Geld an anderen Tagen bekommt, verschiebt den Kontrolltag.
| Gehaltseingang | Sinnvoller Kontrolltag | Begründung |
|---|---|---|
| Ende des Monats (z. B. 28.) | 13. bis 15. des Folgemonats | Etwa die Hälfte des Zeitraums bis zum nächsten Gehalt |
| Anfang des Monats (z. B. 1.) | 15. des Monats | Klassische Monatsmitte |
| Mitte des Monats (z. B. 15.) | Am 30. oder 1. | Die Mitte liegt dann am Monatswechsel |
| Zweimal im Monat oder wöchentlich | Je ein Check pro Zahlungsintervall | Die Perioden sind kürzer, daher häufiger kontrollieren |
| Unregelmäßig (Selbständige, Aushilfen) | Alle zwei Wochen und nach jedem größeren Zahlungseingang | Es gibt keine feste Periode |
Entscheidend ist der Zeitraum bis zur nächsten sicheren Einnahme. Wenn du erst in 14 Tagen wieder Geld bekommst, rechnest du für 14 Tage. Der Monatsmitte-Check ist also eine Momentaufnahme mit klarer Frage: Reicht das, was jetzt auf dem Konto liegt, abzüglich der festen Abbuchungen, für die Tage, die noch vor dir liegen?
Ein häufiger Fehler ist, Einnahmen vorwegzunehmen. Ein Gehalt, das wahrscheinlich pünktlich kommt, gehört nicht in die Rechnung, solange es nicht auf dem Konto ist. Der Check soll das Risiko zeigen, dass es sich verzögert, und dafür rechnest du ohne das nächste Gehalt.
Der Tagespuffer: Eine Rechnung mit drei Kontoständen
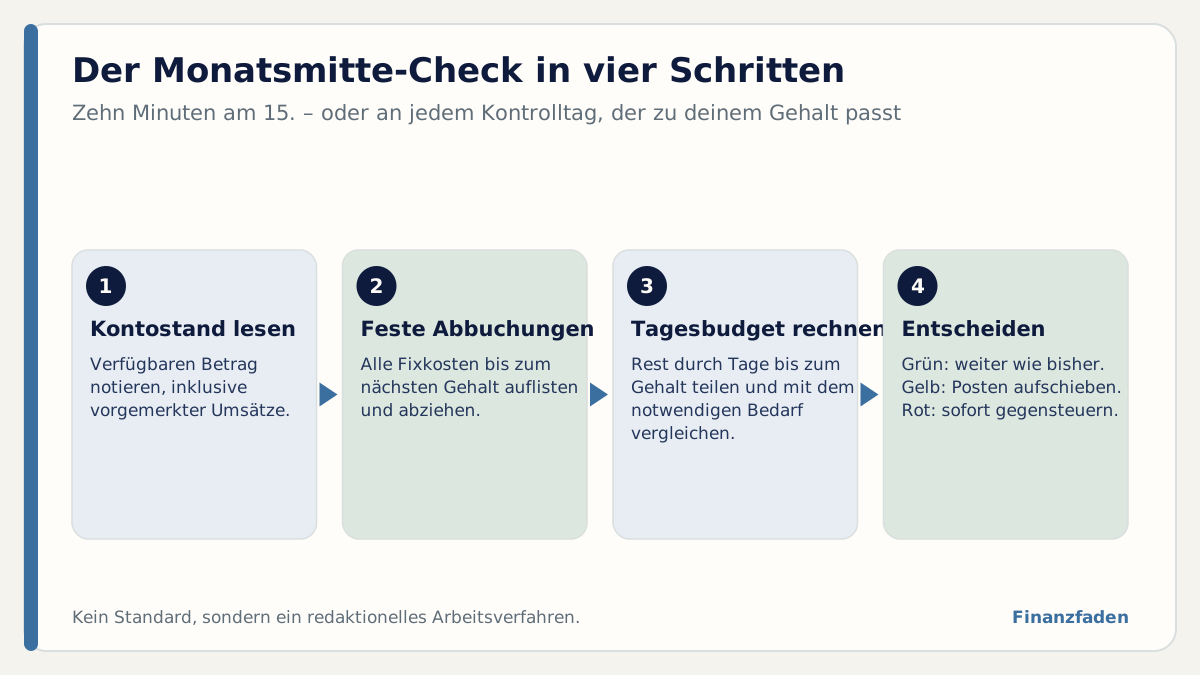
Die Kernrechnung des Checks ist einfach. Du nimmst den verfügbaren Kontostand, ziehst alle festen Abbuchungen bis zum nächsten Gehalt ab und teilst den Rest durch die Anzahl der Tage. Das Ergebnis ist dein Tagesbudget, das du mit deinem notwendigen Tagesbedarf vergleichst. Die Differenz nennen wir Tagespuffer.
Tagesbudget = (Kontostand − feste Abbuchungen) ÷ Resttage. Tagespuffer = Tagesbudget − notwendiger Tagesbedarf.
Drei fiktive Personen stehen am 15. des Monats vor derselben Aufgabe: 15 Tage bis zum Gehalt, 540 Euro feste Abbuchungen (200 Euro an Tag 17, 140 Euro an Tag 22, 200 Euro an Tag 27) und ein notwendiger Alltagsbedarf von 28 Euro pro Tag für Lebensmittel, Fahrten und Kleinigkeiten.
| Person | Kontostand am 15. | Feste Abbuchungen | Tagesbudget | Notwendiger Bedarf | Tagespuffer | Kontostand am 30. |
|---|---|---|---|---|---|---|
| Tobias | 1.260 € | 540 € | 48,00 € | 28 € | 20,00 € | 300 € |
| Selin | 980 € | 540 € | 29,33 € | 28 € | 1,33 € | 20 € |
| Marco | 720 € | 540 € | 12,00 € | 28 € | -16,00 € | -240 € |
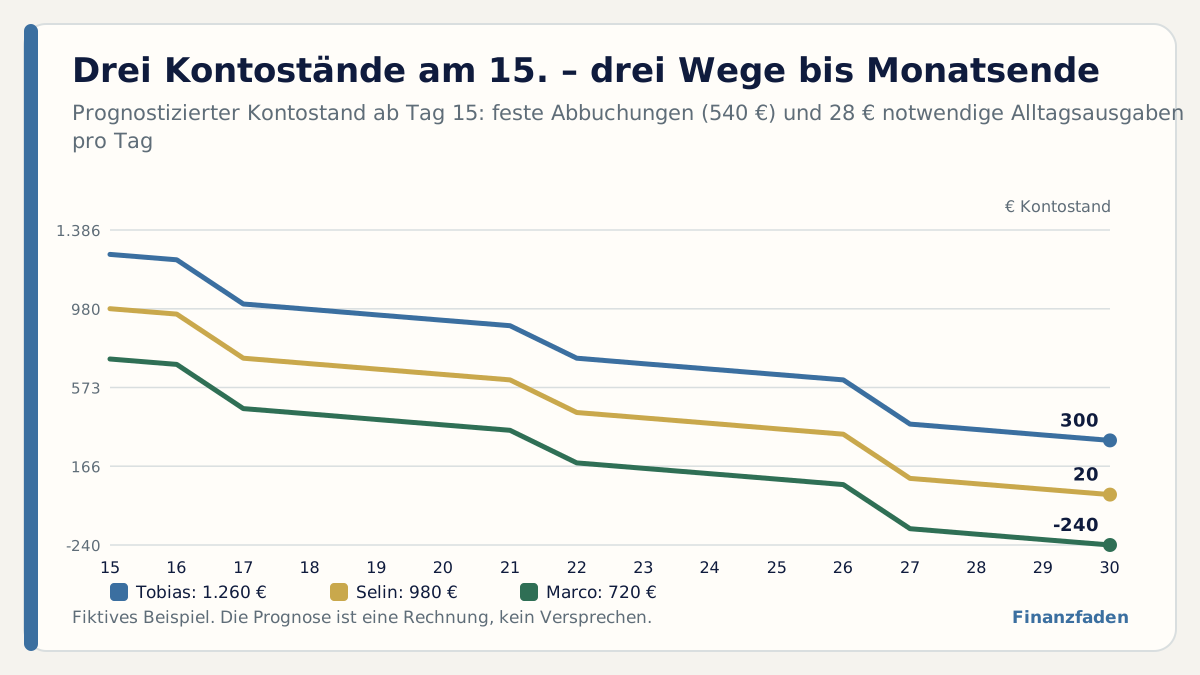
Tobias hat ein Tagesbudget von 48,00 € und einen Puffer von 20,00 € pro Tag. Er kann sich kleine Extras leisten, am Monatsende bleiben 300 €. Selin liegt knapp: 20 € am Monatsende bedeuten, dass ein einziger unerwarteter Betrag sie ins Minus bringt. Marco hat bereits am 15. ein Problem: Sein Tagesbudget von 12,00 € liegt unter dem Bedarf von 28 Euro, am Monatsende fehlen 240 €.
Die Zahlen zeigen, warum der Kontostand am 15. allein nichts sagt. Marco hat 260 Euro weniger auf dem Konto als Selin, aber der entscheidende Unterschied liegt woanders: Bei ihm ist die Differenz zum Bedarf negativ. Der Check ordnet jede Situation in eine Ampel: Grün, wenn der Tagespuffer deutlich positiv ist, Gelb, wenn er nahe null liegt, Rot, wenn er negativ ist.
Den notwendigen Tagesbedarf realistisch schätzen
Der schwierigste Teil des Checks ist der Wert für die variablen Ausgaben. Zu niedrig geschätzt, täuscht er Sicherheit vor; zu hoch geschätzt, erzeugt er unnötigen Druck. Verlässlicher als ein Bauchgefühl ist ein Blick auf die eigenen Kontoauszüge der letzten drei Monate.
- Sammle alle Ausgaben, die nicht fest sind: Lebensmittel, Drogerie, Kraftstoff oder Nahverkehr, Restaurant, Kleidung, Kleinigkeiten.
- Teile sie in notwendig und frei wählbar. Lebensmittel und Fahrten zur Arbeit sind notwendig, Restaurant und Kleidung meist nicht.
- Bilde pro Monat die Summe der notwendigen Ausgaben, teile sie durch 30 und nimm den höchsten der drei Werte. So rechnest du vorsichtig.
- Rechne Ausnahmen separat: Ein Arzttermin oder ein Geburtstagsgeschenk gehört in die feste Liste, wenn du es schon kennst.
Zum Vergleich: Nach der Einkommens- und Verbrauchsstichprobe 2023 des Statistischen Bundesamts geben Haushalte im Durchschnitt rund 3.030 Euro im Monat für Konsum aus, davon 52 Prozent für Wohnen und Nahrungsmittel. Solche Durchschnittswerte taugen als Plausibilitätscheck, aber nicht als Eingabewert, denn dein Haushalt kann deutlich abweichen. Ein Singlehaushalt auf dem Land und eine Familie in der Stadt haben völlig verschiedene Tagesbedarfe.
Hinzu kommt der Preiseffekt. Nach der Schätzung von Destatis lag die Inflationsrate im Oktober 2026 bei 2,8 Prozent, die Nahrungsmittelpreise lagen nur 0,4 Prozent über dem Vorjahr, Energie dagegen 12,2 Prozent. Wer seinen Tagesbedarf aus Kontoauszügen des Vorjahres ableitet, sollte deshalb vor allem bei Kraftstoff und Energie nachrechnen. Beim Lebensmittelbudget fällt die Anpassung moderat aus.
Wenn der Check Rot zeigt: Sofortmaßnahmen in sinnvoller Reihenfolge
Ein roter Check ist kein Urteil, sondern ein Hinweis, solange noch Zeit ist. Entscheidend ist die Reihenfolge der Maßnahmen: zuerst die, die nichts kosten, dann die, die Gebühren verursachen könnten.
- Aufschiebbare Ausgaben verschieben: Alles, was nicht notwendig ist und nicht vor dem Gehalt bezahlt werden muss, wartet bis zum nächsten Gehalt.
- Feste Termine prüfen: Kann eine Abbuchung per Terminänderung nach dem Gehaltseingang verschoben werden? Bei vielen Anbietern geht das im Kundenkonto.
- Reserve nutzen, wenn sie dafür gedacht ist: Eine Entnahme aus dem Notgroschen ist kein Versagen, solange du sie als solche kennzeichnest und zeitnah auffüllst.
- Einnahmen vorziehen: Prüfe, ob ausstehende Erstattungen, Rechnungen an Kunden oder Rückzahlungen schneller eingehen können.
- Beratung suchen, wenn das Minus sich wiederholt: Dann ist es ein Strukturproblem. Der Dispo-Frühwarnwert zeigt, ab wann.
Nicht empfehlenswert ist, die Lücke automatisch mit dem Dispo zu schließen. Er ist teuer: Im Mai 2025 lag der durchschnittliche Dispozins laut Stiftung Warentest bei 11,22 Prozent. Und er gewöhnt dich an einen Mechanismus, der sich verselbständigt. Wenn du ihn doch nutzt, dann bewusst und mit einem Plan, wie du das Minus ausgleichst.
Anpassungen für unregelmäßiges Einkommen
Wer kein festes Monatsgehalt bekommt, kann den Monatsmitte-Check trotzdem nutzen. Statt auf den 15. zu schauen, wählt er einen festen Rhythmus, etwa alle 14 Tage, und rechnet mit dem sicheren Teil seiner Einnahmen. Als sicher gilt, was vertraglich vereinbart oder bereits gebucht ist.
- Rechne mit dem niedrigsten üblichen Monatseinkommen der letzten zwölf Monate, nicht mit dem Durchschnitt.
- Lege in guten Monaten einen festen Betrag in eine Ausgleichsrücklage, die Schwankungen glättet. Ziel ist, dass das Konto jeden Monat einen ähnlichen Betrag erhält, auch wenn das Einkommen schwankt.
- Plane Steuer- und Sozialabgaben ein, wenn du selbständig bist, damit du nicht mit Geld planst, das dir nicht gehört.
- Rechne den Check nach jedem größeren Zahlungseingang neu, weil sich Tagesbudget und Planungszeitraum ändern.
Das Prinzip bleibt gleich: Kontostand minus feste Abbuchungen, geteilt durch die Tage bis zur nächsten sicheren Einnahme. Weil die Einnahme unsicher ist, solltest du die Reserve höher ansetzen und den Check häufiger durchführen. Für Selbständige empfiehlt sich außerdem, private und geschäftliche Konten zu trennen, damit der Kontostand eindeutig ist.
Häufige Fragen zum Monatsmitte-Check
Ist der Check ein Ersatz für ein Haushaltsbuch?
Nein. Er ist ein Frühwarninstrument für den laufenden Monat. Ein Haushaltsbuch dokumentiert Ausgaben, der Check entscheidet, ob du sie in den nächsten Tagen tragen kannst. Beides ergänzt sich. Die Verbraucherzentrale beschreibt, wie ein Haushaltsbuch aufgebaut werden kann.
Wie genau müssen die Zahlen sein?
Auf zehn Euro genau genügt. Wichtig ist, dass keine große Abbuchung fehlt und der notwendige Bedarf realistisch ist.
Was tun, wenn die festen Abbuchungen an unterschiedlichen Tagen schwanken?
Nimm für jede Abbuchung den höchsten Betrag der letzten drei Monate. So rechnest du vorsichtig.
Kann ich den Check automatisieren?
Mit einer einfachen Tabelle ja: Spalten für Kontostand, feste Abbuchungen, Resttage, Tagesbedarf. Die Formel steht oben. Automatisierung ersetzt aber nicht den Blick auf das Konto.
Wie oft sollte ich den Check durchführen?
Einmal pro Monat reicht bei stabilem Konto. Bei knappen Beständen lohnt ein Zwischencheck nach zehn Tagen.
Wie viel Einsparung braucht ein roter Check? Eine Rechnung für Marco
Marco fehlen bis zum Monatsende 240 €. Das sind bei 15 verbleibenden Tagen 16 € pro Tag, die er einsparen oder anderweitig beschaffen müsste. Diese Zahl hilft mehr als das vage Gefühl, „sparsamer sein zu müssen“, denn sie lässt sich mit konkreten Gewohnheiten vergleichen.
| Möglichkeit (Beispielwerte) | Ersparnis pro Tag | Ersparnis in 15 Tagen | Deckt die Lücke? |
|---|---|---|---|
| Mittagessen: Kantine/Imbiss (8,50 €) durch mitgebrachtes Essen (3,00 €) | 5,50 € | 82,50 € | teilweise |
| Kaffee unterwegs (3,80 €) durch Thermoskanne (0,50 €) | 3,30 € | 49,50 € | teilweise |
| Zwei Fahrten mit Auto (je 6,00 € Kraftstoff) auf Fahrrad oder Bahn verlagern | 6,00 € | 90,00 € | teilweise |
| Alle drei Maßnahmen zusammen | 14,80 € | 222,00 € | nein |
Die Beträge sind erfundene Beispielwerte. Sie zeigen, dass kleine Gewohnheiten in 15 Tagen große Summen ergeben können, aber auch, dass eine einzelne Maßnahme selten reicht. Marco bräuchte mehrere Änderungen gleichzeitig, und er sollte sie so wählen, dass er sie wirklich durchhalten kann. Ein Plan, der nach drei Tagen scheitert, ist schlechter als ein kleinerer, der hält.
Wichtig ist, die Lücke nicht aus Gewohnheit mit dem Dispo zu schließen. Selbst ein kurzes Minus von 240 Euro für 15 Tage kostet bei 11,22 Prozent nur rund 1,11 Euro Zinsen, die Gefahr liegt nicht im Betrag, sondern im Muster: Wer jeden Monat so plant, rutscht in den Dauerzustand. Der Check soll dir zeigen, wann du früh genug gegensteuern kannst.
Das Monatsprotokoll: Der Check als Trend über sechs Monate
Ein einzelner Check zeigt eine Momentaufnahme. Wertvoller wird er, wenn du die Ergebnisse über mehrere Monate festhältst. Dazu genügt eine Tabelle mit drei Spalten: Datum, Tagesbudget am Kontrolltag, voraussichtlicher Kontostand am Monatsende. Nach sechs Monaten erkennst du Trends, die ein einzelner Monat verbirgt.
| Monat | Tagesbudget am 15. | Prognose Monatsende | Ampel |
|---|---|---|---|
| Monat 1 | 48 € | 300 € | Grün |
| Monat 2 | 44 € | 260 € | Grün |
| Monat 3 | 31 € | 70 € | Gelb |
| Monat 4 | 29 € | 20 € | Gelb |
| Monat 5 | 22 € | -90 € | Rot |
| Monat 6 | 14 € | -210 € | Rot |
Im fiktiven Beispiel sinkt das Tagesbudget von 48 auf 14 Euro, die Prognose rutscht von +300 auf −210 Euro. Kein einzelner Monat war dramatisch, aber die Reihe zeigt eine klare Richtung. Hier greift der Dispo-Frühwarnwert als zweiter Blick: Wenn Tagesbudget und Monatsend-Prognose über mehrere Monate sinken, sollte die Analyse von der Monatsebene auf die Ebene des Kostenbodens wechseln.
Frage dich bei einem fallenden Trend: Sind die Fixkosten gestiegen, ist das Einkommen gesunken oder haben sich die variablen Ausgaben verändert? Jede Ursache verlangt eine andere Antwort. Steigen die Fixkosten, hilft der Blick auf Verträge und Fristen. Sinkt das Einkommen, braucht es Reserve und Reaktionsfähigkeit. Wachsen die variablen Ausgaben, helfen Tageswerte und Gewohnheiten.
Der Check für Paare und gemeinsame Konten
Bei Paaren und Wohngemeinschaften mit gemeinsamem Konto wird der Monatsmitte-Check schwieriger, weil mehrere Personen auf denselben Kontostand zugreifen. Die Rechnung bleibt dieselbe, aber sie braucht eine gemeinsame Absprache über den notwendigen Bedarf.
- Legt gemeinsam fest, was als notwendig gilt. Lebensmittel und Fahrten zur Arbeit gehören dazu, persönliche Ausgaben nicht.
- Bestimmt einen Kontrolltag, an dem beide den Kontostand ansehen. Ein fester Termin, etwa ein Gespräch am 15., vermeidet Missverständnisse.
- Rechnet mit den Gesamtausgaben beider Personen. Zwei Tagesbudgets sind nicht dasselbe wie ein gemeinsames.
- Haltet das Ergebnis schriftlich fest, damit niemand später etwas anderes in Erinnerung hat.
Besonders wichtig ist, dass beide Zugang zu denselben Zahlen haben. Wenn eine Person die Abbuchungen kennt und die andere nur den Kontostand, entstehen Konflikte, die mit dem Geld wenig zu tun haben. Eine einfache Aufteilung, wie sie der Beitrag zu gemeinsamen Ausgaben beschreibt, kann den Check erleichtern.
Den Kontostand nicht mit dem noch freien Einkaufsbudget verwechseln
Eine ausstehende Kartenzahlung darf nicht zweimal abgezogen werden. Wenn sie den angezeigten verfügbaren Betrag bereits reduziert hat, wäre ein weiterer pauschaler Abzug im eigenen Arbeitsblatt eine Doppelzählung. Ist sie dagegen nur als noch nicht berücksichtigter Posten bekannt, gehört sie zusätzlich in den Plan. Entscheidend ist also, welche Größe die verwendete Bankanzeige tatsächlich darstellt.
Schreibe neben den Ausgangsbetrag ausdrücklich „gebuchter Saldo“ oder „verfügbarer Betrag einschließlich berücksichtigter Vormerkungen“. Prüfe dann die erfassten Ausgaben gegen diese Definition. Das macht den Monatsmitte-Check nachvollziehbar, statt vorsichtshalber dieselbe Zahlung mehrfach einzuplanen und dadurch einen vermeintlichen Engpass zu erzeugen.
Fazit
Ein hoher Kontostand in der Monatsmitte kann beruhigend wirken – aber er kann täuschen.
Entscheidend ist nicht nur, was heute auf dem Konto steht, sondern was davon bis zum nächsten Einkommen bereits gebraucht wird.
Der Finanzfaden-Monatsmitte-Check trennt deshalb drei Dinge:
sichtbares Geld → noch gebundenes Geld → tatsächlich freier Restbetrag.
Damit wird aus einem Kontostand eine Information, mit der sich der verbleibende Monat realistischer planen lässt.
Quellen und Referenzen
Alle verwendeten statistischen Kennzahlen und Verbrauchergrundlagen im Überblick:
Statistisches Bundesamt (Destatis) – Struktur der Konsumausgaben privater Haushalte 2024
Verbraucherzentrale – Haushaltsbuch führen: Überblick über Ihre Finanzen
Verbraucherzentrale Hamburg – Dispozinsen weiter gestiegen (Auswertung Stiftung Warentest, Mai 2025)
Destatis – Konsumausgaben privater Haushalte nach monatlichem Haushaltsnettoeinkommen (EVS)
Methodik & rechtlicher Hinweis
Der „Finanzfaden-Monatsmitte-Check“ samt Tagespuffer ist eine redaktionelle Orientierungsmethode mit fiktiven Haushaltsbeispielen und keine offizielle Finanzkennzahl. Keine individuelle Finanz- oder Rechtsberatung. Ihre Werte können Sie ergänzend im Budgetrechner unter /tools prüfen. Stand: 11. November 2026.