Hinweis zum Modell: Die „Reaktionsquote“ und die „Fixkosten-Reaktionszeit“ ist eine eigene Rechenmethode von Finanzfaden und keine amtliche oder wissenschaftlich geprüfte Kennzahl. Die Personen und Zahlen in den Beispielen sind erfunden und zeigen nur den Rechenweg. Setze für dich deine eigenen Beträge ein.
Zwei Haushalte können jeden Monat exakt 1.600 Euro Fixkosten haben – und trotzdem finanziell unterschiedlich flexibel sein.
Der Grund: Die Höhe der Fixkosten zeigt nur, wie viel Geld regelmäßig gebunden ist. Sie sagt noch nichts darüber aus, wie schnell sich diese Belastung verändern lässt.
Ein Streaming-Abo kann möglicherweise relativ kurzfristig beendet werden. Bei anderen Verträgen kann eine Mindestlaufzeit bestehen. Eine Wohnung lässt sich wiederum nicht wie ein digitales Abo behandeln.
Deshalb lohnt sich neben der Frage „Wie hoch sind meine Fixkosten?“ eine zweite:
„Wie viel meiner monatlichen Fixkosten könnte ich innerhalb eines bestimmten Zeitraums tatsächlich reduzieren?“
Dafür verwenden wir bei Finanzfaden die Fixkosten-Reaktionszeit und die dazugehörige Finanzfaden-Reaktionsquote.
Was ist die Finanzfaden-Reaktionsquote?
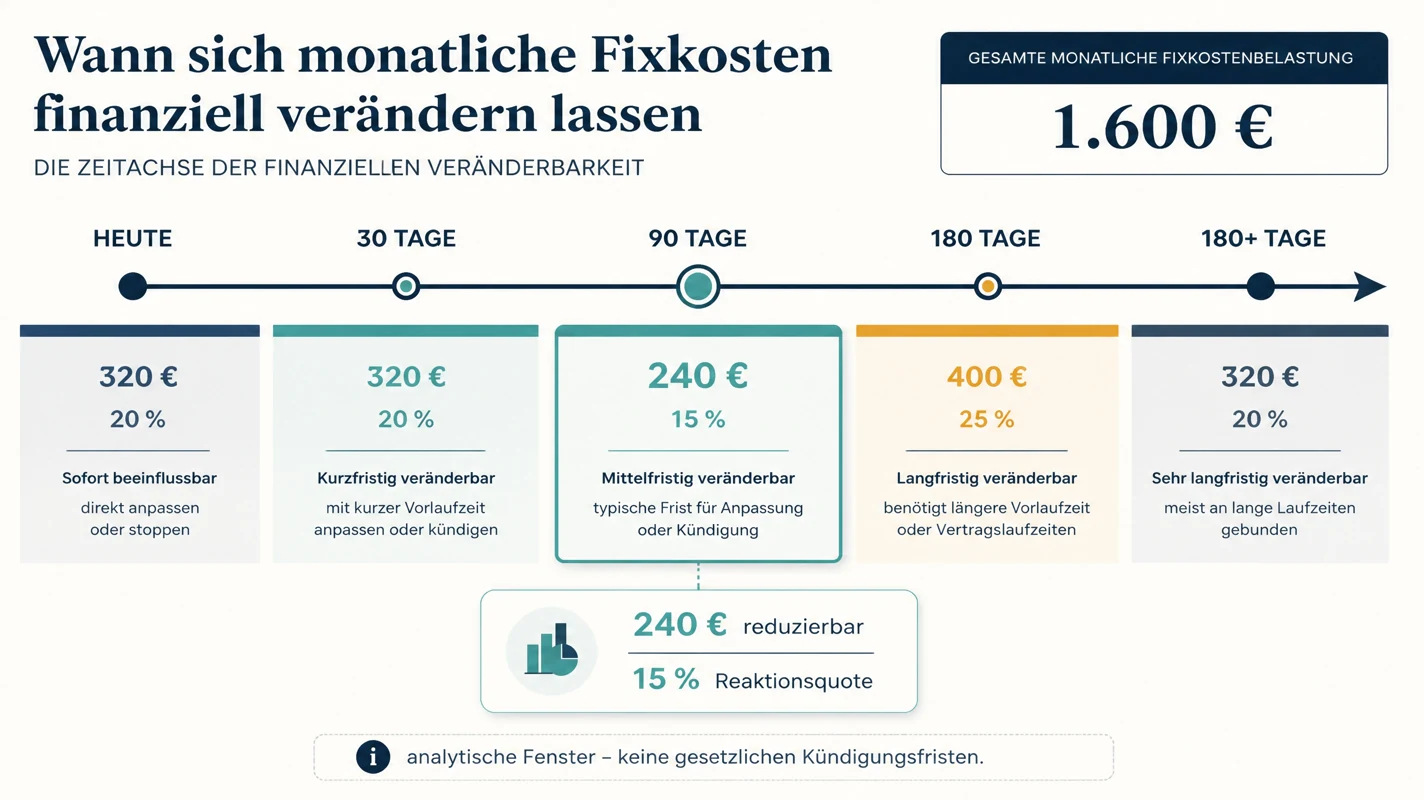
Die Reaktionsquote betrachtet einen festgelegten Zeitraum – beispielsweise 30, 90 oder 180 Tage – und setzt die darin realistisch reduzierbaren monatlichen Fixkosten ins Verhältnis zu den gesamten monatlichen Fixkosten.
Reaktionsquote = reduzierbare monatliche Fixkosten im betrachteten Zeitraum ÷ gesamte monatliche Fixkosten × 100
Wichtig: Die Finanzfaden-Reaktionsquote ist keine offizielle oder standardisierte Finanzkennzahl. Sie ist ein redaktionelles Rechenmodell von Finanzfaden, das die zeitliche Veränderbarkeit laufender Verpflichtungen sichtbar machen soll.
Es gibt deshalb auch keinen allgemeingültigen Wert, ab dem die Quote „gut“, „schlecht“ oder „sicher“ wäre.
Drei Ebenen, die man nicht verwechseln sollte
Bei laufenden Kosten sind drei Fragen voneinander zu trennen:
1. Wie hoch ist die Ausgabe?
Zum Beispiel 45 Euro monatlich.
2. Kann die Ausgabe reduziert oder beendet werden?
Nicht jede regelmäßige Zahlung lässt sich einfach streichen.
3. Wann wird die Änderung finanziell wirksam?
Eine heute ausgesprochene Kündigung bedeutet nicht automatisch, dass bereits morgen keine Zahlung mehr anfällt.
Gerade der dritte Punkt wird in einer normalen Monatsübersicht leicht übersehen.
Beispiel: 1.600 Euro Fixkosten im Monat
Nehmen wir einen fiktiven Haushalt mit:
Nettoeinkommen: 2.800 €
Monatliche Fixkosten: 1.600 €
Für die Analyse werden sämtliche laufenden Verpflichtungen einzeln geprüft.
| Kostenart | Monatlich | Veränderbarkeit | Früheste Wirkung |
|---|---|---|---|
| Miete | 850 € | nicht kurzfristig einplanen | individuell |
| Strom | 100 € | Vertrag/Tarif prüfen | individuell |
| Internet | 50 € | Vertrag prüfen | individuell |
| Mobilfunk | 40 € | Vertrag prüfen | individuell |
| Versicherungen | 120 € | einzeln prüfen | individuell |
| Fitness | 40 € | Vertrag prüfen | individuell |
| Streaming/Abos | 50 € | einzeln prüfen | individuell |
| weitere feste Verpflichtungen | 350 € | einzeln prüfen | individuell |
| Gesamt | 1.600 € | — | — |
Die Tabelle enthält bewusst keine pauschalen Kündigungsfristen. Entscheidend sind der konkrete Vertrag, die Laufzeit, mögliche Sonderregeln und der tatsächliche Zeitpunkt, zu dem die finanzielle Belastung endet.
Die 30-, 90- und 180-Tage-Perspektive
Nun kann der Haushalt drei Analysefenster bilden:
Innerhalb von 30 Tagen:
Welche monatlichen Kosten könnten bis dahin tatsächlich reduziert sein?
Innerhalb von 90 Tagen:
Welche zusätzlichen Verpflichtungen könnten bis dahin verändert oder beendet werden?
Innerhalb von 180 Tagen:
Wie groß wäre der veränderbare Teil der Fixkosten bei einem längeren Planungshorizont?
Diese Zeitfenster sind keine gesetzlichen Kündigungsfristen. Sie dienen ausschließlich dazu, die eigene Kostenstruktur systematisch zu untersuchen.
Beispielrechnung für 90 Tage
Angenommen, die individuelle Vertragsprüfung ergibt, dass innerhalb von 90 Tagen monatliche Belastungen von insgesamt 240 Euro realistisch entfallen oder reduziert werden könnten.
Dann lautet die Rechnung:
240 € ÷ 1.600 € × 100 = 15 %
Die 90-Tage-Reaktionsquote beträgt 15 %.
Das bedeutet ausschließlich:
In diesem Beispiel könnten innerhalb des betrachteten Zeitraums monatliche Fixkosten in Höhe von 15 Prozent der aktuellen Fixkostenbelastung reduziert werden.
Es bedeutet nicht, dass eine Reaktionsquote von 15 Prozent grundsätzlich gut oder schlecht ist.
Gleiche Fixkosten, unterschiedliche Flexibilität
Jetzt vergleichen wir zwei fiktive Haushalte.
Beide haben monatliche Fixkosten von 1.600 Euro.
Haushalt A kann nach Prüfung seiner Verträge innerhalb von 90 Tagen monatlich 240 Euro reduzieren:
240 ÷ 1.600 × 100 = 15 %
Haushalt B könnte im gleichen Zeitraum monatlich 480 Euro reduzieren:
480 ÷ 1.600 × 100 = 30 %
Beide starten also mit derselben Fixkostensumme.
Ihre kurzfristige Veränderbarkeit ist jedoch unterschiedlich.
Genau diese Information geht verloren, wenn man ausschließlich auf die Höhe der Fixkosten schaut.
| Haushalt | Monatliche Fixkosten | Reduzierbar in 90 Tagen | 90-Tage-Reaktionsquote |
|---|---|---|---|
| A | 1.600 € | 240 € | 15 % |
| B | 1.600 € | 480 € | 30 % |
So berechnest du deine eigene Reaktionsquote
Erstelle zunächst eine Liste deiner regelmäßigen Verpflichtungen. Notiere anschließend für jede Position den monatlichen Betrag und prüfe den tatsächlichen Vertrag.
Entscheidend ist nicht nur, wann du kündigen kannst, sondern wann eine Änderung deine monatliche Belastung tatsächlich reduziert.
Ordne die Beträge anschließend beispielsweise diesen Zeitfenstern zu:
0–30 Tage
31–90 Tage
91–180 Tage
mehr als 180 Tage beziehungsweise kurzfristig nicht veränderbar
Danach addierst du die monatlichen Beträge, die innerhalb des gewünschten Zeitfensters tatsächlich reduziert werden könnten.
Diese Summe teilst du durch deine gesamten monatlichen Fixkosten.
Kündbar bedeutet nicht automatisch sinnvoll
Eine wichtige Einschränkung: Die Reaktionsquote misst keine Lebensqualität und gibt keine Sparanweisung.
Nur weil ein Vertrag theoretisch beendet werden könnte, bedeutet das nicht, dass eine Kündigung sinnvoll wäre.
Auch notwendige Versicherungen, Energieversorgung, Mobilität oder andere für den eigenen Alltag wichtige Leistungen dürfen nicht allein aufgrund einer höheren Reaktionsquote gestrichen werden.
Die Kennzahl soll Transparenz schaffen, nicht Entscheidungen vorgeben.
Verträge immer einzeln prüfen
Bei Vertragslaufzeiten und Kündigungen sind Pauschalaussagen problematisch.
Für zahlreiche Verbraucherverträge gelten gesetzliche Vorgaben zu Laufzeiten, Verlängerungen und Kündigungsmöglichkeiten.
Für bestimmte online abschließbare Dauerschuldverhältnisse sieht § 312k BGB eine elektronische Kündigungsmöglichkeit über eine Kündigungsschaltfläche vor. Die Vorschrift enthält jedoch Ausnahmen, unter anderem in Bezug auf Webseiten, die Finanzdienstleistungen betreffen, sowie Verträge über Finanzdienstleistungen.
Die Verbraucherzentrale weist ebenfalls darauf hin, dass nicht alle Verträge gleich behandelt werden können. Beispielsweise gelten für Mietverträge andere formale Anforderungen als für viele gewöhnliche Verbraucherverträge.
Deshalb gilt für die persönliche Berechnung:
Vertrag und aktuelle Bedingungen prüfen, statt eine allgemeine Kündigungsfrist anzunehmen.
Reaktionsquote und Abbuchungsdichte messen zwei verschiedene Dinge
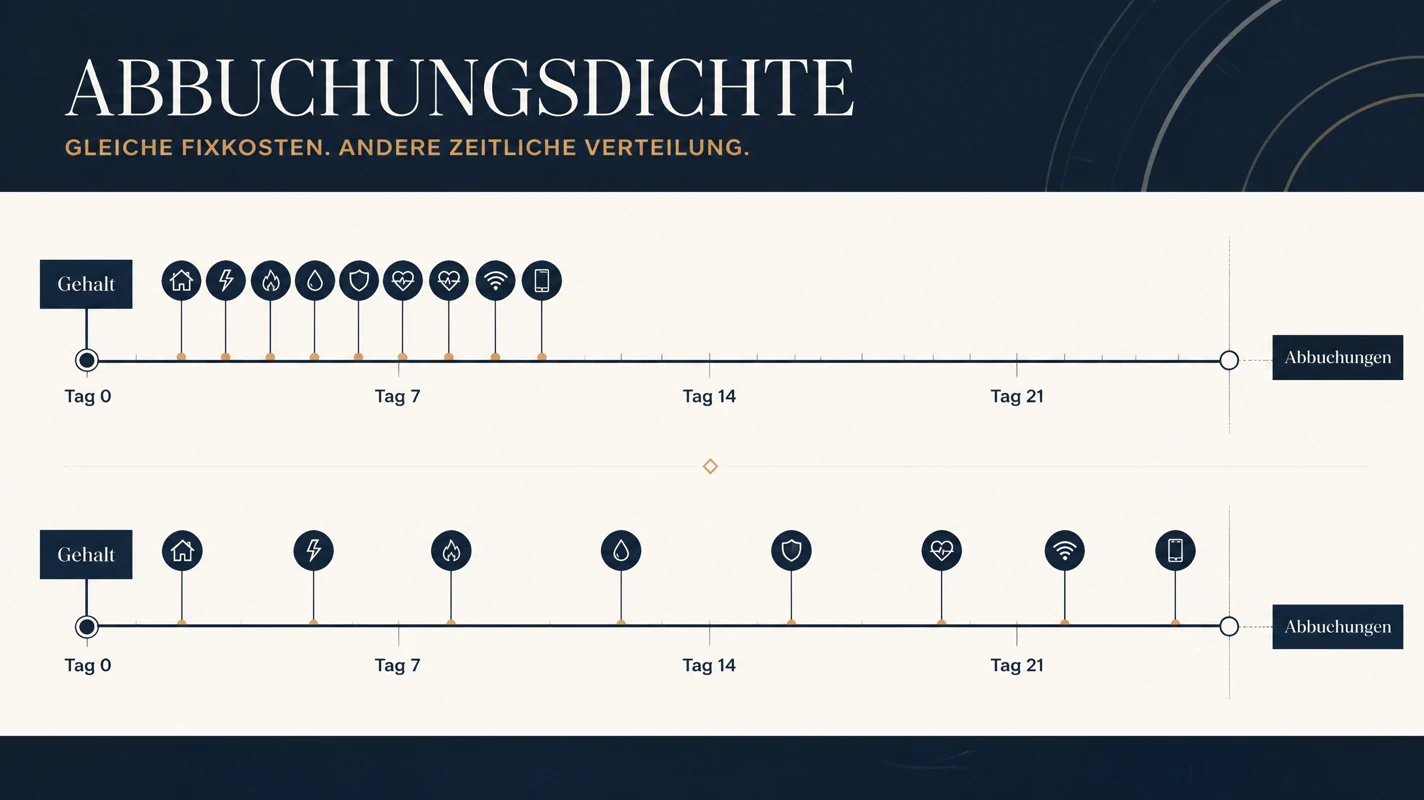
Die bereits vorgestellte Finanzfaden-Abbuchungsdichte beantwortet:
Wann verlassen meine Fixkosten das Konto?
Die Reaktionsquote beantwortet dagegen:
Wie schnell kann sich meine monatliche Fixkostenbelastung verändern?
Ein Haushalt kann deshalb beispielsweise eine starke Konzentration seiner Abbuchungen am Monatsanfang haben und gleichzeitig langfristig an vielen dieser Verpflichtungen gebunden sein.
Die beiden Kennzahlen betrachten unterschiedliche Dimensionen derselben Kostenstruktur.
Verbindung zu den anderen Finanzfaden-Perspektiven
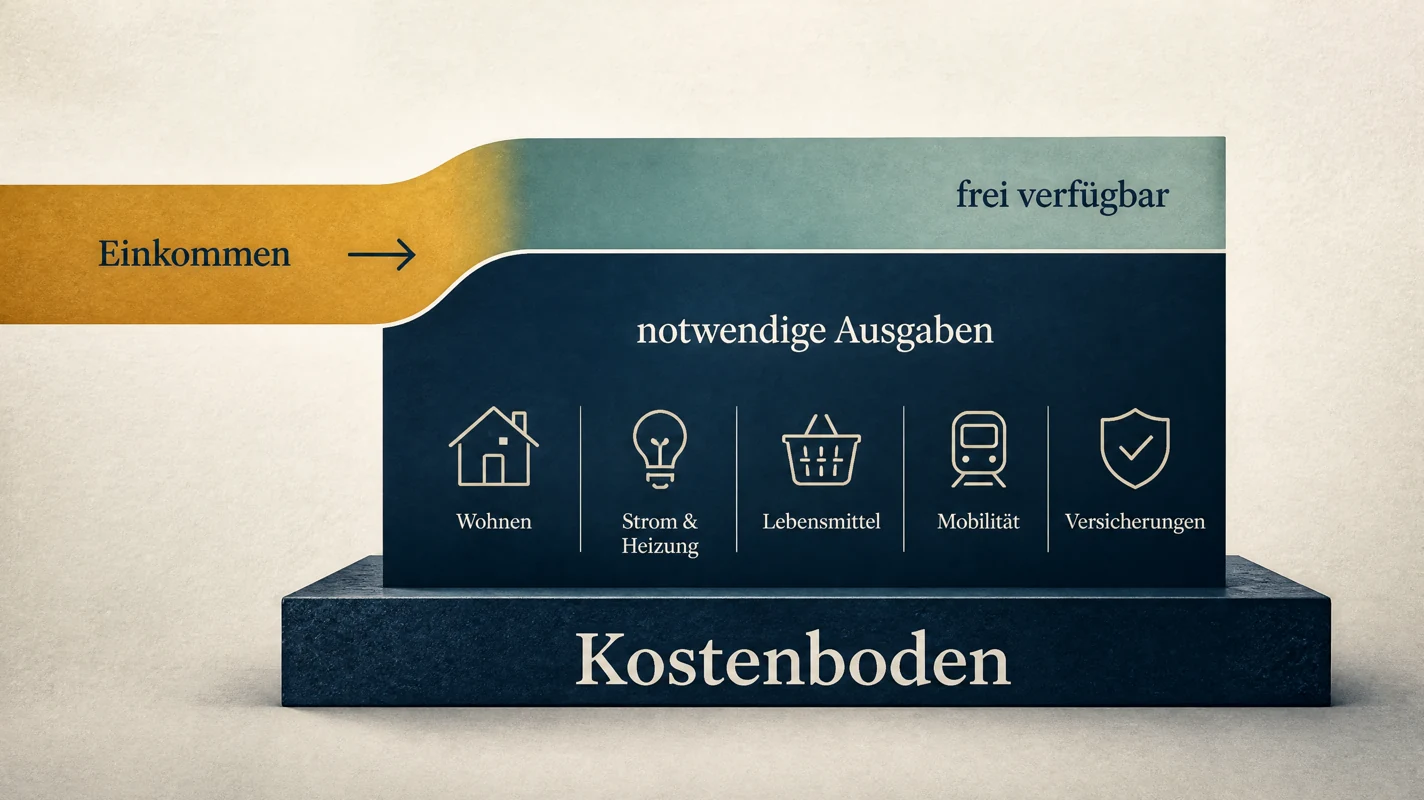
Der persönliche Kostenboden betrachtet, welcher Teil des Einkommens durch notwendige Ausgaben gebunden ist.
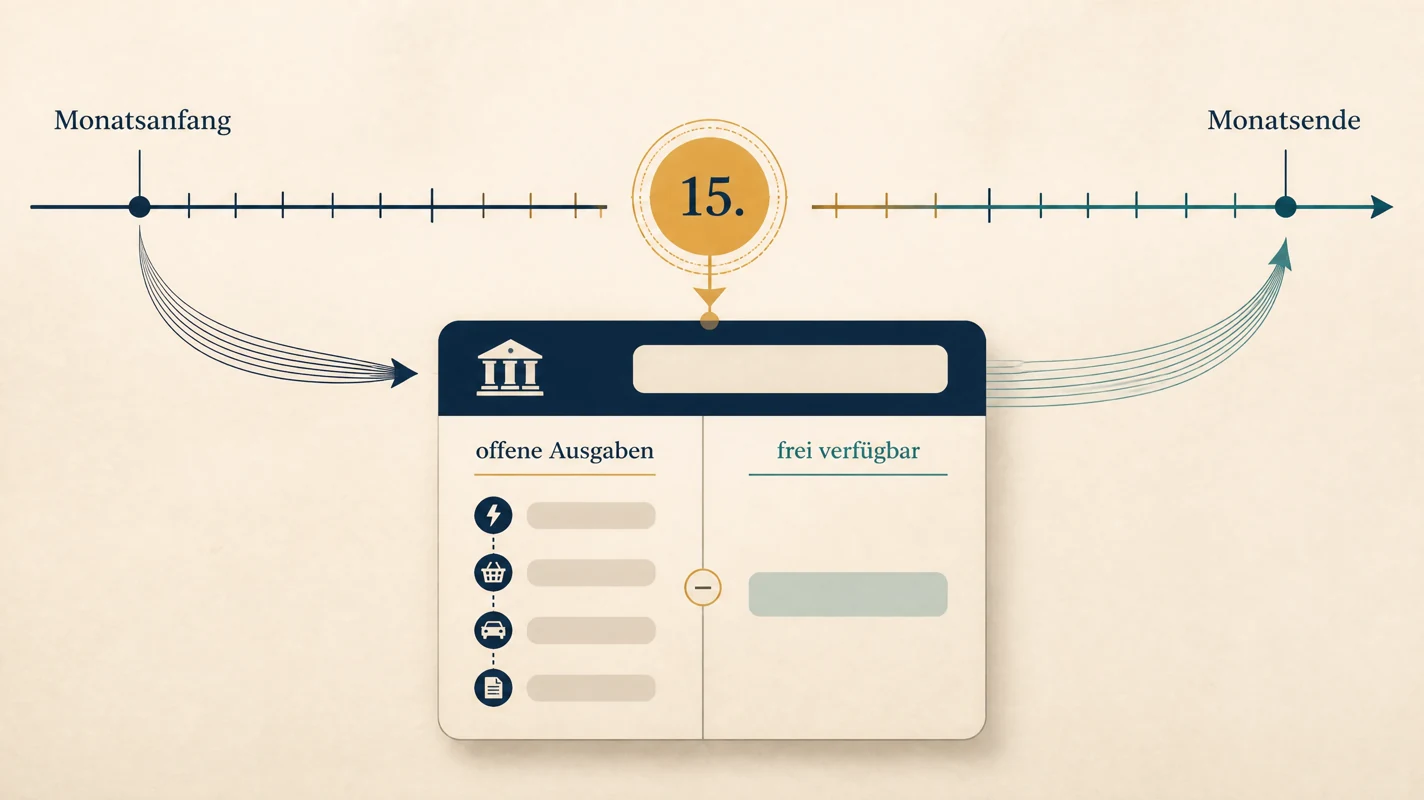
Der Monatsmitte-Check untersucht, welcher Betrag während des laufenden Monats nach den noch bekannten Verpflichtungen tatsächlich frei ist.
Die Fixkosten-Reaktionszeit ergänzt diese Perspektiven um die Frage:
Wie schnell kann sich die monatliche Fixkostenbelastung verändern?
Damit bleibt die Reaktionsquote eine eigene Perspektive und ersetzt keine der anderen Methoden.
Was das Gesetz für Laufzeiten und Kündigung vorsieht
Die Reaktionsquote beruht auf einer Frage, die das Recht zum Teil bereits beantwortet: Wie lange bist du an einen Vertrag gebunden und wie schnell kommst du heraus? Die folgenden Regeln sind Eckpunkte für typische Verbraucherverträge. Einzelverträge können abweichen, und Sondervorschriften gelten für bestimmte Branchen. Der verbindliche Maßstab ist immer dein Vertrag samt den aktuellen Gesetzestexten.
| Vertragsart | Eckpunkt der gesetzlichen Regelung | Wo nachlesen |
|---|---|---|
| Verträge in Allgemeinen Geschäftsbedingungen (z. B. Fitnessstudio, Abos) | Erstlaufzeit höchstens zwei Jahre; stillschweigende Verlängerung nur auf unbestimmte Zeit; Kündigung dann mit höchstens einem Monat Frist | § 309 Nr. 9 BGB |
| Online geschlossene Verträge über Dauerleistungen | Kündigung muss über einen gut erkennbaren Kündigungsbutton möglich sein | § 312k BGB |
| Wohnraummiete | Mieter kündigen mit drei Monaten Frist; die Kündigung muss spätestens am dritten Werktag eines Monats zugehen | § 573c BGB |
| Versicherungen | Nach einer Beitragserhöhung ohne Leistungsverbesserung besteht ein Kündigungsrecht von einem Monat | § 40 VVG |
| Verbraucherkredit | Vorzeitige Rückzahlung jederzeit möglich; Vorfälligkeitsentschädigung begrenzt | § 500 und § 502 BGB |
| Energieverträge | Bei Preiserhöhung Information vorab und Kündigungsmöglichkeit; Hinweise der Bundesnetzagentur | Bundesnetzagentur |
Der entscheidende Punkt ist die Kombination aus Erstlaufzeit und Kündigungsfrist. Seit dem Gesetz für faire Verbraucherverträge dürfen sich viele Verträge nicht mehr automatisch um ein Jahr verlängern. Wenn ein Vertrag nach Ablauf der Erstlaufzeit auf unbestimmte Zeit weiterläuft, kannst du ihn mit höchstens einem Monat Frist beenden. Genau diese Verträge gehören in das 30-Tage-Fenster der Reaktionsquote.
Bei Verträgen, die noch in der Erstlaufzeit stecken, ist das Enddatum entscheidend. Hier ist die Reaktionszeit nicht „sofort“, sondern „zum Vertragsende“, und dieses Enddatum solltest du mit der Kündigungsfrist abgleichen. Die häufigste Ursache für ungewollte Verlängerungen ist nicht fehlende Flexibilität, sondern ein verpasster Termin.
Eine vollständige Beispielrechnung mit zwölf Posten
Der fiktive Haushalt aus dem Beispiel hat 1.600 Euro Fixkosten und 2.800 Euro Nettoeinkommen. Die folgende Tabelle zeigt, welche Posten innerhalb welcher Zeit beendet werden könnten. Die Angaben sind frei erfunden und zeigen nur den Rechenweg.
| Posten | Euro pro Monat | Bindung | Wirksam nach |
|---|---|---|---|
| Warmmiete | 850 € | 3 Monate Kündigungsfrist, aber Auszug nötig | nicht eingeplant |
| Strom | 100 € | Tarifwechsel mit kurzer Frist | Tarifwechsel, kein Wegfall |
| Internet | 50 € | Nach Erstlaufzeit monatlich kündbar, Ersatz nötig | Tarifwechsel, kein Wegfall |
| Mobilfunk | 40 € | Mindestlaufzeit endet in 5 Monaten | 180 Tage |
| Haftpflicht und Hausrat | 27 € | Grundschutz, wird behalten | nicht eingeplant |
| Rechtsschutzversicherung | 38 € | Vertragsende in 4 Monaten | 180 Tage |
| Kfz (Haftpflicht, Steuer, Unterhalt anteilig) | 140 € | Auto wird gebraucht | nicht eingeplant |
| Fitnessstudio | 40 € | Kündigung zum Laufzeitende in 3 Monaten | 90 Tage |
| Streamingdienst | 18 € | Monatlich kündbar | 30 Tage |
| Zeitschriften-Abo | 32 € | Zum Monatsende kündbar | 30 Tage |
| Ratenkredit Laptop | 95 € | Vorzeitige Rückzahlung möglich, braucht Rücklage | nur mit Sondertilgung |
| Vereinsbeitrag und Betreuung | 170 € | Verträge mit Kündigung zum Schuljahresende | nicht eingeplant |
| Summe | 1.600 € |
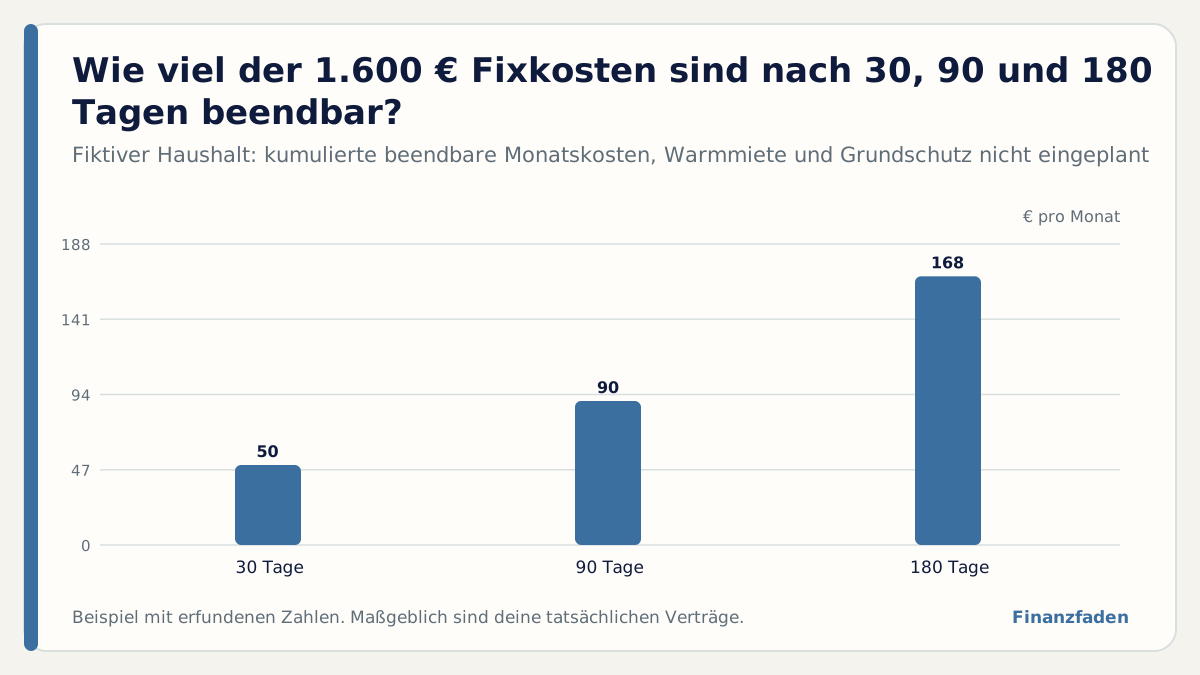
Nach 30 Tagen sind 50 € beendbar, das entspricht 3,1 Prozent der Fixkosten. Nach 90 Tagen sind es 90 € (5,6 Prozent), nach 180 Tagen 168 € (10,5 Prozent). Der größte Posten, die Warmmiete von 850 Euro, ist nicht eingeplant; sie macht 53 Prozent der Fixkosten aus und lässt sich nicht kurzfristig verändern.
Wichtig ist der Blick auf die beweglichen Posten: Ohne Warmmiete und Grundschutz betragen die Fixkosten 750 Euro. Von ihnen lassen sich in 180 Tagen 168 € beenden, also 22,4 Prozent. Das klingt wenig, ist aber der Teil, den du aktiv gestalten kannst. Eine Senkung von 168 € im Monat entspricht 2.016 € im Jahr.
Zusätzlich wirkt die Sondertilgung des Ratenkredits: Würde der Haushalt den Laptop-Kredit mit einer Rücklage ablösen, sänken die Fixkosten um weitere 95 Euro auf insgesamt 263 € beendbare Kosten. Ob sich das lohnt, hängt von den Restzinsen und der Rücklage ab. Der Haushalt sollte sich fragen, ob die Rücklage im Ernstfall nicht wichtiger ist.
Sonderkündigungsrechte: Wenn sich Bedingungen ändern
Neben den regulären Fristen gibt es Situationen, in denen du früher herauskommst. Wer sie kennt, verkürzt die Reaktionszeit ohne Mehraufwand. Typisch sind Preiserhöhungen, Leistungsänderungen und Umzüge.
- Beitragserhöhung bei Versicherungen: Erhöht der Versicherer den Beitrag, ohne dass sich der Umfang des Schutzes ändert, kannst du nach § 40 VVG innerhalb eines Monats nach Zugang der Mitteilung kündigen. Die Frist läuft schnell, deshalb gehören Versicherer-Briefe nicht in den Stapel „später“.
- Preiserhöhungen bei Energie: Bei Strom und Gas muss dich der Versorger über Preisänderungen rechtzeitig informieren. Die Bundesnetzagentur beschreibt, was du bei einer Preiserhöhung tun kannst, und stellt Informationen zu Preisen und Abschlägen bereit.
- Änderungen der Vertragsbedingungen: Bei einseitigen Änderungen von Leistung oder Preis lohnt ein Blick in die Vertragsbedingungen, ob ein Sonderkündigungsrecht besteht.
- Umzug: Bei Verträgen mit Ortsbindung wie Internet kann ein Umzug ein Sonderkündigungsrecht auslösen, wenn der Anbieter am neuen Wohnort nicht liefern kann. Die Voraussetzungen stehen in den Vertragsbedingungen.
Wichtig: Ein Sonderkündigungsrecht entsteht nicht automatisch bei jeder Erhöhung und hat Fristen. Dokumentiere Schreiben und Zugangsdatum und kündige in Textform, damit ein Nachweis vorliegt. Die Verbraucherzentrale beschreibt, worauf bei der Kündigung per E-Mail zu achten ist.
Raten und Kredite: Der schnellste Weg, Fixkosten zu senken
Raten sind Fixkosten mit Enddatum, aber sie können durch vorzeitige Rückzahlung schneller enden. Bei Verbraucherkrediten darfst du das Darlehen nach § 500 BGB jederzeit ganz oder teilweise zurückzahlen. Die Bank darf dafür eine Vorfälligkeitsentschädigung verlangen, die aber begrenzt ist: Sie darf höchstens ein Prozent des vorzeitig zurückgezahlten Betrags betragen, bei einer Restlaufzeit von höchstens einem Jahr höchstens 0,5 Prozent (§ 502 Abs. 3 BGB).
Ein Beispiel mit erfundenen Zahlen: Der Haushalt hat noch 1.140 Euro Restschuld aus dem Laptop-Kredit (12 Raten à 95 Euro). Zahlt er den Rest vorzeitig zurück, kann die Bank höchstens 0,5 Prozent verlangen, weil die Restlaufzeit höchstens ein Jahr beträgt, also 5,70 Euro. Dafür fallen künftig 95 Euro Fixkosten im Monat weg, und der Spielraum im Budget wächst sofort.
Ob das sinnvoll ist, hängt davon ab, wie die 1.140 Euro sonst verwendet würden. Wer sie aus dem Notgroschen nimmt, tauscht niedrigere Fixkosten gegen weniger Sicherheit. Wer die Rücklage nur umschichtet, sollte prüfen, ob der Kredit überhaupt Zinsen kostet, denn bei null Prozent Finanzierung gibt es keinen Zinsvorteil. Die Entscheidung hat also zwei Seiten: weniger Fixkosten, aber weniger Liquidität.
Beim Wechsel eines teuren Kredits in einen günstigeren gilt dasselbe Prinzip: Rechne Gesamtkosten und monatliche Rate nebeneinander. Eine niedrigere Rate durch längere Laufzeit senkt die Fixkosten, kann aber die Gesamtkosten erhöhen.
Verhandeln statt kündigen
Nicht jeder Vertrag soll enden. Viele Anbieter bieten bessere Konditionen an, wenn du konkret nach ihnen fragst oder die Kündigung ankündigst. Das gilt besonders für Mobilfunk, Internet, Streaming-Pakete und Versicherungen. Dabei hilft Vorbereitung: Notiere, was du aktuell zahlst, was vergleichbare Angebote kosten und was dir wichtig ist.
- Frage nach dem aktuellen Neukundentarif für dieselbe Leistung. Oft liegt er unter dem Bestandspreis.
- Nutze das Ende der Mindestlaufzeit als Verhandlungspunkt, nicht den Monat danach.
- Halte das Ergebnis schriftlich fest und lege Laufzeit und Preis ab.
- Bleibt das Angebot unattraktiv, wechsle. Ein Wechsel ist die glaubwürdigste Verhandlungsposition.
Die Einsparung wirkt auf zwei Ebenen: Sie senkt die Fixkosten, und sie verändert die Reaktionsquote nicht negativ, solange du keine neue lange Bindung eingehst. Wer einen günstigeren Tarif mit 24 Monaten Laufzeit wählt, verbessert den Monatsbetrag und verlängert gleichzeitig die Bindung. Dieser Zielkonflikt gehört in die Entscheidung.
Die 30-Tage-Aktion: Aus der Kennzahl wird ein Kündigungskalender
Die Reaktionsquote hilft nur, wenn sie zu Handlungen führt. Der folgende Ablauf lässt sich in etwa einer Stunde durchführen und liefert ein Ergebnis, das du das ganze Jahr nutzen kannst: einen Kalender, der dir zeigt, wann welcher Vertrag zum Ende kommt.
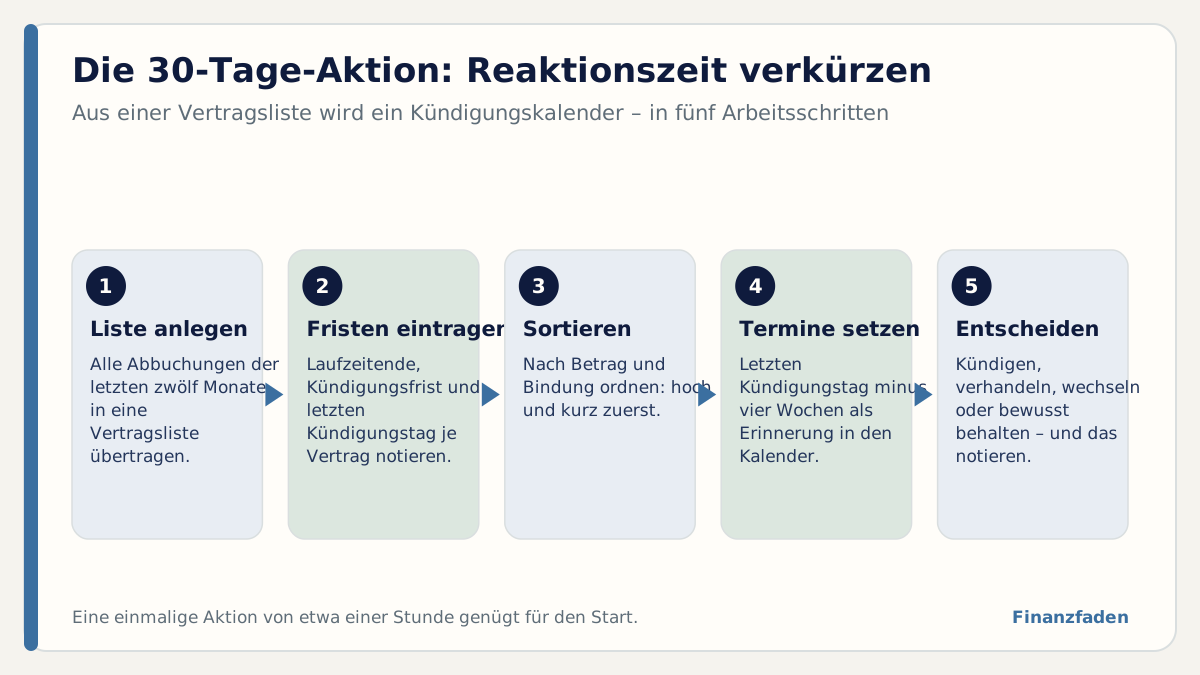
Im Kalender trägst du je Vertrag zwei Termine ein: den letzten Kündigungstag und eine Erinnerung vier Wochen davor. Die Erinnerung ist wichtiger als die Frist selbst, weil sie dir Zeit lässt, Alternativen zu vergleichen. Bei Verträgen, die sich nach der Erstlaufzeit auf unbestimmte Zeit verlängern, trägst du die Erinnerung einmal im Jahr ein, damit du den Preis kontrollierst.
Danach berechnest du die Reaktionsquote neu. Bei fünf bis sieben Verträgen im beweglichen Bereich reichen zwei oder drei Entscheidungen aus, um den veränderbaren Anteil deutlich zu erhöhen. Das Ziel ist nicht, möglichst viel zu kündigen, sondern zu wissen, was du jederzeit könntest.
Häufige Fragen zur Fixkosten-Reaktionszeit
Zählt die Miete zu den veränderbaren Fixkosten?
In der Regel nicht kurzfristig. Eine Wohnungskündigung bedeutet einen Umzug, und die gesetzliche Kündigungsfrist für Mieter beträgt drei Monate. Für die Reaktionsquote ist es sinnvoll, die Miete getrennt auszuweisen und die Quote zusätzlich ohne Miete zu berechnen.
Was ist, wenn ich einen Vertrag brauche, ihn aber günstiger will?
Dann geht es um einen Tarifwechsel statt um Kündigung. Er zählt nicht als beendeter Betrag, sondern als Einsparung. Rechne den Unterschied zwischen altem und neuem Tarif getrennt aus und führe ihn als Sparpotenzial in der Tabelle.
Wie wirkt sich ein Zahlungsplan mit Rabattmonaten aus?
Anfangsrabatte senken die ersten Monate und täuschen eine niedrigere Fixkostenbelastung vor. Rechne mit dem Preis nach Ende der Aktion und prüfe, ob der Vertrag danach automatisch teurer wird.
Wann ist ein hoher Fixkostenanteil kein Problem?
Wenn das Einkommen stabil ist, eine Reserve vorhanden ist und die Verträge Leistungen enthalten, die du wirklich brauchst. Die Reaktionsquote ist ein Instrument für Resilienz, kein Urteil über Lebensführung.
Wie oft sollte ich die Liste aktualisieren?
Einmal im Jahr und bei jeder Änderung: neuer Vertrag, Preiserhöhung, Umzug. Ein fester Termin im Januar eignet sich, weil dann viele Jahresabrechnungen eintreffen.
Fallstudie: Das Einkommen sinkt um 15 Prozent
Die Reaktionsquote zeigt ihren Wert, wenn sich etwas ändert. Nehmen wir an, das Nettoeinkommen des Beispielhaushalts sinkt von 2.800 Euro um 15 Prozent auf 2.380 €, etwa durch Teilzeit nach einer Elternzeit oder durch den Wegfall von Überstunden. Die Fixkosten betragen weiter 1.600 Euro. Die Lücke im ersten Monat beträgt damit nicht die Differenz zwischen den Einkommen, sondern das, was nach den Fixkosten fehlt, bevor ein Euro für Essen, Kleidung oder Freizeit ausgegeben wurde.
| Zeitpunkt | Fixkosten nach Kündigungen | Einkommen | Übrig für Lebensmittel, Kleidung, Sonstiges |
|---|---|---|---|
| Sofort | 1.600 € | 2.380 € | 780 € |
| Nach 30 Tagen | 1.550 € | 2.380 € | 830 € |
| Nach 90 Tagen | 1.510 € | 2.380 € | 870 € |
| Nach 180 Tagen | 1.432 € | 2.380 € | 948 € |
Im ersten Monat bleiben 780 € übrig. Für Lebensmittel, Kleidung und alles Weitere sind das knapp 26 Euro am Tag für zwei Personen. Nach sechs Monaten, wenn alle beweglichen Verträge beendet sind, steigt der Betrag auf 948 €. Das ist besser, aber weiterhin knapp. Der Fall zeigt, dass Reaktionszeit allein nicht genügt, wenn der Boden hoch ist: Sie verschafft Luft, sie ersetzt aber keine Rücklage.
Hier verbinden sich die Methoden: Der Kostenboden zeigt, wie viel im Ernstfall gedeckt werden muss. Die Reaktionsquote zeigt, wie schnell er sinken kann. Der Notgroschen entscheidet, wie lange du die Lücke überbrückst. Wer alle drei Zahlen kennt, kann einschätzen, wie lange er bei einer Gehaltskürzung ruhig planen kann. Im Beispiel würde eine Rücklage von 3.000 Euro die Lücke von 780 € im ersten Monat noch einige Monate tragen, wenn der Haushalt zusätzlich Posten kündigt.
Typische Fehler, die die Reaktionszeit verlängern
- Verpasste Kündigungsfristen: Ein Vertrag, den du eigentlich beenden wolltest, läuft ungewollt weiter, weil der Termin nirgends notiert war.
- Kündigung ohne Nachweis: Eine mündliche oder unbelegte Kündigung kann später bestritten werden. Nutze Textform und bewahre die Bestätigung auf.
- Neue Bindung ohne Prüfung: Wer ein Angebot mit Rabatt annimmt, akzeptiert oft eine neue Laufzeit. Prüfe, ob die Bindung zur Lebenslage passt.
- Bündelverträge: Pakete aus Internet, Mobilfunk und Streaming sind schwerer einzeln zu beenden, weil alle Teile an dieselbe Laufzeit gebunden sind.
- Doppelte Verträge: Nach einem Anbieterwechsel läuft der alte Vertrag manchmal weiter, wenn er nicht ausdrücklich gekündigt wurde.
- Vermischte Konten: Wenn Fixkosten von mehreren Konten abgehen, fehlt der Überblick. Eine Liste mit allen Konten verhindert, dass ein Vertrag vergessen wird.
Die meisten dieser Fehler lassen sich mit einer einzigen Maßnahme vermeiden: einer aktuellen Vertragsliste mit Kündigungsdaten. Sie kostet einmalig eine Stunde und verhindert über Jahre hinweg, dass Geld ungeplant weiter abfließt. Wer die Liste im Alltag nutzen möchte, setzt sie am besten dort ab, wo er ohnehin regelmäßig hinsieht, etwa im Kalender oder im Notizprogramm des Smartphones.
Auch Fristen bei Lastschriften sind relevant: Wenn du eine Kündigung ausgesprochen hast und der Anbieter trotzdem abbucht, kannst du bei einer SEPA-Lastschrift in der Regel innerhalb von acht Wochen nach Belastung Erstattung verlangen (§ 675x BGB). Dazu mehr im Artikel zur Abbuchungsdichte.
Ein früher Wechsel kann zunächst doppelte Kosten erzeugen
Ein Vertragsmodell betrachtet sechs Monate. Der bisherige Vertrag kostet 70 Euro monatlich und läuft noch drei Monate. Ein möglicher Ersatz kostet 50 Euro monatlich. Beginnt der Ersatz sofort, fallen für die ersten drei Monate beide Zahlungen an: 210 Euro für den alten und insgesamt 300 Euro für sechs Monate des neuen Vertrags. Zusammen sind das 510 Euro. Beginnt der Ersatz erst nach dem alten Vertragsende, entstehen im gleichen Sechsmonatsfenster 210 Euro plus 150 Euro, also 360 Euro.
Die Differenz von 150 Euro ist der im Modell vermeidbare Parallelbetrieb. Sie ist nicht mit der dauerhaften monatlichen Ersparnis von 20 Euro zu verwechseln. Ob der neue Vertrag tatsächlich später beginnen kann und ob zusätzliche Einmalkosten bestehen, muss aus den konkreten Bedingungen hervorgehen. Die Zahlen beschreiben keinen bestimmten Anbieter und keine allgemeine Kündigungsfrist.
Ein Reaktionsplan sollte deshalb nicht nur „kündbar ab“ enthalten, sondern auch „letzte alte Zahlung“, „erste neue Zahlung“ und „zusätzliche Startkosten“. Auf diese Weise wird aus einer theoretischen Einsparung ein belastbarer Zahlungsplan. Eine günstigere Monatsrate verbessert das Budget nicht automatisch sofort, wenn der Übergang zunächst mehr Liquidität bindet.
| Modell: sechs Monate | Alte Zahlungen | Neue Zahlungen | Summe |
|---|---|---|---|
| Ersatz startet sofort | 3 × 70 € | 6 × 50 € | 510 € |
| Ersatz nach altem Vertragsende | 3 × 70 € | 3 × 50 € | 360 € |
Fazit
Die Summe deiner Fixkosten ist nur eine Seite deiner finanziellen Struktur.
Ebenso interessant ist, wie beweglich diese Summe ist.
Die Fixkosten-Reaktionszeit macht sichtbar, welche monatlichen Verpflichtungen kurzfristig, mittelfristig oder erst deutlich später verändert werden könnten.
Die Finanzfaden-Reaktionsquote übersetzt diese Information anschließend in eine einfache Prozentzahl.
Nicht als Bewertung deiner finanziellen Gesundheit – sondern als zusätzliche Perspektive auf deine laufenden Verpflichtungen.
Für die praktische Umsetzung im Alltag helfen der strukturierte Abo-Check und die Einordnung zu Preiserhöhungen & Sonderkündigungsrechten.
Quellen und Referenzen
Die folgenden Quellen werden ausschließlich für die jeweils unterstützten rechtlichen und verbraucherbezogenen Aussagen verwendet. Keine der Quellen erstellt, endorsiert oder empfiehlt die Finanzfaden-Reaktionsquote.
Bundesministerium der Justiz / Gesetze im Internet – § 312k BGB ↗
Verbraucherzentrale – Kündigung per E-Mail: Darauf sollten Sie achten ↗
Verbraucherzentrale – Kündigungsbutton ↗
BGB § 309 Nr. 9 – Laufzeit und stillschweigende Verlängerung bei Dauerschuldverhältnissen
BGB § 573c – Fristen der ordentlichen Kündigung (Wohnraum)
BGB § 500 – Kündigungsrecht des Darlehensnehmers; vorzeitige Rückzahlung
BGB § 502 – Vorfälligkeitsentschädigung
Bundesnetzagentur – Preiserhöhung bei Strom und Gas: Was tun?
Methodik & rechtlicher Hinweis
„Fixkosten-Reaktionszeit“ und „Finanzfaden-Reaktionsquote“ sind redaktionelle Analysemodelle von Finanzfaden mit fiktiven Haushaltsdaten und keine gesetzlichen Kennzahlen. Keine individuelle Rechts- oder Finanzberatung. Stand: 11. November 2026.