Die Zahl 3,3 % ist wichtig – aber sie erzählt nur die halbe Geschichte
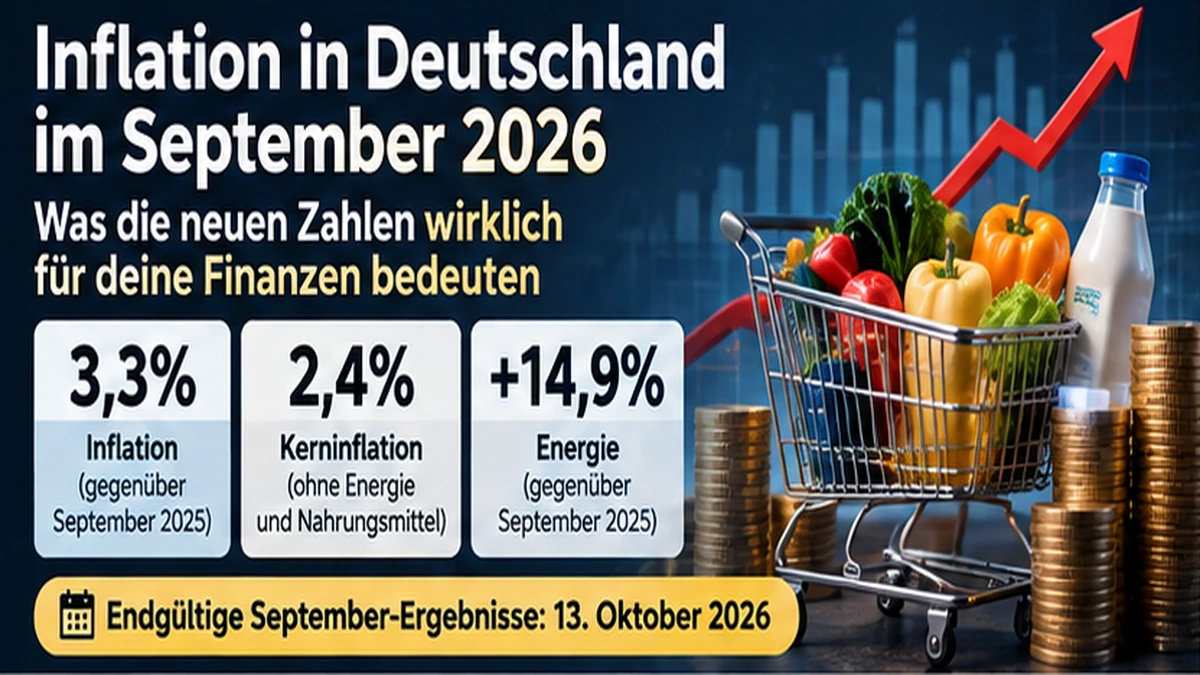
Destatis schätzt die Inflationsrate für September 2026 vorläufig auf 3,3 % gegenüber September 2025. Gegenüber August stieg der Verbraucherpreisindex vorläufig um 0,6 %. Die endgültigen September-Ergebnisse sind für den 13. Oktober angekündigt.
Der häufigste Denkfehler ist, 3,3 % wie einen persönlichen Aufschlag auf jede Rechnung zu behandeln. Der Verbraucherpreisindex ist ein gewichteter Warenkorb. Wer viel für Energie ausgibt, kann eine deutlich andere persönliche Teuerung erleben als jemand, dessen Budget stärker von Lebensmitteln oder Dienstleistungen geprägt ist.
Was hinter den 3,3 % steckt
Die September-Schätzung zeigt eine ungewöhnlich große Spannweite zwischen den Bereichen. Energie liegt bei +14,9 % gegenüber dem Vorjahresmonat, Waren insgesamt bei +3,8 %, Dienstleistungen bei +2,7 % und Nahrungsmittel bei +0,4 %. Die Kerninflation ohne Nahrungsmittel und Energie liegt bei +2,4 %.
Diese Differenz ist relevant: Ein kräftiger Energieschub kann die Gesamtinflation nach oben ziehen, ohne dass alle laufenden Ausgaben im selben Tempo steigen. Gleichzeitig zeigt eine Kerninflation von 2,4 %, dass der Preisdruck außerhalb von Energie und Lebensmitteln nicht verschwunden ist.
| Bereich | September 2026, vorläufig | Was das signalisiert |
|---|---|---|
| Gesamtindex | +3,3 % | allgemeines Preisniveau |
| Energie | +14,9 % | stärkster Preistreiber |
| Waren | +3,8 % | über Gesamtinflation |
| Dienstleistungen | +2,7 % | moderater, aber spürbarer Druck |
| Nahrungsmittel | +0,4 % | vergleichsweise stabil |
| Kerninflation | +2,4 % | Preisdruck ohne Energie/Lebensmittel |
Von 2,3 % auf 3,3 %: die Dynamik zählt
Im Juni lag die Jahresrate bei 2,3 %, im Juli bei 2,8 %, im August bei 2,9 % und im September vorläufig bei 3,3 %. Ein einzelner Monat ist noch kein langfristiger Trend, aber die Beschleunigung verdient Aufmerksamkeit.
Für Haushalte heißt das nicht, hektisch Verträge zu kündigen oder Anlagen umzuschichten. Sinnvoller ist zu prüfen, welche eigenen Kostenblöcke tatsächlich steigen und welche Entscheidungen einen messbaren Effekt haben.
| Monat | Inflation |
|---|---|
| Juni 2026 | 2,3 % |
| Juli 2026 | 2,8 % |
| August 2026 | 2,9 % |
| September 2026* | 3,3 % |
Kaufkraft: Was 3,3 % rechnerisch bedeuten
Ein einfaches Beispiel macht den Unterschied zwischen Kontostand und Kaufkraft sichtbar. Kostet ein bestimmter Warenkorb 10.000 €, wären bei 3,3 % Preissteigerung rechnerisch 10.330 € nötig, um denselben Warenkorb zu kaufen.
Das bedeutet nicht, dass 330 € vom Konto abgebucht werden. Es bedeutet: Wenn Einkommen und Vermögen unverändert bleiben, kann derselbe Geldbetrag weniger Güter und Dienstleistungen finanzieren.
| Vergleichswert | 3,3 % | Rechnerischer Betrag |
|---|---|---|
| 5.000 € | 165 € | 5.165 € |
| 10.000 € | 330 € | 10.330 € |
| 25.000 € | 825 € | 25.825 € |
| 40.000 € | 1.320 € | 41.320 € |
Warum deine persönliche Inflation höher oder niedriger sein kann
Ein Haushalt mit hohem Heiz- und Kraftstoffanteil kann von der starken Energieverteuerung überproportional getroffen werden. Wer wenig Energie verbraucht und einen größeren Anteil für relativ stabile Lebensmittel ausgibt, kann unter dem Durchschnitt liegen.
Destatis bietet deshalb einen persönlichen Inflationsrechner an. Die bessere Frage lautet nicht nur „Wie hoch ist die Inflation?“, sondern „Welche meiner fünf größten Ausgabenkategorien haben sich verändert?“
- Wohnen und Haushaltsenergie getrennt prüfen.
- Mobilität und Kraftstoffkosten über mehrere Monate vergleichen.
- Versicherungen, Abos und Verträge auf Jahreskosten statt Monatsrate betrachten.
- Lebensmittelbudget nicht anhand einzelner Produkte beurteilen.
Zinsen gegen Inflation: wann das Konto Kaufkraft schützt
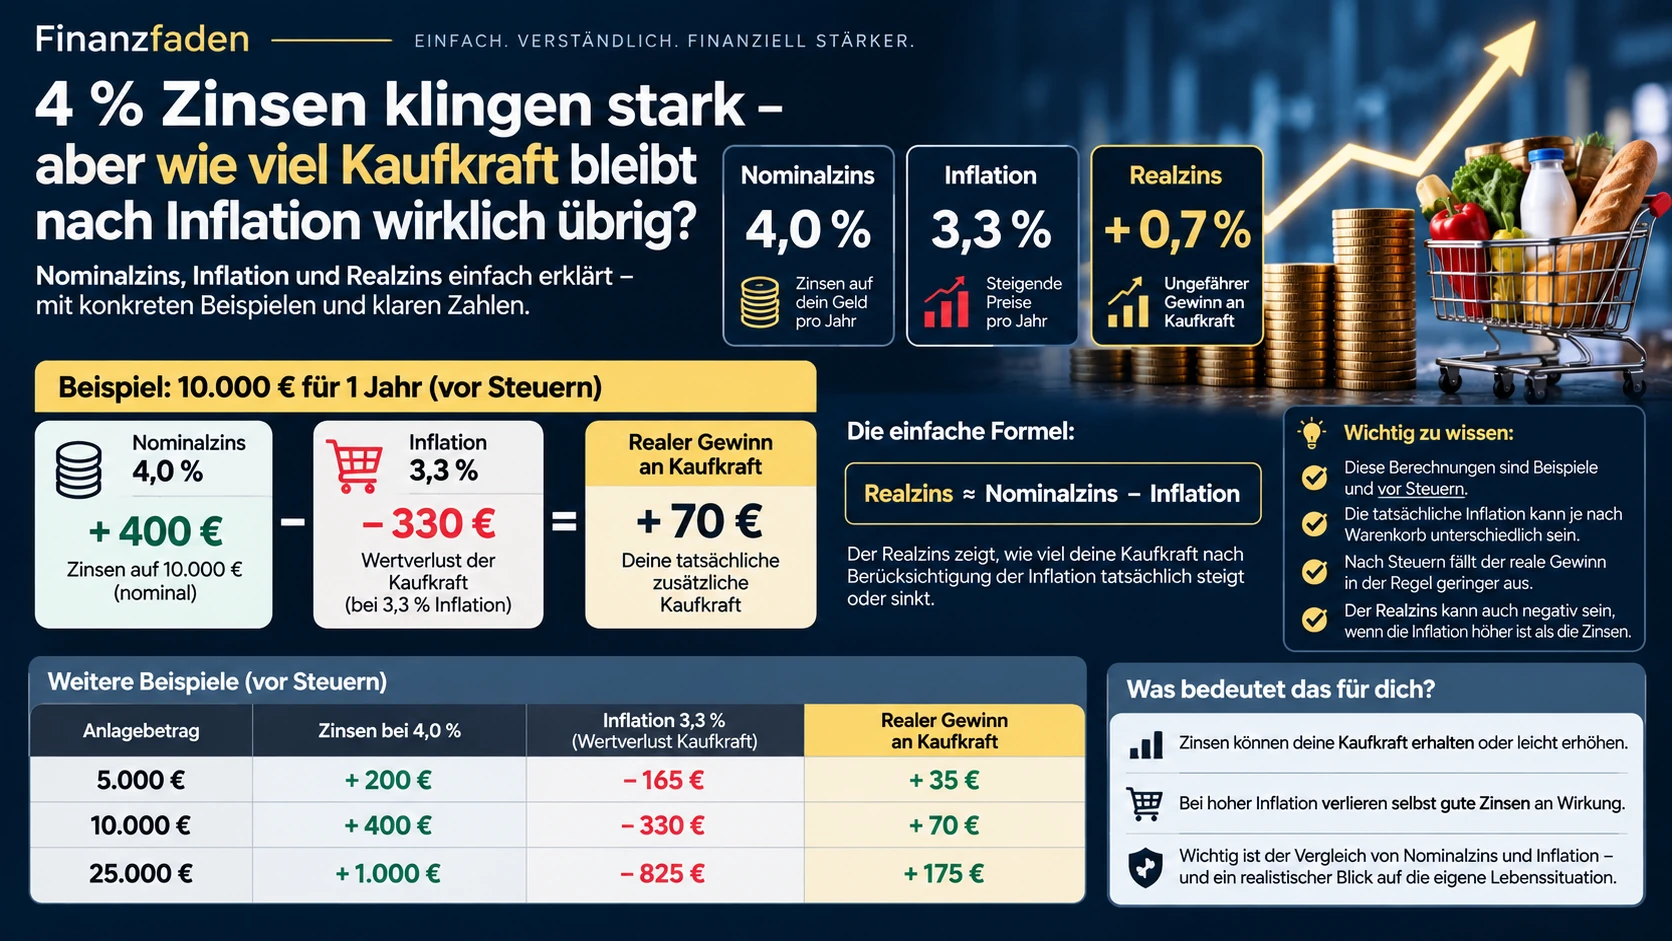
Nominalzins ist das, was die Bank auf das Guthaben zahlt. Realzins berücksichtigt zusätzlich die Preisentwicklung. Die Bundesbank erklärt, dass sich der Realzins bei moderaten Werten näherungsweise als Nominalzins minus Inflationsrate berechnen lässt.
Bei 10.000 € bringen 1 % Zins 100 €, 2,5 % bringen 250 € und 4 % bringen 400 € vor Steuern. Bei 3,3 % Inflation wäre 1 % klar zu wenig, während 4 % vor Steuern rechnerisch oberhalb der Inflationsrate liegt. Steuern, Angebotsdauer und persönliche Inflation können das Ergebnis verändern.
| Nominalzins | Zins auf 10.000 € | Näherung Realzins bei 3,3 % |
|---|---|---|
| 0 % | 0 € | -3,3 % |
| 1 % | 100 € | -2,3 % |
| 2,5 % | 250 € | -0,8 % |
| 4 % | 400 € | +0,7 % |
Der 15-Minuten-Inflationscheck für den eigenen Haushalt
Ein guter Inflationscheck beginnt nicht mit einer Prognose, sondern mit den eigenen Kontoauszügen. Vergleiche drei bis sechs Monate und konzentriere dich auf wiederkehrende Ausgaben. Kleine Einmalzahlungen sind weniger wichtig als dauerhaft höhere Fixkosten.
- Top-5-Ausgabenblöcke notieren.
- Jahreskosten von Verträgen berechnen.
- Unverzinstes Guthaben identifizieren.
- Notgroschen nicht für Renditeziele riskanter anlegen.
- Bei großen Preisänderungen Vergleichsangebote einholen.
Fazit: Die Schlagzeile ist 3,3 % – die Entscheidung liegt im Detail
Die Septemberdaten zeigen einen stärkeren Preisauftrieb, der vor allem durch Energie geprägt ist. Für die persönliche Finanzplanung ist deshalb eine Kombination aus Ausgabenanalyse, Liquiditätsreserve und sinnvoller Verzinsung hilfreicher als eine Reaktion auf die Gesamtzahl allein.
Der Artikel wird nach Veröffentlichung der endgültigen Septemberdaten überprüft. Bis dahin sind die 3,3 %, 14,9 % und 2,4 % ausdrücklich vorläufige Werte.
Offizielle Quellen
Destatis – September 2026, vorläufig
Hinweis
Allgemeine finanzielle Bildung; keine individuelle Anlage-, Steuer- oder Rechtsberatung.