Hinweis zum Modell: Der „Dispo-Frühwarnwert“ ist eine eigene Rechenmethode von Finanzfaden und keine amtliche oder wissenschaftlich geprüfte Kennzahl. Die Personen und Zahlen in den Beispielen sind erfunden und zeigen nur den Rechenweg. Es gibt keinen Grenzwert, ab dem ein Kontominus „kritisch“ ist; die Methode macht nur Muster sichtbar. Setze für dich deine eigenen Beträge ein.
Letzte redaktionelle Prüfung: September 2026
Ein Girokonto rutscht für einige Tage ins Minus und ist nach dem nächsten Gehaltseingang wieder positiv. Ein anderes Konto beginnt ebenfalls jeden Monat im Plus – landet aber regelmäßig schon vor Monatsende wieder im Dispo.
Auf dem Kontoauszug sehen beide Situationen zunächst ähnlich aus. Finanziell können sie jedoch etwas völlig Unterschiedliches bedeuten.
Die entscheidende Frage lautet deshalb nicht nur: Wie hoch ist mein Dispo?
Sondern: Wie regelmäßig brauche ich ihn – und wie schnell verschwindet das Minus nach meinem nächsten Einkommen?
Dafür verwenden wir in diesem Artikel einen eigenen Arbeitswert: den Dispo-Frühwarnwert.
Er soll keine Kreditwürdigkeit bewerten und ersetzt keine individuelle Beratung. Er dient ausschließlich dazu, wiederkehrende Muster im eigenen Girokonto früher sichtbar zu machen.
Was ein Dispokredit eigentlich ist
Ein Dispositionskredit ermöglicht es, ein Girokonto innerhalb eines vereinbarten Rahmens zu überziehen.
Das Geld ist also kein zusätzliches Einkommen.
Es handelt sich um Kredit.
Für die Nutzung fallen in der Regel Sollzinsen an. Wie hoch sie sind, hängt vom jeweiligen Konto und Anbieter ab.
Der BaFin-Kontenvergleich zeigt außerdem, dass sich Dispozinsen zwischen Kontomodellen unterscheiden können.
Deshalb verwenden wir hier bewusst keinen vermeintlich „normalen“ Zinssatz.
Für deine eigene Rechnung gehört immer der tatsächliche Sollzinssatz deines Kontos hinein.
Ein einzelner Minustag erzählt wenig
Nehmen wir zwei fiktive Personen.
Person A
Das Konto fällt wegen einer ungewöhnlich frühen Abbuchung für vier Tage auf −250 Euro.
Nach dem Gehaltseingang steht es wieder deutlich im Plus und bleibt dort die nächsten Monate.
Person B
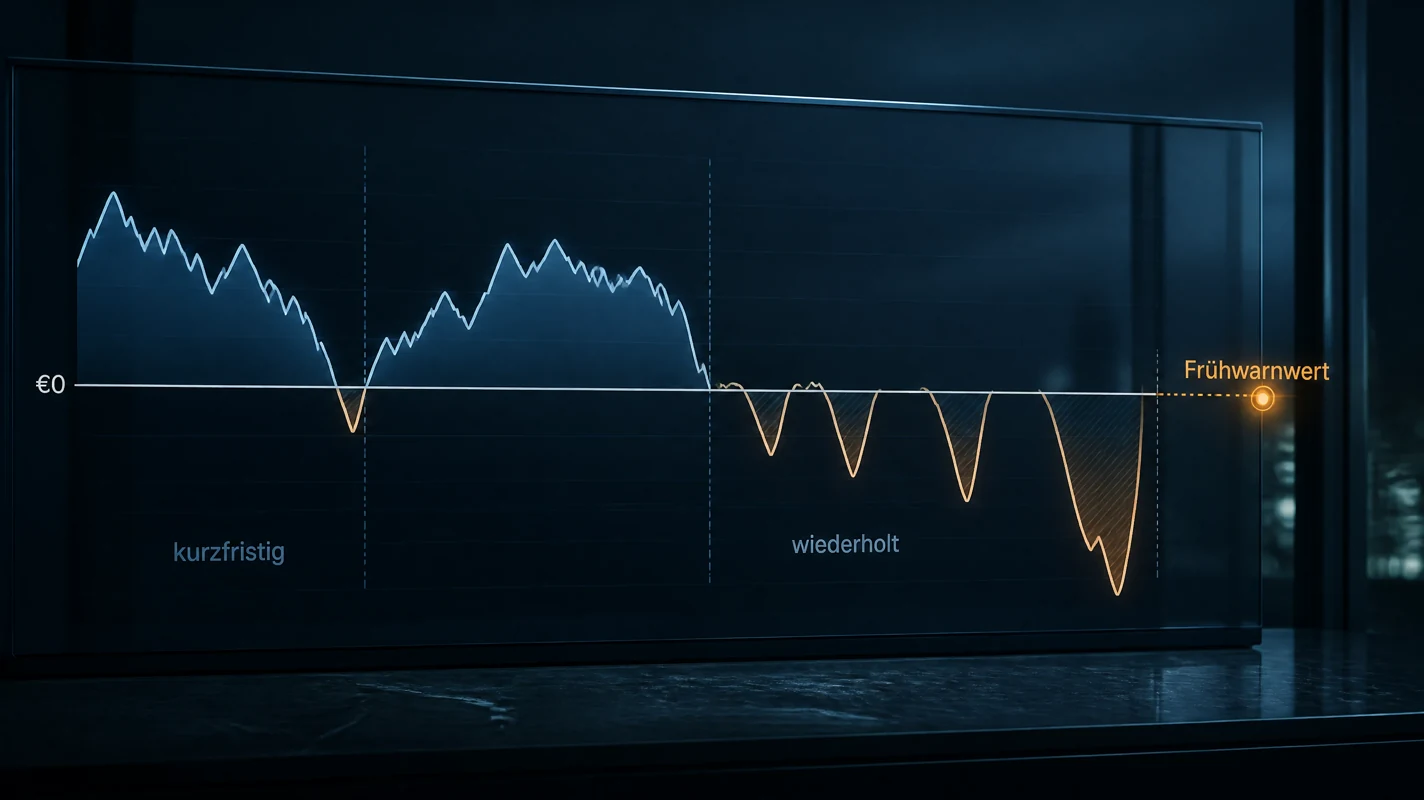
Das Konto erreicht jeden Monat ungefähr zehn Tage vor dem Gehaltseingang −250 bis −500 Euro.
Nach dem Gehalt kommt es kurz ins Plus.
Zwei Wochen später beginnt der nächste Abstieg.
Der maximale negative Kontostand kann bei beiden Personen ähnlich aussehen.
Das Muster ist es nicht.
Genau dieses Muster wollen wir messen.
Die vier Signale des Dispo-Frühwarnwerts
Statt nur den höchsten Minusstand anzusehen, betrachten wir vier Fragen.
Signal 1: Wie oft?
An wie vielen der letzten sechs Monate wurde der Dispo tatsächlich benutzt?
Beispiel:
Januar: ja · Februar: ja · März: nein · April: ja · Mai: ja · Juni: ja
Ergebnis: 5 von 6 Monaten
Das ist eine andere Information als „mein Konto war einmal 400 Euro im Minus“.
Signal 2: Wie lange?
Wie viele Tage pro Monat befindet sich das Konto ungefähr unter null?
Beispiel:
Januar: 3 Tage · Februar: 7 Tage · März: 0 Tage · April: 10 Tage · Mai: 12 Tage · Juni: 14 Tage
Die Entwicklung zeigt: Nicht nur die Nutzung wiederholt sich. Die Zeit im Minus wird länger.
Signal 3: Wie tief?
Jetzt betrachten wir den jeweils niedrigsten Kontostand.
Beispiel: −120 € · −190 € · 0 € · −280 € · −350 € · −470 €
Auch hier entsteht eine Entwicklung.
Ein einzelner Wert wäre schwer einzuordnen. Die Reihe zeigt dagegen, dass der Kreditbedarf wächst.
Signal 4: Was passiert nach dem Gehalt?
Das ist möglicherweise das interessanteste Signal.
Angenommen, 2.400 Euro Gehalt kommen auf ein Konto mit −500 Euro.
Unmittelbar danach beträgt der Kontostand: 1.900 Euro
500 Euro des neuen Einkommens wurden also bereits benötigt, um das alte Minus auszugleichen.
Wir nennen diesen Anteil hier: Altlastenquote
Die vereinfachte Formel lautet: Minus vor Einkommen ÷ Nettoeinkommen × 100
Bei 500 € Minus und 2.400 € Einkommen ergibt sich: 500 ÷ 2.400 × 100 = 20,8 %
Rund ein Fünftel des neuen Monatseinkommens wird damit benötigt, bevor die neuen Monatsausgaben überhaupt beginnen.
Diese Kennzahl ist keine offizielle Bankkennzahl. Sie wurde für diesen Artikel als einfache Orientierung entwickelt.
Der eigentliche Frühwarnwert ist kein einzelner Prozentsatz
Wir könnten jetzt verführerisch einfach behaupten: „Ab 15 Prozent ist alles schlecht.“
Genau das tun wir nicht.
Ein solcher Grenzwert wäre willkürlich.
Stattdessen besteht unser Frühwarnsystem aus einer Kombination: Häufigkeit + Dauer + Tiefe + Altlastenquote
Ein stärkeres Warnsignal entsteht beispielsweise, wenn gleichzeitig:
- das Konto in immer mehr Monaten überzogen wird,
- die Zahl der Tage im Minus steigt,
- das Minus größer wird,
- und ein wachsender Teil des nächsten Einkommens zum Ausgleich benötigt wird.
Beispiel: Sechs Monate machen das Problem sichtbar
Nehmen wir Lukas als fiktives Beispiel.
Nettoeinkommen: 2.500 Euro
| Monat | Tage im Minus | Tiefster Stand | Minus vor Gehalt |
|---|---|---|---|
| Januar | 2 | −100 € | −80 € |
| Februar | 4 | −180 € | −120 € |
| März | 6 | −250 € | −200 € |
| April | 9 | −330 € | −280 € |
| Mai | 12 | −450 € | −390 € |
| Juni | 15 | −600 € | −520 € |
Altlastenquote im Juni
520 ÷ 2.500 × 100 = 20,8 %
Aber die 20,8 Prozent allein sind nicht die wichtigste Erkenntnis.
Entscheidend ist die Entwicklung:
2 Tage werden zu 15 Tagen.
−100 Euro werden zu −600 Euro.
80 Euro Altlast werden zu 520 Euro.
Das Konto zeigt damit nicht nur einen schlechten Monat, sondern eine Serie.
Was kostet das Minus?
Dispozinsen werden normalerweise als Jahreszinssatz angegeben.
Für eine grobe eigene Überschlagsrechnung kann man die Zinskosten einer Überziehung näherungsweise so betrachten:
Überziehungsbetrag × Jahreszinssatz × Tage ÷ 365
Reines Rechenbeispiel: 500 Euro durchschnittliches Minus · 12 % beispielhafter Jahreszins · 20 Tage Nutzung
500 × 0,12 × 20 ÷ 365 ≈ 3,29 Euro
Ein einzelner Monat wirkt damit möglicherweise harmlos.
Wiederholt sich das Muster jedoch ständig und steigt gleichzeitig das Minus, bezahlt der Haushalt dauerhaft dafür, Ausgaben zeitlich nach vorne zu ziehen.
Wichtig: Die tatsächliche Zinsberechnung und Konditionen richten sich nach dem jeweiligen Kreditinstitut und Vertrag.
Der gefährliche Denkfehler: „Das nächste Gehalt gleicht es aus“
Rein technisch stimmt das häufig.
Aber das beantwortet nicht die richtige Frage.
Wenn 500 Euro des nächsten Gehalts das alte Minus beseitigen, fehlen diese 500 Euro anschließend für den neuen Monat.
Dadurch kann ein Kreislauf entstehen: altes Minus → neues Einkommen → altes Minus ausgleichen → weniger Geld für neuen Monat → neues Minus
Das Problem liegt dann nicht mehr nur am Zeitpunkt einer einzelnen Abbuchung.
Es kann auf eine dauerhafte Lücke zwischen Einnahmen und tatsächlichen Ausgaben hindeuten.
Drei unterschiedliche Situationen
Situation A: Einmalige Überziehung
Ein außergewöhnlicher Monat führt kurzfristig ins Minus. Danach stabilisiert sich das Konto wieder.
Hier zeigt die Zeitreihe keine Wiederholung.
Situation B: Wiederkehrende Überziehung ohne deutliche Verschlechterung
Das Konto fällt regelmäßig leicht ins Minus.
Auch dann entstehen Kreditkosten und das Muster sollte verstanden werden.
Situation C: Wachsendes Minus
Dauer, Tiefe und Altlastenquote steigen über mehrere Monate.
Hier sollte nicht nur der Dispozins betrachtet werden.
Wichtiger ist die Frage: Warum reicht das Einkommen zunehmend nicht bis zum nächsten Einkommen?
Verbindung zum persönlichen Kostenboden
Die Ursache kann beispielsweise sein, dass die unvermeidbaren oder kurzfristig kaum veränderbaren Ausgaben bereits einen sehr großen Teil des Einkommens beanspruchen.
Genau dafür verwendet Finanzfaden in einem separaten Artikel den persönlichen Kostenboden.
Der Artikel zum persönlichen Kostenboden ist derzeit nicht öffentlich verlinkt, damit kein erfundener oder nicht veröffentlichter interner Link entsteht.
Ein Haushaltsbuch kann ebenfalls helfen. Regelmäßige Einnahmen sowie feste und variable Ausgaben können dabei systematisch gegenübergestellt werden. Auch unregelmäßige Jahreskosten sollten bei einer realistischen Budgetplanung berücksichtigt werden.
Was der Frühwarnwert nicht behauptet
Er sagt nicht, ob jemand „gut“ oder „schlecht“ mit Geld umgehen kann.
Er bewertet keine Kreditwürdigkeit.
Er entscheidet nicht, ob ein bestimmter Kredit sinnvoll ist.
Und er liefert keine universelle Grenze, ab der eine Person automatisch ein Schuldenproblem hat.
Er macht lediglich eine Entwicklung sichtbar, die ein einzelner Kontostand leicht verstecken kann.
Rechtlicher Rahmen: Dispo, geduldete Überziehung und Beratungsangebot
Bevor es um eigene Kennzahlen geht, lohnt ein Blick auf das, was das Gesetz für Überziehungen vorsieht. Denn der Dispo ist rechtlich ein Verbraucherkredit, und für ihn gelten besondere Regeln. Sie stehen im Bürgerlichen Gesetzbuch und lassen sich im Wortlaut kostenlos nachlesen.
Der Dispositionskredit, juristisch „eingeräumte Überziehungsmöglichkeit“, ist in § 504 BGB geregelt. Die Bank vereinbart mit dir einen Rahmen, bis zu dem das Konto im Minus sein darf, und nennt den Sollzins. Die Konditionen müssen laut Vertrag und Preisaushang nachvollziehbar sein. Die Verbraucherzentrale Hamburg weist darauf hin, dass Banken den Dispozins auf ihrer Website veröffentlichen müssen.
Anders ist die „geduldete Überziehung“ nach § 505 BGB. Sie liegt vor, wenn dein Konto über den vereinbarten Rahmen hinaus oder ohne jeden vereinbarten Rahmen ins Minus rutscht und die Bank das zulässt. Dafür gelten eigene Informationspflichten: Dauert die Überziehung länger als einen Monat, muss die Bank dich unverzüglich auf einem dauerhaften Datenträger informieren. Verstößt sie gegen diese Pflichten, kann sie nach § 505 Abs. 3 BGB über die Rückzahlung des Darlehens hinaus weder Kosten noch Zinsen verlangen.
Wann die Bank ein Beratungsgespräch anbieten muss
Besonders relevant für den Frühwarnwert ist § 504a BGB. Hat ein Verbraucher den Dispo sechs Monate ununterbrochen genutzt und lag die durchschnittliche Inanspruchnahme in dieser Zeit über 75 Prozent des vereinbarten Rahmens, muss die Bank ihm ein Beratungsgespräch anbieten. Im Gespräch geht es um günstigere Alternativen zum Dispo und um die möglichen Folgen weiterer Überziehungen; bei Bedarf verweist die Bank auf geeignete Beratungsstellen. Das Angebot muss in Textform erfolgen und dokumentiert werden.
Bei der geduldeten Überziehung gilt eine ähnliche Schwelle mit anderen Werten: Ist das Konto länger als drei Monate ununterbrochen überzogen und beträgt die durchschnittliche Überziehung mehr als die Hälfte der durchschnittlichen monatlichen Geldeingänge der letzten drei Monate, gilt § 504a BGB entsprechend (§ 505 Abs. 2 BGB).
- Einmaliges oder gelegentliches Minus löst diese Pflicht nicht aus. Maßgeblich ist die ununterbrochene Nutzung über einen längeren Zeitraum.
- Die Pflicht trifft die Bank, nicht dich. Du musst das Angebot nicht abwarten, sondern kannst jederzeit selbst um ein Gespräch bitten.
- Das Beratungsangebot ist keine Kreditzusage. Die Bank darf Alternativen nennen, muss aber keinen Umschuldungskredit gewähren.
Der Dispo-Frühwarnwert dieses Artikels setzt deutlich früher an als die gesetzlichen Schwellen. Er soll dir schon nach zwei oder drei auffälligen Monaten zeigen, dass sich ein Muster bildet, nicht erst, wenn die Bank sechs Monate Dauernutzung feststellt.
Was das Minus über das Jahr kostet: eine Rechnung mit realen Größenordnungen
Wie teuer ein Dispo ist, hängt vom Zinssatz deiner Bank ab. Als Größenordnung dient eine Auswertung der Stiftung Warentest, die die Verbraucherzentrale Hamburg wiedergibt: Im Durchschnitt lag der Dispozins im Mai 2025 bei 11,22 Prozent (Vorjahr: 12,06 Prozent). Die teuerste untersuchte Kontovariante verlangte 15,37 Prozent, die günstigste 2,09 Prozent. Diese Zahlen sind ein Stichtagswert und keine Aussage über deine Bank; deinen Satz findest du im Kontovertrag und im Preisaushang.
Mit dem Durchschnittswert lässt sich die Größenordnung eines dauerhaften Minus gut überschlagen. Die Zinsen ergeben sich vereinfacht aus Betrag × Zinssatz × Tage ÷ 365. Banken können die Tage nach eigener Methode zählen und Zinsen quartalsweise belasten, die Rechnung ist daher eine Orientierung und keine Abrechnung.
| Dauerhaftes Minus | Zinsen 30 Tage | Zinsen 90 Tage | Zinsen 12 Monate |
|---|---|---|---|
| 500 € | 4,61 € | 13,83 € | 56,10 € |
| 1.000 € | 9,22 € | 27,67 € | 112,20 € |
| 2.000 € | 18,44 € | 55,33 € | 224,40 € |
| 3.000 € | 27,67 € | 83,00 € | 336,60 € |
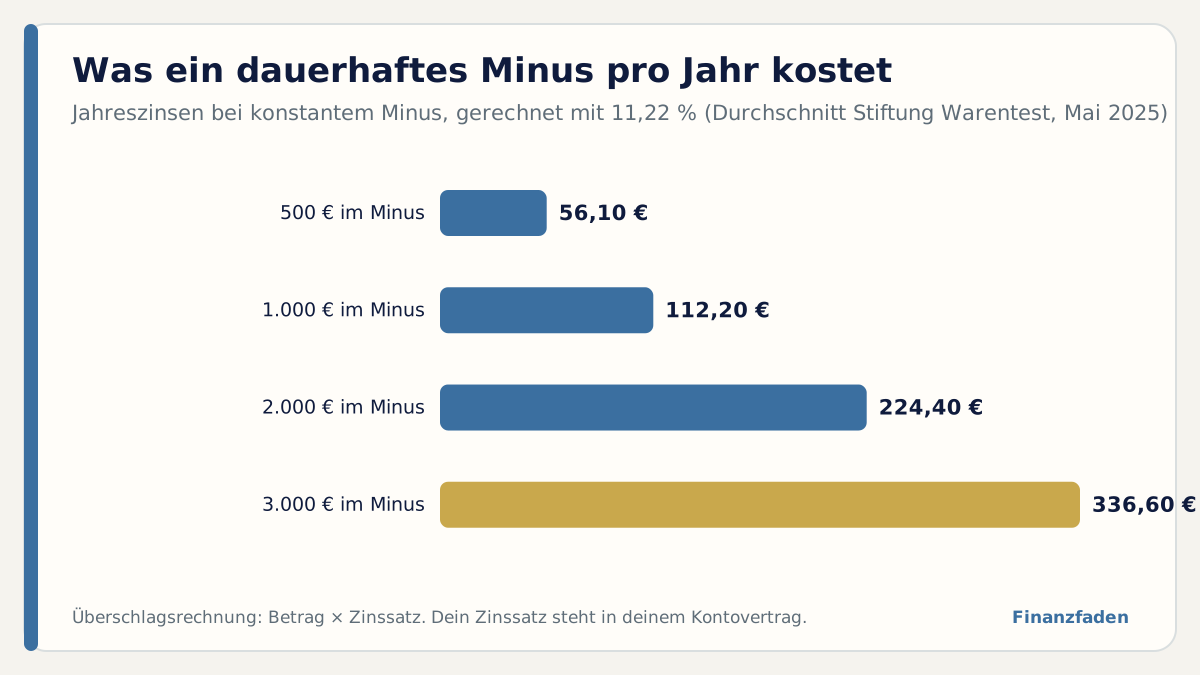
Bei 2.000 Euro dauerhaftem Minus entstehen bei 11,22 Prozent rund 224,40 € Zinsen im Jahr, bei der teuersten Variante (15,37 Prozent) 307,40 €, bei der günstigsten (2,09 Prozent) 41,80 €. Der Unterschied zwischen Kontomodellen beträgt bei gleichem Minus also mehr als 266 € im Jahr. Das ist der Grund, warum der Blick in den eigenen Kontovertrag Teil jeder Frühwarnung sein sollte.
Wichtig ist die Verbindung zu den vier Signalen: Ein einzelner Monat mit 20 Minustagen kostet bei 500 Euro nur wenige Euro. Teuer wird es, wenn das Minus zum Dauerzustand wird oder wenn es wächst, weil jeder Monat mit der Altlast des Vormonats beginnt. Dann zahlst du Zinsen auf Geld, das du bereits ausgegeben hast, und dein Spielraum sinkt von Monat zu Monat.
Zur Einordnung im Jahr 2026: Die monatliche MFI-Zinsstatistik der Deutschen Bundesbank weist für revolvierende Kredite und Überziehungen privater Haushalte volumengewichtet rund 9,4 % bis 9,5 % aus, während ungewichtete Marktauswertungen deutscher Banken und Sparkassen weiterhin zweistellige durchschnittliche Dispozinsen oberhalb von 11 % zeigen. Raten und Gesamtbelastung einer möglichen Umschuldung können Sie vorab mit dem Darlehensrechner unter Finanztools vergleichen.
Dispo, Ratenkredit, Umschuldung: Was sich rechnerisch ändert
Wer dauerhaft im Minus ist, hört oft den Rat, den Dispo durch einen Ratenkredit abzulösen. Das kann sinnvoll sein, weil Ratenkredite meist einen niedrigeren Zinssatz haben und einen festen Endtermin. Es ist aber kein Selbstläufer, denn ein Ratenkredit löst nur dann ein Problem, wenn das Konto danach nicht erneut ins Minus rutscht.
Zur Veranschaulichung eine reine Modellrechnung. Angenommen, dein Konto ist dauerhaft mit 3.000 Euro im Minus und kostet 11,22 Prozent. Du könntest einen Ratenkredit über 3.000 Euro mit 24 Monaten Laufzeit aufnehmen. Der angenommene Zinssatz von 7,0 Prozent ist kein Marktangebot, sondern ein Rechenwert, den du durch dein tatsächliches Angebot ersetzen solltest.
| Variante | Monatliche Belastung | Zinskosten im ersten Jahr | Endtermin |
|---|---|---|---|
| Dispo bleibt bei 3.000 € | ca. 28,05 € Zinsen | 336,60 € | offen |
| Ratenkredit 3.000 €, 24 Monate, 7,0 % (Annahme) | 134,32 € Rate | 164,14 € | nach 24 Monaten |
Der Zinsvorteil entsteht hier nur zum Teil durch den niedrigeren Satz. Der wichtigere Effekt ist die Tilgung: Beim Dispo fließt jeder Euro in Zinsen, solange du das Minus nicht abbaust. Beim Ratenkredit sinkt die Restschuld mit jeder Rate. Dafür steigt die monatliche Pflichtzahlung, und sie gehört ab dem ersten Tag zu deinen Fixkosten.
Genau hier trifft die Frühwarnung auf die Fixkosten-Perspektive: Eine zusätzliche Rate von rund 134 Euro im Monat verändert die Ausgabenstruktur. Prüfe vorher, ob sie in dein Budget passt, ohne dass das Konto wieder ins Minus rutscht. Wie du das mit der Reaktionsquote abbildest, zeigt der Artikel zur Fixkosten-Reaktionszeit.
- Vergleiche den effektiven Jahreszins, nicht nur den Sollzins. Er enthält laufzeitabhängige Kosten.
- Lass dir die Gesamtkosten in Euro nennen und rechne sie gegen die Zinsen, die du im selben Zeitraum im Dispo zahlen würdest.
- Prüfe Sondertilgungen und vorzeitige Rückzahlung. Je flexibler der Kredit, desto leichter kommst du früher heraus.
- Reduziere oder kündige danach den Dispo-Rahmen, wenn du ihn nicht mehr brauchst, sonst entsteht schnell ein zweiter Kredit neben dem ersten.
Den Frühwarnwert auf sechs Monate Kontoauszüge anwenden
Die Theorie wird erst nützlich, wenn du sie auf echte Zahlen anwendest. Hier ein Ablauf, der ohne Tabellenkalkulation funktioniert und etwa eine halbe Stunde dauert. Du brauchst sechs Kontoauszüge, ein Blatt Papier oder eine einfache Tabelle.
- Lege für jeden Monat vier Werte fest: Tage mit negativem Saldo, tiefster Saldo, Saldo unmittelbar vor dem Gehaltseingang und Nettoeinkommen.
- Rechne die Altlastenquote je Monat: Minus vor Gehalt ÷ Nettoeinkommen × 100.
- Markiere, in wie vielen der sechs Monate das Konto überzogen war. Zähle auch Monate, in denen das Minus nur wenige Tage dauerte.
- Vergleiche den tiefsten Saldo mit deinem Dispo-Rahmen. Liegt er im Durchschnitt über 75 Prozent des Rahmens, näherst du dich der Schwelle von § 504a BGB.
- Schreibe in einem Satz auf, was die Reihe zeigt: stabil, schwankend oder wachsend.
Ein Beispiel mit anderen Zahlen als im Fall Lukas: Sandra hat einen Dispo-Rahmen von 2.000 Euro und 2.300 Euro Nettoeinkommen. In sechs Monaten liegen ihre tiefsten Salden bei −300, −500, −900, −1.400, −1.600 und −1.700 Euro. Der Durchschnitt beträgt −1.067 Euro, das sind 53 Prozent des Rahmens. Rechtlich ist die 75-Prozent-Grenze noch nicht erreicht. Die Entwicklung ist aber eindeutig: Der Bedarf wächst jeden Monat, und im sechsten Monat ist der Rahmen zu 85 Prozent ausgeschöpft.
Der Wert zeigt, warum ein Durchschnitt allein wenig sagt. Wer nur −1.067 Euro betrachtet, hält die Lage für mittelschwer. Wer die Reihe liest, erkennt, dass Sandra in einem Vierteljahr an die Grenze des Rahmens stößt. Dann ist sie auf die Duldung der Bank angewiesen, und die ist vertraglich nicht zugesagt. Der Frühwarnwert hat seinen Zweck erfüllt, wenn er dich zum Handeln bringt, solange du noch zwischen mehreren Optionen wählen kannst.
| Monat | Tiefster Saldo | Auslastung des Rahmens (2.000 €) |
|---|---|---|
| Monat 1 | -300 € | 15 % |
| Monat 2 | -500 € | 25 % |
| Monat 3 | -900 € | 45 % |
| Monat 4 | -1.400 € | 70 % |
| Monat 5 | -1.600 € | 80 % |
| Monat 6 | -1.700 € | 85 % |
Wenn das Minus bleibt: Stufenplan statt Panik
Ein dauerhaftes Kontominus ist kein Charakterfehler, sondern meist ein Zeichen, dass Einnahmen, Fixkosten und Zeitpunkte nicht zusammenpassen. Der folgende Stufenplan ordnet die Möglichkeiten nach Aufwand und Risiko. Er ersetzt keine persönliche Beratung, macht aber die Reihenfolge sichtbar.
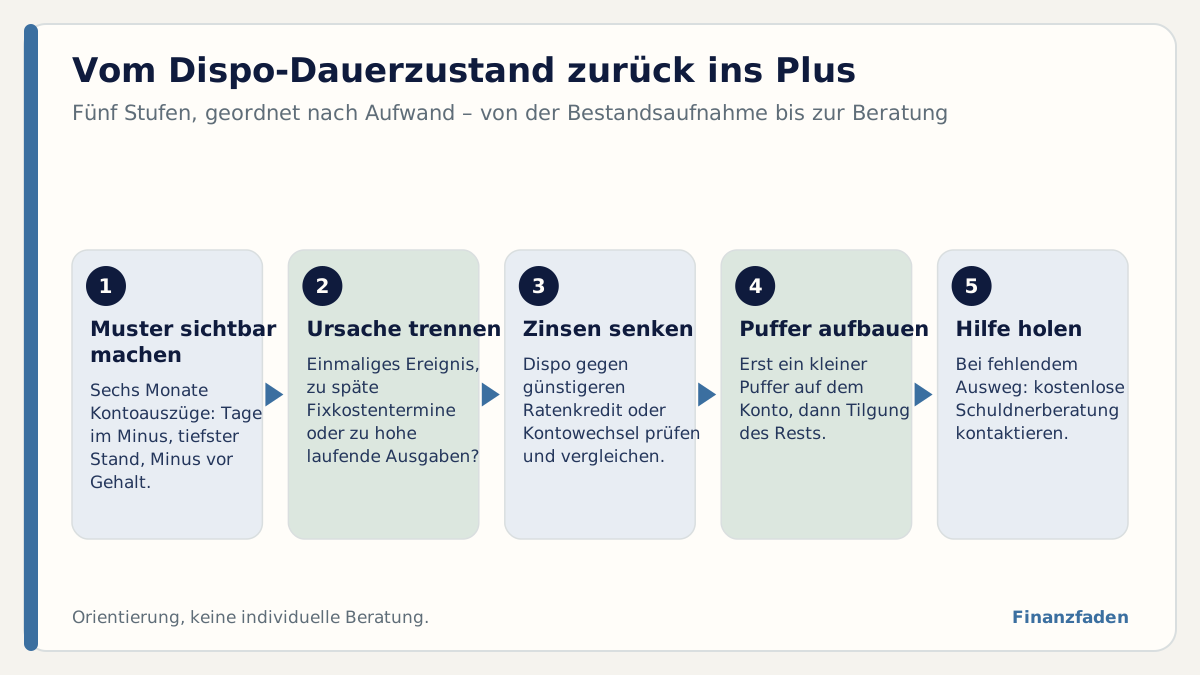
Stufe 1 und 2: Muster erkennen und Ursache trennen
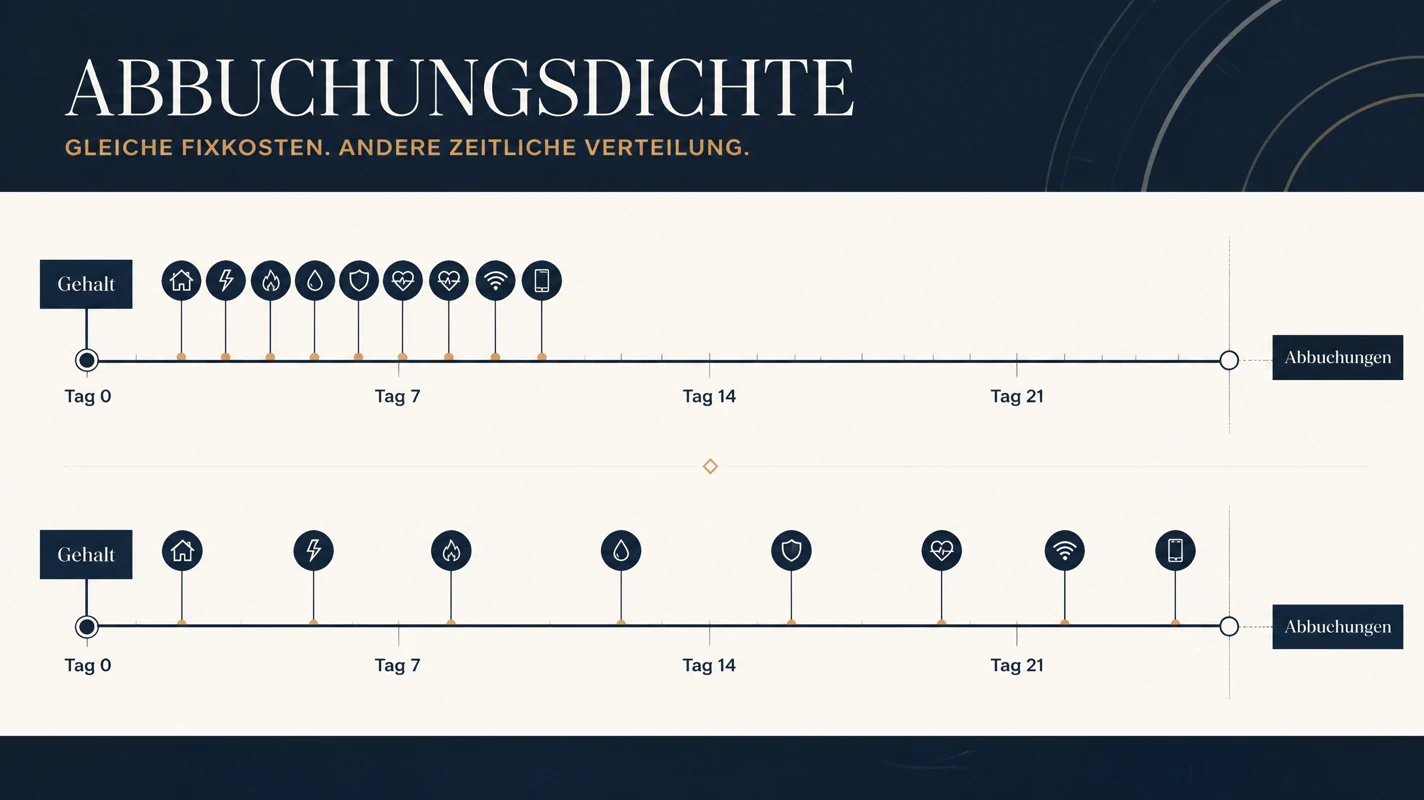
Zuerst klärst du, ob es sich um ein einmaliges Ereignis handelt, etwa eine Nachzahlung, eine Reparatur oder eine Gehaltslücke, oder um ein strukturelles Muster. Bei einem einmaligen Ereignis genügt oft ein klarer Tilgungsplan. Bei einem Muster hilft es, die Ausgaben nach Zeitpunkt und Verbindlichkeit zu sortieren. Lege dazu die Abbuchungstermine neben den Gehaltseingang. Häufig liegt das Problem weniger in der Summe der Ausgaben als in ihrer Reihenfolge.
Stufe 3: Zinsen senken
Hast du dauerhaft ein Minus, solltest du die Zinskosten prüfen. Zwei Wege liegen nahe: ein günstigerer Ratenkredit zur Ablösung des Minus oder ein Kontowechsel zu einer Bank mit niedrigerem Dispozins. Für den Kontovergleich bietet die BaFin einen kostenlosen Kontenvergleich an. Die Verbraucherzentrale Hamburg empfiehlt bei dauerhafter Dispo-Nutzung, aktiv nach einem günstigeren Ratenkredit zu suchen.
Stufe 4: Puffer vor Tilgung
Wer sein Minus abbaut und im selben Monat wieder Geld braucht, rutscht erneut ins Minus. Plane deshalb einen kleinen Puffer ein, bevor du jeden freien Euro in die Tilgung steckst. Schon ein Polster von 300 bis 500 Euro, das nicht im Dispo-Rahmen liegt, verhindert, dass ein einzelner unerwarteter Betrag den gesamten Fortschritt zunichtemacht. Der Artikel zum Notgroschen zeigt, wie du diese Reserve realistisch bemisst.
Stufe 5: Beratung und Schutzmechanismen
Reicht das Einkommen auch nach einer Neuordnung nicht, ist die kostenlose Schuldnerberatung die richtige Anlaufstelle. Dazu zählen die Beratungsstellen der Wohlfahrtsverbände und der Kommunen. Die Verbraucherzentrale Hamburg nennt die Schuldnerberatung ausdrücklich als Option, wenn kein günstigerer Kredit in Sicht ist. Bei Pfändungsrisiko schützt das Pfändungsschutzkonto (P-Konto, § 850k ZPO) einen monatlichen Grundfreibetrag. Seit dem 1. Juli 2026 liegt die Pfändungsfreigrenze, an der sich der Grundfreibetrag orientiert, bei 1.587,40 Euro monatlich (Pfändungsfreigrenzenbekanntmachung 2026). Das P-Konto ist ein Schutz im Ernstfall, kein Ersatz für ein Gespräch mit der Bank.
Kontoauszug-Check: Zwölf Fragen für den ehrlichen Blick
Die folgende Liste lässt sich in zehn Minuten durchgehen. Sie ist so formuliert, dass die Antwort jeweils Ja, Nein oder eine Zahl ist. Je mehr Fragen du mit Ja beantwortest, desto eher lohnt ein konkreter Schritt.
- War das Konto in mindestens vier der letzten sechs Monate im Minus?
- Dauerte das Minus in den letzten drei Monaten länger als im Vormonat?
- Ist der tiefste Saldo in drei Monaten hintereinander gefallen?
- Beginnt der Monat mit einem negativen Saldo, bevor das Gehalt eingeht?
- Gehen mehr als 15 Prozent des Gehalts sofort für das alte Minus drauf?
- Nutzt du den Dispo für Ausgaben, die du vorhersehen konntest, etwa Versicherungen, Gebühren oder Abos?
- Kennst du den Zinssatz deines Dispos auswendig oder weißt du, wo er steht?
- Hast du in den letzten zwölf Monaten Kontogebühren, Rücklastschriften oder Mahnkosten gezahlt?
- Hast du neben dem Dispo weitere Kreditkarten- oder Ratenzahlungen laufen?
- Hat deine Bank dir schon einmal ein Beratungsgespräch angeboten oder die Duldung des Minus erwähnt?
- Hast du einen Puffer, der nicht im Dispo-Rahmen liegt?
- Könntest du das Minus bei gleichem Einkommen innerhalb von zwölf Monaten ausgleichen, ohne neue Verpflichtungen einzugehen?
Die letzte Frage entscheidet über den Charakter des Problems. Lautet die Antwort Ja, ist das Minus ein Zeitproblem, und ein Tilgungsplan reicht. Lautet sie Nein, liegt ein Strukturproblem vor, und du solltest nicht nur Zinsen optimieren, sondern über Einnahmen und Fixkosten sprechen. Beides ist lösbar, braucht aber unterschiedliche Werkzeuge.
Der Frühwarnwert ist damit ein Arbeitsinstrument. Er verspricht keine Sicherheit und bewertet nicht deine Bonität. Er zeigt dir, ob deine Zahlen in eine Richtung laufen, die du nicht gewählt hast, und gibt dir einen Zeitvorsprung, um selbst zu entscheiden.
Häufige Fragen zum Dispo und zum Frühwarnwert
Verschlechtert das Minus automatisch meinen SCHUFA-Score?
Nicht jede Kontoüberziehung ist eine Zahlungsstörung. Im SCHUFA-Modell zählen vor allem Zahlungsstörungen, also Rückstände, Mahnungen oder Kündigungen wegen nicht ausgeglichener Salden. Wird eine Überziehung dauerhaft nicht zurückgeführt und die Bank leitet Mahnungen oder eine Kündigung ein, kann daraus eine Zahlungsstörung werden. Wie die zwölf Kriterien des Scores gewichtet sind, erklärt der Artikel zum neuen SCHUFA-Score.
Darf die Bank den Dispo-Rahmen jederzeit ändern?
Der Rahmen ist eine Vereinbarung mit Bedingungen, und viele Banken behalten sich Anpassungen vor. Wie und mit welcher Frist sie das dürfen, steht in deinen Vertragsunterlagen. Verlass dich deshalb nicht darauf, dass der Rahmen dauerhaft als Reserve zur Verfügung steht. Ein Dispo ist ein teurer Kredit, den du im Zweifel kurzfristig verlieren kannst, und taugt deshalb nicht als Ersatz für einen Notgroschen.
Ist ein hoher Dispo-Rahmen ein Vorteil?
Ein hoher Rahmen ist kein Anspruch und keine Reserve, sondern ein Angebot der Bank, das sie nach ihrer Einschätzung festlegt. Je höher der Rahmen, desto größer die Versuchung, ihn auszuschöpfen. Wer ihn nicht braucht, kann ihn oft senken lassen. Das beugt Zinskosten vor, weil das Konto dann bei Engpässen früher sichtbar „stoppt“.
Warum rechne ich mit 365 Tagen, obwohl meine Bank anders zählt?
Für die Überschlagsrechnung genügt eine einheitliche Methode, die jeder nachvollziehen kann. Banken können Zinstage und Abrechnungsintervalle unterschiedlich regeln, etwa mit quartalsweiser Belastung. Der Unterschied ist bei kleinen Beträgen gering. Für eine exakte Abrechnung zählt immer deine Kontoabrechnung.
Wie oft sollte ich den Frühwarnwert auswerten?
Einmal im Quartal genügt, wenn dein Konto stabil ist. Bei auffälligen Mustern lohnt eine monatliche Kontrolle für drei Monate. Ziel ist nicht Perfektion, sondern der frühe Blick auf die Richtung der Zahlen.
Fazit
Ein Dispo wird nicht allein deshalb problematisch, weil das Konto einmal kurz unter null fällt.
Interessanter ist das Muster.
Wie oft?
Wie lange?
Wie tief?
Und wie viel des nächsten Einkommens ist bereits verbraucht, bevor der neue Monat richtig begonnen hat?
Wer diese vier Fragen sechs Monate lang nebeneinanderlegt, bekommt einen anderen Blick auf sein Girokonto.
Der Kontostand zeigt dann nicht mehr nur, wo du heute stehst.
Die Entwicklung zeigt auch, in welche Richtung du dich bewegst.
Quellen
Verbraucherzentrale – Haushaltsbuch führen: Überblick über Ihre Finanzen
§ 504 BGB – Eingeräumte Überziehungsmöglichkeit
§ 504a BGB – Beratungspflicht bei Inanspruchnahme der Überziehungsmöglichkeit
§ 505 BGB – Geduldete Überziehung
Verbraucherzentrale Hamburg – Dispozinsen weiter gestiegen (Auswertung Stiftung Warentest, Mai 2025)
Bekanntmachung zu den Pfändungsfreigrenzen 2026 (Pfändungsfreigrenzenbekanntmachung 2026)
Deutsche Bundesbank – MFI-Zinsstatistik (Bestände und Neugeschäft)
Methodik & rechtlicher Hinweis
„Dispo-Frühwarnwert“, „Altlastenquote“ und das Vier-Signale-Modell sind redaktionelle Veranschaulichungsmethoden auf Basis fiktiver Kontoverläufe und keine Bank- oder Aufsichtskennzahlen. Keine individuelle Finanz- oder Rechtsberatung. Stand: 11. November 2026.