4 % Zinsen sehen gut aus – entscheidend ist aber, was du dir davon kaufen kannst
Wer 4 % Zinsen sieht, denkt zuerst an Wachstum: Aus 10.000 € werden vor Steuern rechnerisch 10.400 €. Für die finanzielle Realität reicht dieser Blick aber nicht. Gleichzeitig verändern steigende Preise, wie viel Waren und Dienstleistungen dieselben 10.400 € kaufen können.
Genau dafür ist der Realzins nützlich. Die Deutsche Bundesbank beschreibt Realzinsen als eine um die Kaufkraftentwicklung bereinigte Verzinsung. Bei moderaten Zinssätzen und Preisänderungen lässt sich der Realzins näherungsweise als Nominalzins minus Inflationsrate berechnen.
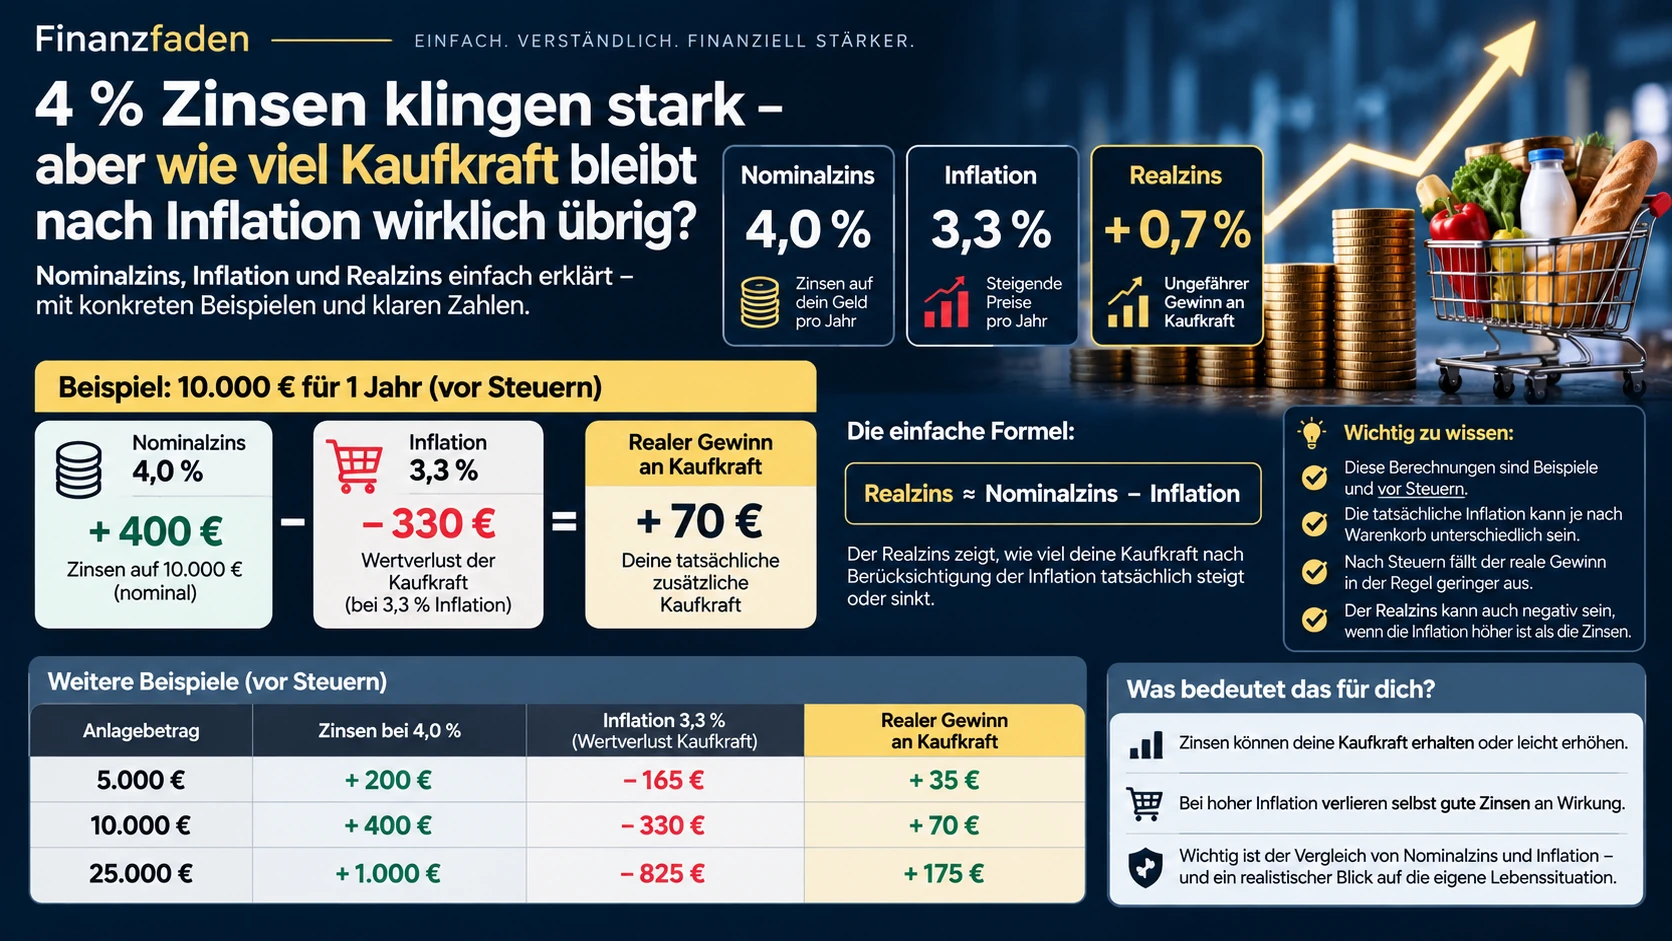
Bei 4,0 % Nominalzins und 3,3 % Inflation ergibt diese einfache Rechnung rund +0,7 % Realzins vor Steuern. Bei 3,0 % Zins wären es dagegen rund -0,3 %. Das Konto wächst dann nominal, während die Kaufkraft rechnerisch leicht sinkt.
Nominalzins, Inflation und Realzins: drei Begriffe, drei unterschiedliche Aussagen
Der Nominalzins ist der Zinssatz, den eine Bank nennt. 3 % auf 10.000 € entsprechen bei einem vollen Jahr und unverändertem Zinssatz 300 € Bruttozins. Die Inflationsrate misst dagegen die durchschnittliche Veränderung des Preisniveaus eines repräsentativen Warenkorbs.
Der Realzins verbindet beide Größen. Er beantwortet nicht die Frage, wie viele Euro zusätzlich auf dem Konto stehen, sondern wie sich die Kaufkraft des angelegten Geldes unter Berücksichtigung der Preisentwicklung verändert.
| Größe | Was sie zeigt | Beispiel |
|---|---|---|
| Nominalzins | Verzinsung in Euro/Prozent | 4,0 % = 400 € auf 10.000 € |
| Inflation | durchschnittliche Preisentwicklung | 3,3 % = Warenkorb wird rechnerisch teurer |
| Realzins | Verzinsung nach Kaufkraftentwicklung | ca. +0,7 % vor Steuern |
Das 10.000-€-Beispiel: Warum +400 € Zins nicht automatisch +400 € mehr Kaufkraft sind
Angenommen, 10.000 € liegen ein Jahr zu 4,0 % auf einem Konto. Der Bruttozins beträgt 400 €. Ein Warenkorb, der zu Beginn 10.000 € kostet, würde bei 3,3 % Preissteigerung rechnerisch 10.330 € kosten.
Vereinfacht stehen damit 400 € Zins einem Kaufkraftverlust von 330 € gegenüber. Die Differenz von 70 € illustriert die Größenordnung eines positiven Realergebnisses vor Steuern. Diese Euro-Differenz ist eine anschauliche Näherung; mathematisch präziser ist die Realzinsformel.
| Schritt | Rechnung | Ergebnis |
|---|---|---|
| Bruttozins | 10.000 € × 4,0 % | +400 € |
| Preissteigerung | 10.000 € × 3,3 % | +330 € benötigte Kaufkraft |
| Einfache Differenz | 400 € − 330 € | +70 € vor Steuern |
Die exakte Realzinsformel: Warum 0,68 % präziser ist als 0,7 %
Die häufig verwendete Differenz Nominalzins minus Inflation ist eine Näherung. Exakter lautet die Rechnung: (1 + Nominalzins) / (1 + Inflationsrate) − 1.
Mit 4,0 % und 3,3 % ergibt sich (1,04 / 1,033) − 1 ≈ 0,00678, also rund +0,68 %. Für alltägliche Vergleiche ist +0,7 % ausreichend; für präzise Berechnungen ist die Verhältnisformel sauberer.
5.000 €, 10.000 € und 25.000 €: Was verschiedene Zinssätze praktisch bedeuten
Je größer das Guthaben, desto stärker wirkt schon ein kleiner Zinsunterschied in Euro. Trotzdem sollte ein höherer Zinssatz nicht isoliert betrachtet werden: Aktionsdauer, Höchstbetrag und Basiszins nach der Aktion können wichtiger sein als ein auffälliger Werbewert.
| Guthaben | 2,0 % Zins | 3,0 % Zins | 4,0 % Zins |
|---|---|---|---|
| 5.000 € | 100 € | 150 € | 200 € |
| 10.000 € | 200 € | 300 € | 400 € |
| 25.000 € | 500 € | 750 € | 1.000 € |
Wann ein hoher Tagesgeldzins trotzdem enttäuschen kann
Viele Angebote gelten nicht zwölf Monate. Ein Beispiel: 4 % für drei Monate und danach 1 % für neun Monate sind nicht dasselbe wie 4 % für ein ganzes Jahr. Ohne Zinseszinseffekt vereinfacht gerechnet läge der Jahresertrag bei 10.000 € ungefähr bei 175 € statt 400 €.
Auch Neukundenbedingungen, Höchstbeträge oder die Definition von „neuem Geld“ können die effektive Rendite verändern. Deshalb ist die Laufzeit des Zinssatzes eine der wichtigsten Zeilen im Kleingedruckten.
- Aktionsdauer prüfen.
- Höchstbetrag für den Aktionszins prüfen.
- Basiszins nach der Aktion notieren.
- Zinsgutschrift und mögliche Kontobedingungen vergleichen.
- Nicht nur die große Prozentzahl auf der Startseite bewerten.
Steuern: Bruttozins ist nicht automatisch Nettozins
Zinserträge können steuerpflichtig sein. Deshalb kann ein nominaler Zinssatz, der knapp oberhalb der Inflation liegt, nach Steuern trotzdem keinen positiven realen Ertrag liefern. Die konkrete Steuerwirkung hängt von der persönlichen Situation und verfügbaren Freibeträgen ab.
Für einen sauberen Vergleich sollte man deshalb zwei Rechnungen machen: zuerst den Bruttoertrag des Angebots, danach den voraussichtlichen Nettoertrag. Erst anschließend wird dieser mit der Preisentwicklung verglichen.
Persönliche Inflation: Warum 3,3 % nicht exakt dein eigener Kaufkraftverlust sein müssen
Die offizielle Inflationsrate basiert auf einem gewichteten Warenkorb. Ein Haushalt mit hohen Energie- und Mobilitätskosten kann eine andere Preisentwicklung erleben als jemand, dessen Budget stärker von anderen Kategorien geprägt ist.
Der Realzins auf Basis der allgemeinen Inflationsrate ist deshalb ein sinnvoller Vergleichsmaßstab, aber keine millimetergenaue persönliche Renditekennzahl. Für die eigene Planung lohnt zusätzlich ein Blick auf die fünf größten Ausgabenkategorien.
Tagesgeld, Festgeld und langfristige Anlagen erfüllen nicht dieselbe Aufgabe
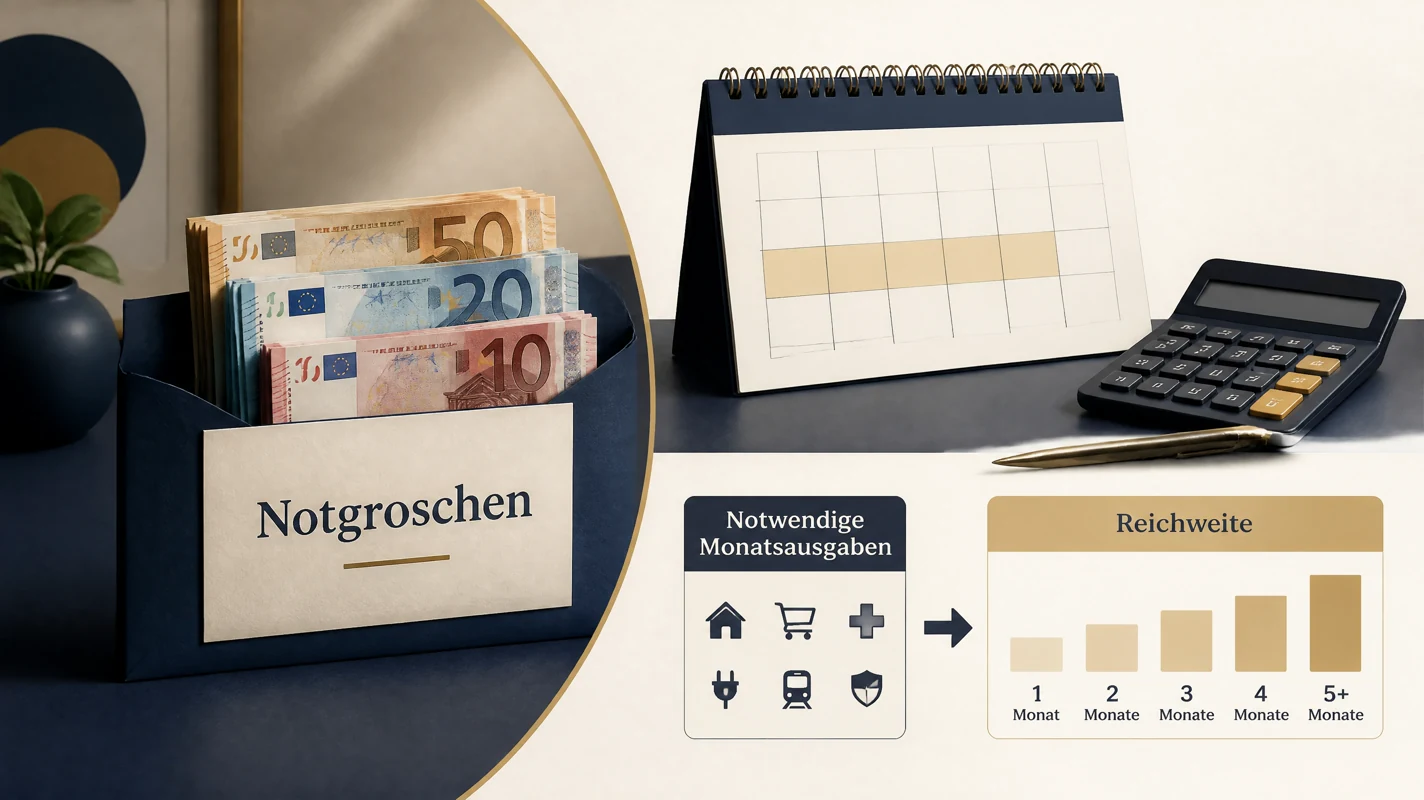
Ein Notgroschen braucht vor allem Liquidität und Stabilität. Dafür kann Tagesgeld sinnvoll sein, auch wenn die langfristige Rendite nicht maximal ist. Festgeld tauscht einen Teil der Flexibilität gegen einen fest vereinbarten Zinssatz.
Langfristige Anlagen mit Kursschwankungen verfolgen ein anderes Ziel. Deshalb ist die Frage nicht pauschal „Welche Anlage hat die höchste Rendite?“, sondern „Welcher Teil meines Geldes muss wann verfügbar sein und welches Risiko kann ich tragen?“
Ein professioneller 6-Punkte-Zinscheck vor dem Abschluss
- Nominalzins und garantierte Dauer getrennt notieren.
- Ertrag in Euro für den tatsächlich garantierten Zeitraum berechnen.
- Basiszins nach Ende der Aktion prüfen.
- Inflation als Kaufkraftvergleich berücksichtigen.
- Steuern und persönliche Freibeträge nicht vergessen.
- Einlagensicherung, Bank und Verfügbarkeit des Geldes prüfen.
Fazit: Der Realzins macht aus einem Werbeversprechen eine brauchbare Finanzkennzahl
4 % Zinsen können bei 3,3 % Inflation einen kleinen positiven Realzins bedeuten. 3 % können unter denselben Bedingungen bereits leicht negativ sein. Der entscheidende Unterschied liegt nicht in der Optik des Angebots, sondern im Verhältnis zwischen Verzinsung, Preisentwicklung, Laufzeit und Steuern.
Wer diese vier Größen gemeinsam betrachtet, kann Tages- und Festgeldangebote deutlich realistischer vergleichen und vermeidet den häufigsten Denkfehler: nominales Kontowachstum mit realem Kaufkraftgewinn gleichzusetzen.
Quellen und redaktionelle Grundlage
Deutsche Bundesbank – Realzinssätze auf Bankeinlagen
Hinweis
Allgemeine finanzielle Bildung und Rechenbeispiele; keine individuelle Anlage- oder Steuerberatung.