In einem gemeinsamen Haushalt entstehen Kosten, die beide betreffen, und andere, die nur eine Person angehen. Streit entsteht selten wegen des Betrags selbst, sondern weil nicht klar vereinbart ist, was „gemeinsam“ heißt und wer wie viel trägt.
Dieser Artikel vergleicht drei übliche Modelle und rechnet sie an einem Beispiel mit angenommenen Zahlen durch. Er gilt für Paare, Familien und Wohngemeinschaften in Deutschland. Rechtliche und steuerliche Fragen, etwa bei Ehe, Trennung oder Unterhalt, sind nicht Thema und gehören in eine individuelle Beratung.
Gemeinsam, persönlich oder gemischt
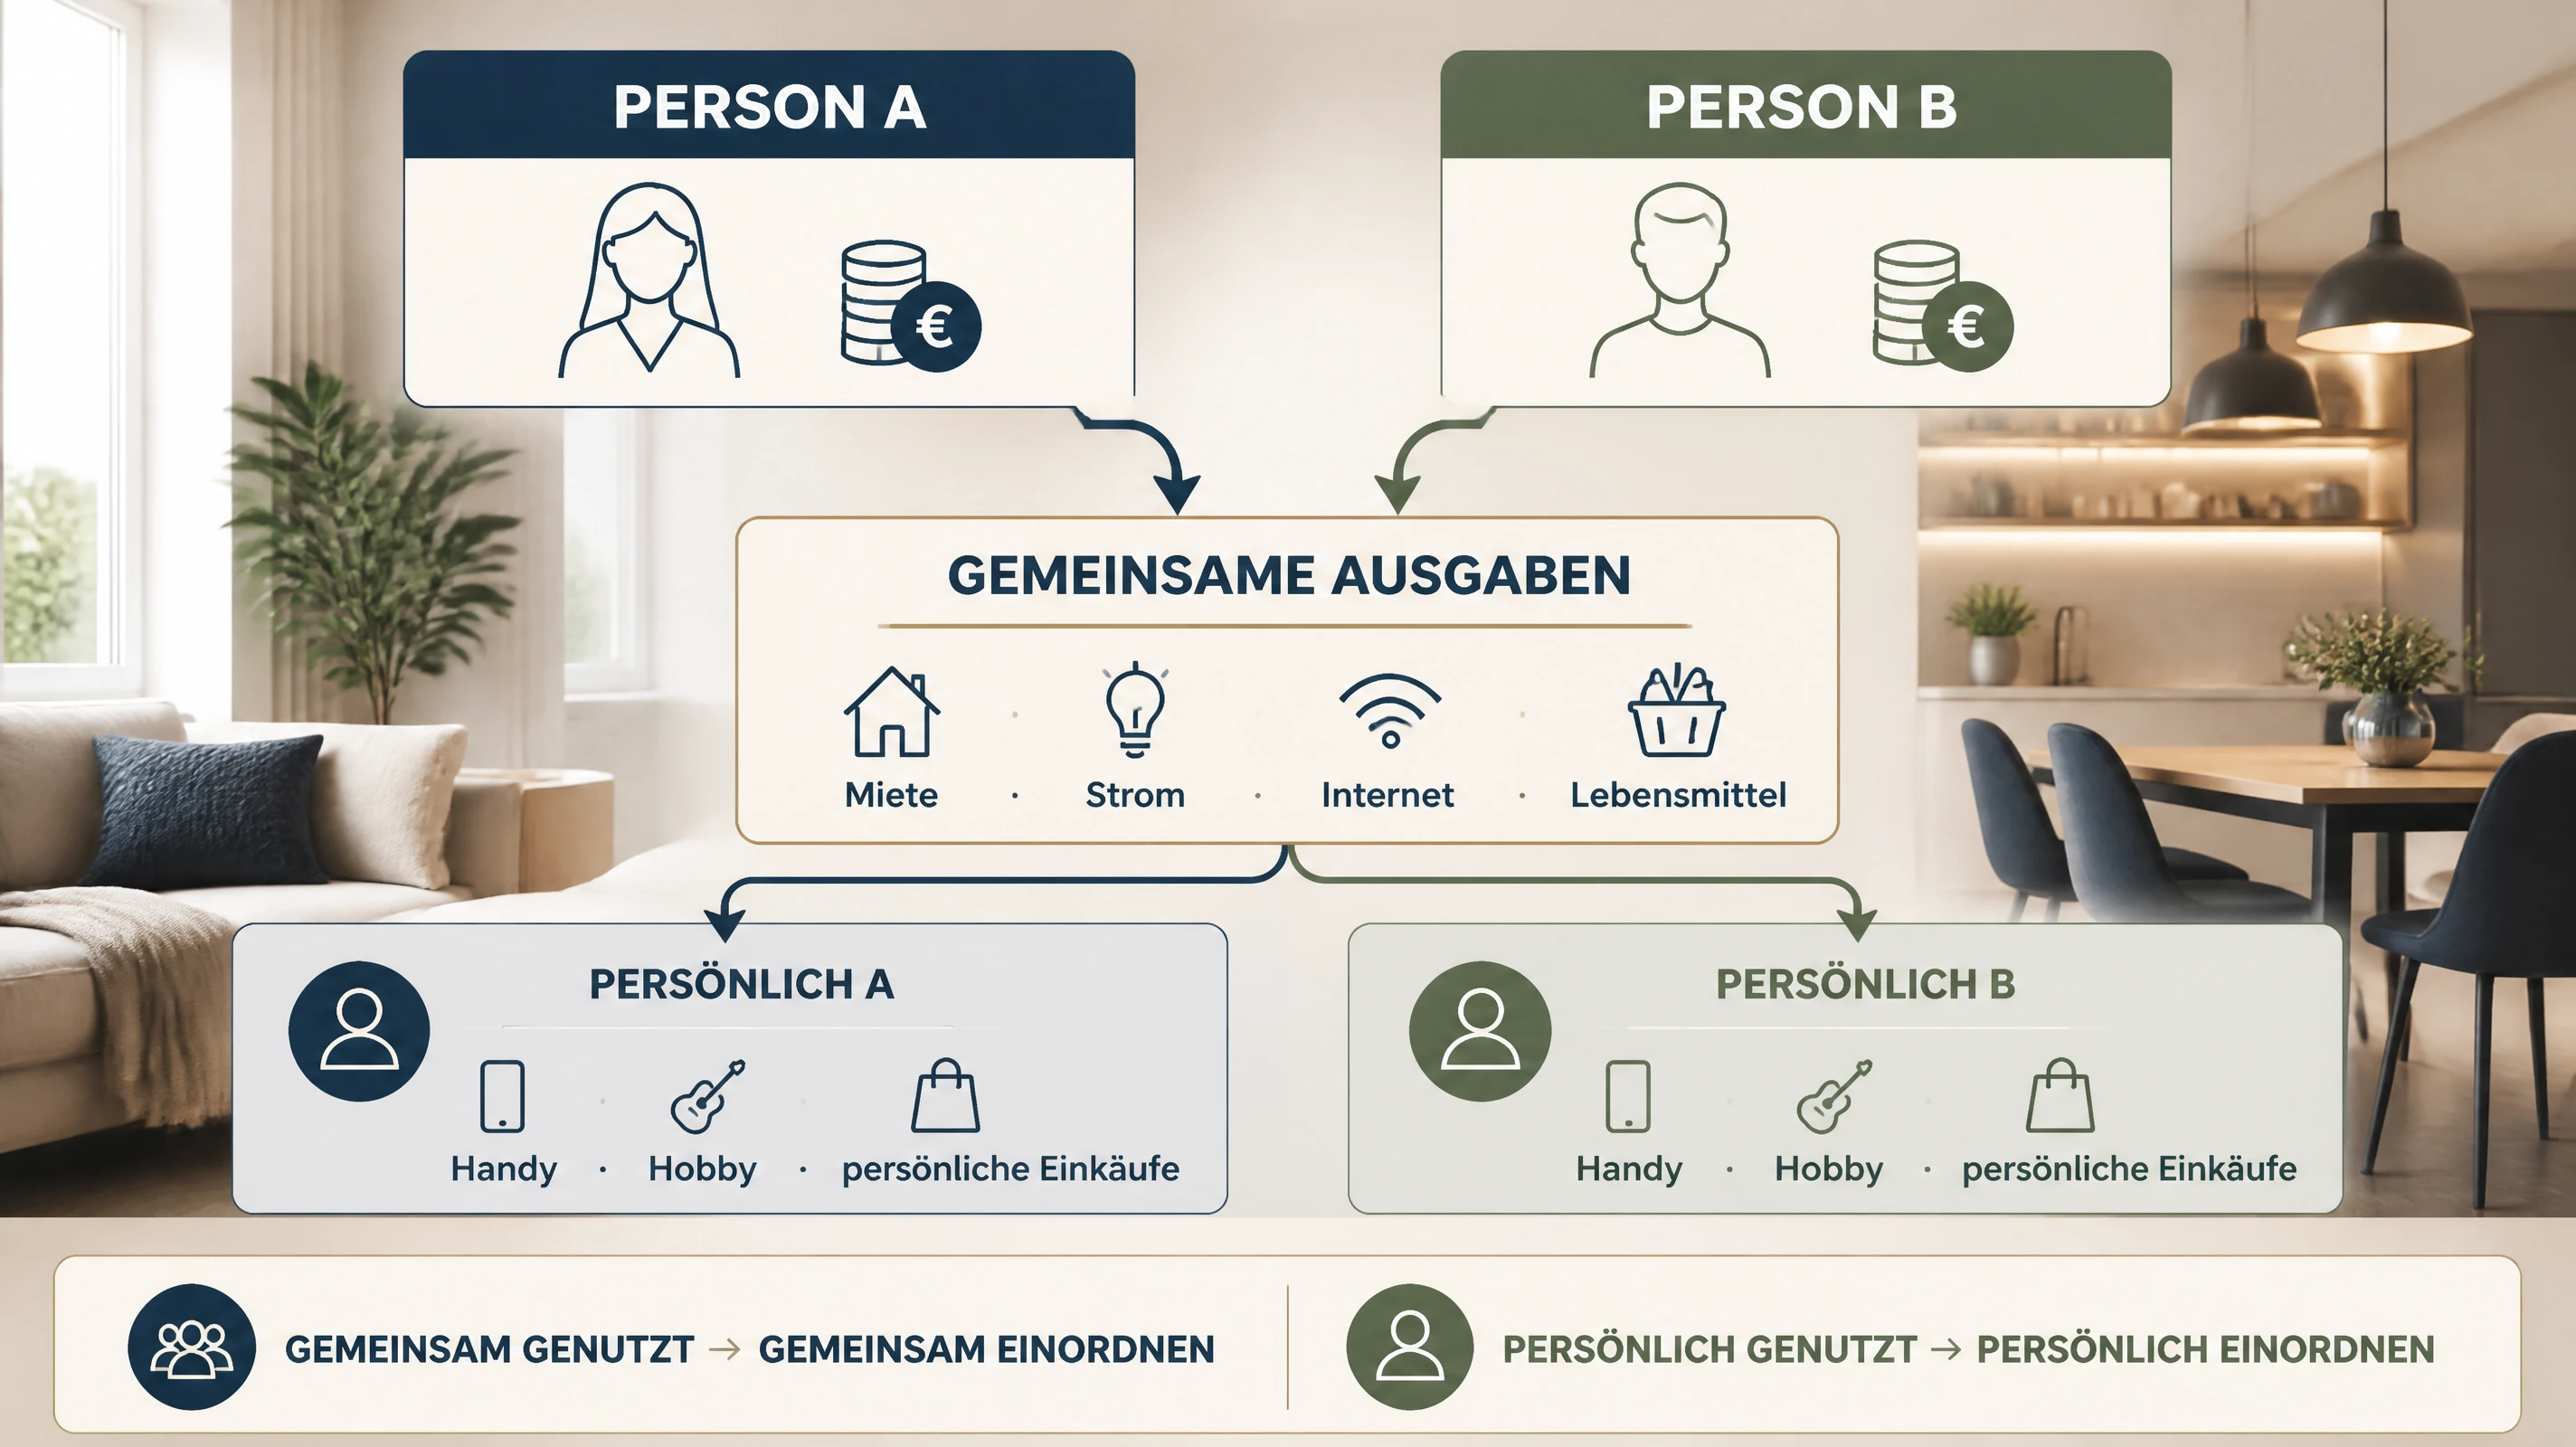
Der erste Schritt ist eine Sortierung. Eine Liste mit drei Spalten reicht:
- Gemeinsam: Miete oder Kreditrate, Nebenkosten, Strom, Internet, gemeinsame Lebensmittel, Haushaltsversicherung, gemeinsame Urlaube.
- Persönlich: Hobbys, eigene Kleidung, Handyvertrag, persönliche Versicherungen, Geschenke.
- Gemischt: Familienverträge mit privaten Zusatzleistungen, ein Auto, das beide nutzen, Abos, die eine Person bezahlt und beide nutzen. Diese Positionen solltet ihr ausdrücklich besprechen.
Legt außerdem fest, was „gemeinsame Rücklage“ bedeutet: ein Topf für unregelmäßige Kosten wie Reparaturen, Jahresbeiträge oder Nachzahlungen. Sonst landen solche Rechnungen bei dem, der sie zufällig bezahlt.
Modell 1: Hälftig teilen
Jede Person zahlt die Hälfte der gemeinsamen Kosten. Das ist einfach zu verstehen und eignet sich, wenn beide ähnlich viel verdienen.
Beispiel: Gemeinsame Kosten von 1.500 € im Monat, Person A verdient netto 2.400 €, Person B 1.600 €. Bei hälftiger Teilung zahlt jede Person 750 €. Person A behält 1.650 € (68,8 % des Einkommens), Person B behält 850 € (53,1 %). Bei unterschiedlichem Einkommen belastet derselbe Betrag die Person mit dem kleineren Einkommen stärker.
Modell 2: Nach Einkommen teilen
Hier trägt jede Person den Anteil, der ihrem Anteil am gemeinsamen Nettoeinkommen entspricht. So rechnest du:
- Gemeinsames Nettoeinkommen: 2.400 € + 1.600 € = 4.000 €.
- Anteil A: 2.400 € ÷ 4.000 € = 60 %. Anteil B: 40 %.
- Beitrag A: 60 % von 1.500 € = 900 €. Beitrag B: 40 % von 1.500 € = 600 €.
Danach behält A 1.500 € und B 1.000 €. Beide haben jeweils 62,5 % ihres Einkommens frei verfügbar. Das Modell fühlt sich oft fairer an, wenn die Einkommen weit auseinanderliegen. Es braucht aber Offenheit über das Einkommen und eine Regel, was bei Einkommensänderungen passiert, zum Beispiel eine neue Berechnung einmal im Jahr oder bei Jobwechsel.
Modell 3: Gemeinsames Konto
Beide überweisen monatlich einen vereinbarten Betrag auf ein Konto, von dem Miete, Strom und Haushaltskosten abgehen. Die Höhe der Beiträge kann hälftig oder einkommensabhängig sein. Der Vorteil: Die gemeinsamen Zahlungen laufen gebündelt, und es muss nicht ständig abgerechnet werden.
Bei einem Gemeinschaftskonto lohnt ein Blick auf die Kontoart. Bei einem „Oder-Konto“ kann in der Regel jede Person allein über das Guthaben verfügen, und beide haften häufig gemeinsam für einen Überziehungskredit. Ein „Und-Konto“ erfordert dagegen für Verfügungen beide Unterschriften. Welche Regeln gelten, steht in den Kontobedingungen deiner Bank. Prüfe sie, bevor du ein Konto eröffnest. Wer gemeinsam im Mietvertrag steht, haftet gegenüber dem Vermieter in der Regel für die gesamte Miete, unabhängig davon, wie ihr intern aufteilt.
Wichtige steuerliche Vorsicht bei unverheirateten Paaren: Ein klassisches Oder-Konto wird im Innenverhältnis häufig beiden Kontoinhabern je zur Hälfte zugerechnet. Fließen dort neben den laufenden Haushaltskosten dauerhaft deutlich ungleiche Gehaltsüberschüsse oder größere Einmalbeträge ein, kann das Finanzamt dies als steuerpflichtige Schenkung einstufen. Für Unverheiratete beträgt der persönliche Schenkungsteuer-Freibetrag nach § 16 Abs. 1 Nr. 7 ErbStG lediglich 20.000 Euro in zehn Jahren (bei Ehegatten 500.000 Euro). Getrennte Einzelkonten mit gegenseitiger Vollmacht oder eine schriftliche Vereinbarung über laufende Lebenshaltungskosten reduzieren dieses Risiko.
Die Modelle im Vergleich
| Modell | Stärke | Aufpassen |
|---|---|---|
| Hälftig teilen | Einfach, schnell erklärt | Belastet kleineres Einkommen stärker |
| Nach Einkommen | Gleiche Belastung in Prozent | Braucht Offenheit und regelmäßige Neuberechnung |
| Gemeinsames Konto | Zahlungen gebündelt, wenig Abrechnung | Kontoart und Haftung klären; Beiträge müssen pünktlich kommen |
Keines der Modelle ist grundsätzlich das beste. Entscheidend ist, dass beide wissen, welche Kosten dazugehören, wie oft abgerechnet wird und wie Änderungen besprochen werden.
Die gemeinsame Rücklage berechnen
Unregelmäßige Kosten sind die häufigste Quelle für Streit, weil sie plötzlich anfallen. Sammelt sie in einer Liste und teilt die Jahressumme durch zwölf. Beispiel mit angenommenen Zahlen:
| Position (angenommen) | Pro Jahr | Pro Monat |
|---|---|---|
| Versicherungsbeiträge, jährlich gezahlt | 120 € | 10,00 € |
| Reparaturen und Ersatz im Haushalt | 360 € | 30,00 € |
| Geschenke und Familienfeiern | 300 € | 25,00 € |
| Gemeinsamer Urlaub | 1.800 € | 150,00 € |
| Summe | 2.580 € | 215,00 € |
Die Rücklage beträgt also 215 € im Monat. Nach dem Einkommensmodell mit 60 % und 40 % zahlt A 129,00 € und B 86,00 €. Das Geld liegt auf einem eigenen Unterkonto oder einem Tagesgeldkonto, damit es nicht im Alltag aufgebraucht wird.
Typische Stolpersteine
- Zu grobe Absprachen: „Wir teilen alles“ sagt nicht, ob Restaurantbesuche, Geschenke für die Familie oder ein Auto dazugehören.
- Einkommensänderungen werden nicht berücksichtigt: Nach einem Jobwechsel, Elternzeit oder Teilzeit passt der Schlüssel nicht mehr.
- Eine Person zahlt „nebenbei“ und niemand rechnet ab. Das summiert sich und führt zu dem Gefühl, ungleich zu zahlen.
- Schulden einer Person landen unbemerkt im gemeinsamen Budget. Ratenkredite und Überziehungen gehören offen auf den Tisch.
- Wohngemeinschaften: Kosten pro Kopf teilen ist üblich. Bei unterschiedlich großen Zimmern kann ein Schlüssel nach Fläche sinnvoll sein. Haltet fest, wer den Vertrag mit dem Anbieter hat.
Vereinbarungen müssen nicht kompliziert sein. Ein kurzes Dokument mit Datum, Aufteilung und dem Termin für die nächste Überprüfung genügt, damit beide später nachlesen können, was gelten soll.
Eine einfache Monatsroutine
- Gemeinsame Kosten aktualisieren: Hat sich eine Rechnung geändert, zum Beispiel die Abschlagszahlung für Energie?
- Beiträge prüfen: Sind beide Überweisungen eingegangen?
- Ausgleich buchen: Wer in Vorleistung gegangen ist, bekommt den Anteil erstattet.
- Rücklage kontrollieren: Reicht der Topf für anstehende Jahreszahlungen?
- Eine Frage stellen: Gibt es eine Ausgabe, die wir neu einordnen sollten?
Zehn Minuten im Monat reichen. Eine gemeinsame Tabelle oder eine Haushalts-App erleichtert das; notwendig ist sie nicht.
Für die laufende Kontrolle mitten im Monat hilft der Monatsmitte-Check; für die sauber getrennte Rücklagenplanung greift das Prinzip des persönlichen Kostenbodens.
Quellen und rechtliche Einordnung
Die dargestellten Aufteilungsmodelle sind eigene Haushalts- und Rechenbeispiele. Bei gemeinsamen Verträgen oder gesamtschuldnerischen Verpflichtungen gelten im Außen- und Innenverhältnis die gesetzlichen Regelungen; für die laufende Haushaltsplanung empfehlen Verbraucherzentralen eine strukturierte Einnahmen-Ausgaben-Übersicht.
Verbraucherzentrale – Haushaltsbuch führen: Überblick über Ihre Finanzen