Die Rechnung ist ein transparentes Beispiel, kein aktuelles Kartenangebot. Sie zeigt das eigentliche Risiko der Teilzahlung: Eine niedrige Rate kann die Rückzahlung so stark strecken, dass der scheinbar kostenlose Zahlungsbegleiter zu einer langjährigen Verpflichtung wird. Du kannst das prüfen, ohne komplizierte Finanzmathematik beherrschen zu müssen.
Dieser Ratgeber richtet sich an private Karteninhaber in Deutschland. Er hilft dir, deine Abrechnung zu verstehen, einen realistischen Rückzahlungsplan aufzustellen und die Umstellung auf Vollzahlung vorzubereiten. Entscheidend bleiben die Konditionen deiner eigenen Karte.
Warum du die Rückzahlungsart gerade jetzt prüfen solltest
Ob sich die Konditionen deiner Karte verändert haben, zeigt nur der aktuelle Vertrag mit den dazugehörigen Mitteilungen. Kontrolliere deshalb die eigene Einstellung und den letzten Kontoauszug. Eine einzelne Nachricht über höhere Zinsen bei einem Anbieter wäre kein Beleg für eine allgemeine Zinserhöhung bei allen Karten.
Die BaFin warnt vor Kreditkarten mit Finanzierungsfunktion: Ein Angebot ohne Jahresgebühr kann durch die Finanzierungskosten teuer werden. Eine konkrete aktuelle Marktobergrenze lässt sich aus dieser älteren Warnung nicht ableiten. Deinen Zinssatz findest du im aktuellen Preisverzeichnis und in den Vertragsunterlagen.
Die richtige erste Frage lautet deshalb nicht „Welche Karte ist die beste?“, sondern „Wird meine Rechnung vollständig bezahlt, und welche Zinsen entstehen auf den Rest?“ Ein Kartenwechsel allein beseitigt vorhandene Schulden nicht.
Charge, Revolving, Debit: Welche Abrechnung steckt dahinter?
Bei einer Charge-Karte werden die Umsätze gesammelt und zum vereinbarten Termin vollständig ausgeglichen. Eine Revolving-Karte ermöglicht, einen Teil des offenen Betrags stehenzulassen und über Raten zurückzuzahlen. Eine Debitkarte belastet dagegen zeitnah das verbundene Konto. Eine Prepaidkarte wird aus vorher eingezahltem Guthaben genutzt.
Die Verbraucherzentrale erklärt diese Unterschiede. Für dich ist wichtig: Ein Logo wie Visa oder Mastercard beantwortet die Frage nach der Rückzahlung nicht. Prüfe den konkreten Vertrag und die tatsächlich aktive Einstellung.
| Abrechnung | Was passiert mit dem Einkauf? | Dein Kontrollpunkt |
|---|---|---|
| Charge | Gesamtrechnung zu einem Termin | Reicht das Giroguthaben am Abbuchungstag? |
| Revolving mit Teilzahlung | Ein Rest bleibt als Kredit stehen | Zinssatz, Mindestbetrag, verbleibende Laufzeit |
| Debit | Zeitnahe Kontobelastung | Kontodeckung und möglicher Dispo |
| Prepaid | Ausgabe aus Kartenguthaben | Aufladung und mögliche Nutzungsgebühren |
Auch eine Debitkarte schützt nicht automatisch vor jeder Verschuldung: Wird das verbundene Girokonto überzogen, können dort Kosten entstehen. Umgekehrt kann eine Revolving-Karte bei konsequentem vollständigem Ausgleich anders genutzt werden als bei dauerhaftem Restbetrag. Die Zahlungsgewohnheit und der Vertrag gehören zusammen.
Die vier Beträge auf deiner Abrechnung
Für einen belastbaren Überblick brauchst du den offenen Saldo, die angefallenen Zinsen und Gebühren, die eingegangene Zahlung sowie die neu gebuchten Umsätze. Ein sinkender Abbuchungsbetrag ist für sich genommen noch kein Beweis für sinkende Gesamtschulden.
Erstelle eine einfache Monatszeile:
Neuer Saldo = alter Saldo + Zinsen + Gebühren + neue Umsätze − Zahlungen − Gutschriften.
Die Formel hilft auch, Rücksendungen richtig einzuordnen. Eine erwartete Erstattung ist noch keine gebuchte Gutschrift. Wenn du sie bereits vom Zahlbetrag abziehst, obwohl sie später ankommt, kann ein verzinslicher Rest verbleiben. Kläre bei deinem Anbieter, wie solche Vorgänge verrechnet werden.
Notiere zusätzlich den Abrechnungsstichtag und den Zahlungstermin. Eine Überweisung am letzten Abend kann je nach Abwicklung zu spät gutgeschrieben sein. Plane einen zeitlichen Abstand ein und überprüfe den Zahlungseingang. Maßgeblich sind die Vorgaben deines Kartenherausgebers.
Sollzins und Effektivzins nicht verwechseln
Der Sollzins bezieht sich auf die Verzinsung des genutzten Kredits. Der effektive Jahreszins bildet Kreditkosten nach den dafür maßgeblichen Annahmen ab und dient dem Angebotsvergleich. Du solltest keinen Effektivzins durch zwölf teilen und das Ergebnis anschließend ohne Erläuterung als monatlichen Sollzins verwenden.
In unseren Modellen nehmen wir ausdrücklich 18 Prozent nominalen Sollzins pro Jahr und monatlich 1,5 Prozent an. Ohne zusätzliche Gebühren entspricht die monatliche Verzinsung rechnerisch etwa 19,56 Prozent auf ein Jahr bei Wiederanlage beziehungsweise Aufzinsung: 1,015 hoch 12 minus 1. Das ist eine mathematische Umrechnung und keine vollständige Produktangabe nach allen gesetzlichen Vergleichsvorschriften.
In einem echten Vertrag können taggenaue Zinsen, unterschiedliche Zinsanfänge für Käufe und Bargeld, Gebühren sowie abweichende Verrechnungsregeln gelten. Deshalb ist die Tabelle eine Orientierung über die Wirkung der Rate. Eine verbindliche Ablösesumme erhältst du beim Anbieter.
2.000 Euro Schulden: Drei Raten im Vergleich
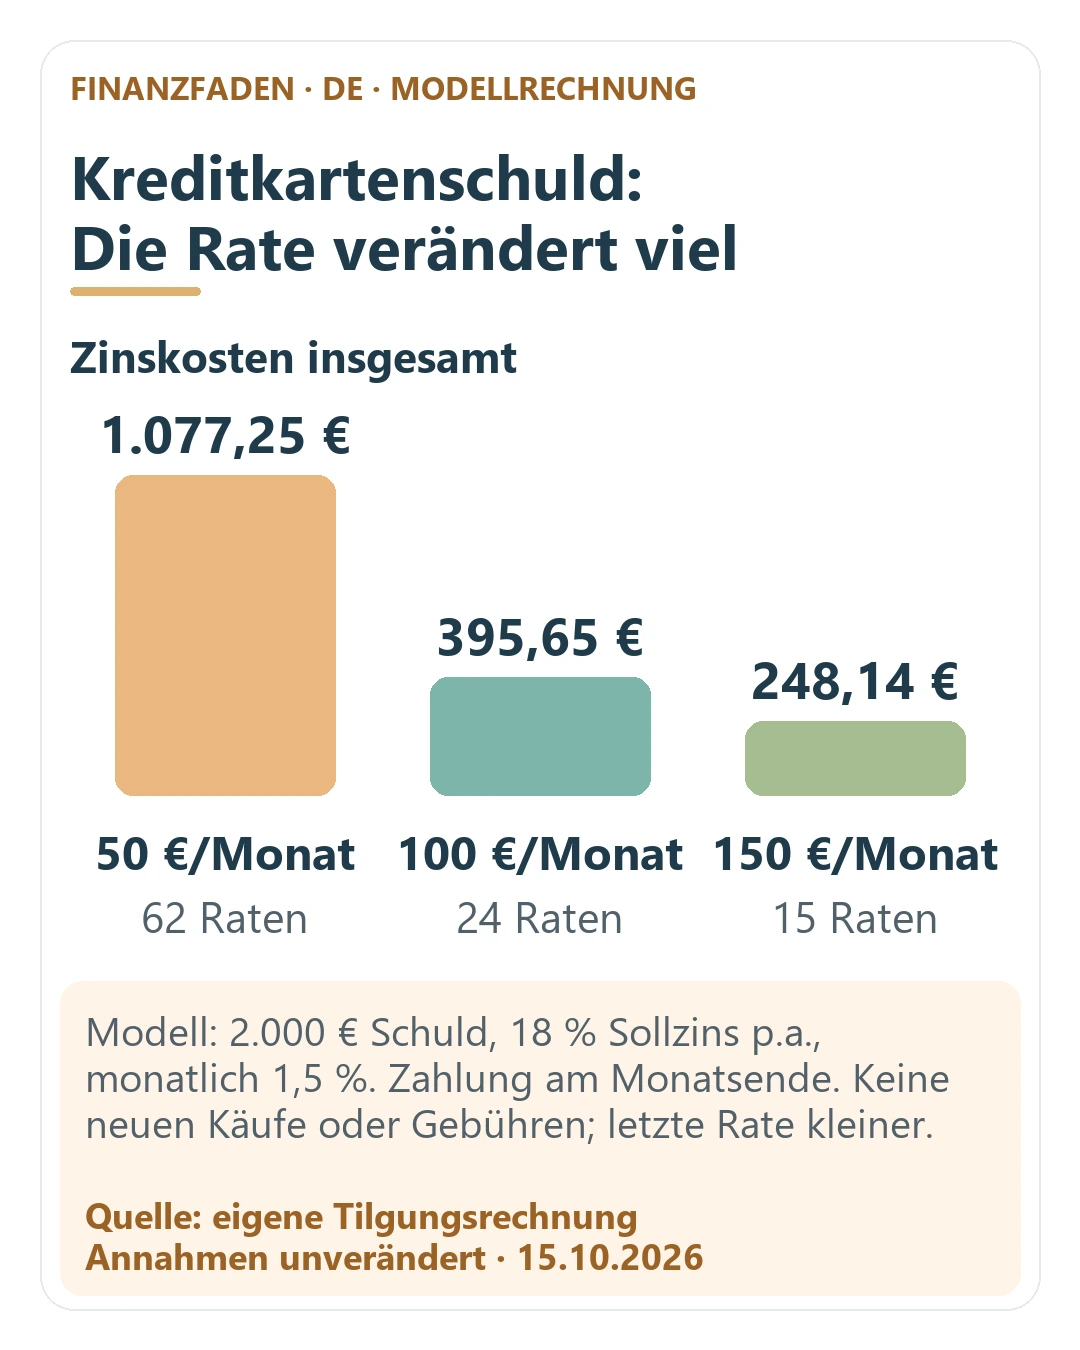
Annahmen: Anfangsschuld 2.000 Euro, unveränderlicher nominaler Sollzins 18 Prozent jährlich, monatliche Berechnung mit 1,5 Prozent auf den Anfangssaldo, Zahlung jeweils nach der Zinsberechnung, keine Gebühren, keine weiteren Umsätze und keine Erstattungen. Intern wird nicht jeden Monat auf Cent gerundet. Die letzte Zahlung ist kleiner als die reguläre Rate.
| Monatsrate | Anzahl Zahlungen | Zinsen insgesamt | Rückzahlung insgesamt |
|---|---|---|---|
| 50 € | 62 | 1.077,25 € | 3.077,25 € |
| 100 € | 24 | 395,65 € | 2.395,65 € |
| 150 € | 15 | 248,14 € | 2.248,14 € |
Die Erhöhung von 50 auf 100 Euro spart in diesem Modell rund 681,59 Euro Zinsen und 38 Zahlungstermine. Die Verdopplung der Rate halbiert die Laufzeit also nicht bloß: Weil die Schuld schneller fällt, wird auch über deutlich weniger Monate Zins berechnet.
Die Anzahl der Zahlungen ist nicht mit zwölf identischen Jahresraten zu verwechseln. Bei 100 Euro sind es 23 volle Zahlungen und eine Schlusszahlung von rund 95,65 Euro. Bei 50 Euro endet die Rechnung mit rund 27,25 Euro. Andere Rundungsverfahren können kleine Abweichungen erzeugen.
Warum von den ersten 50 Euro nur 20 Euro die Schuld senken
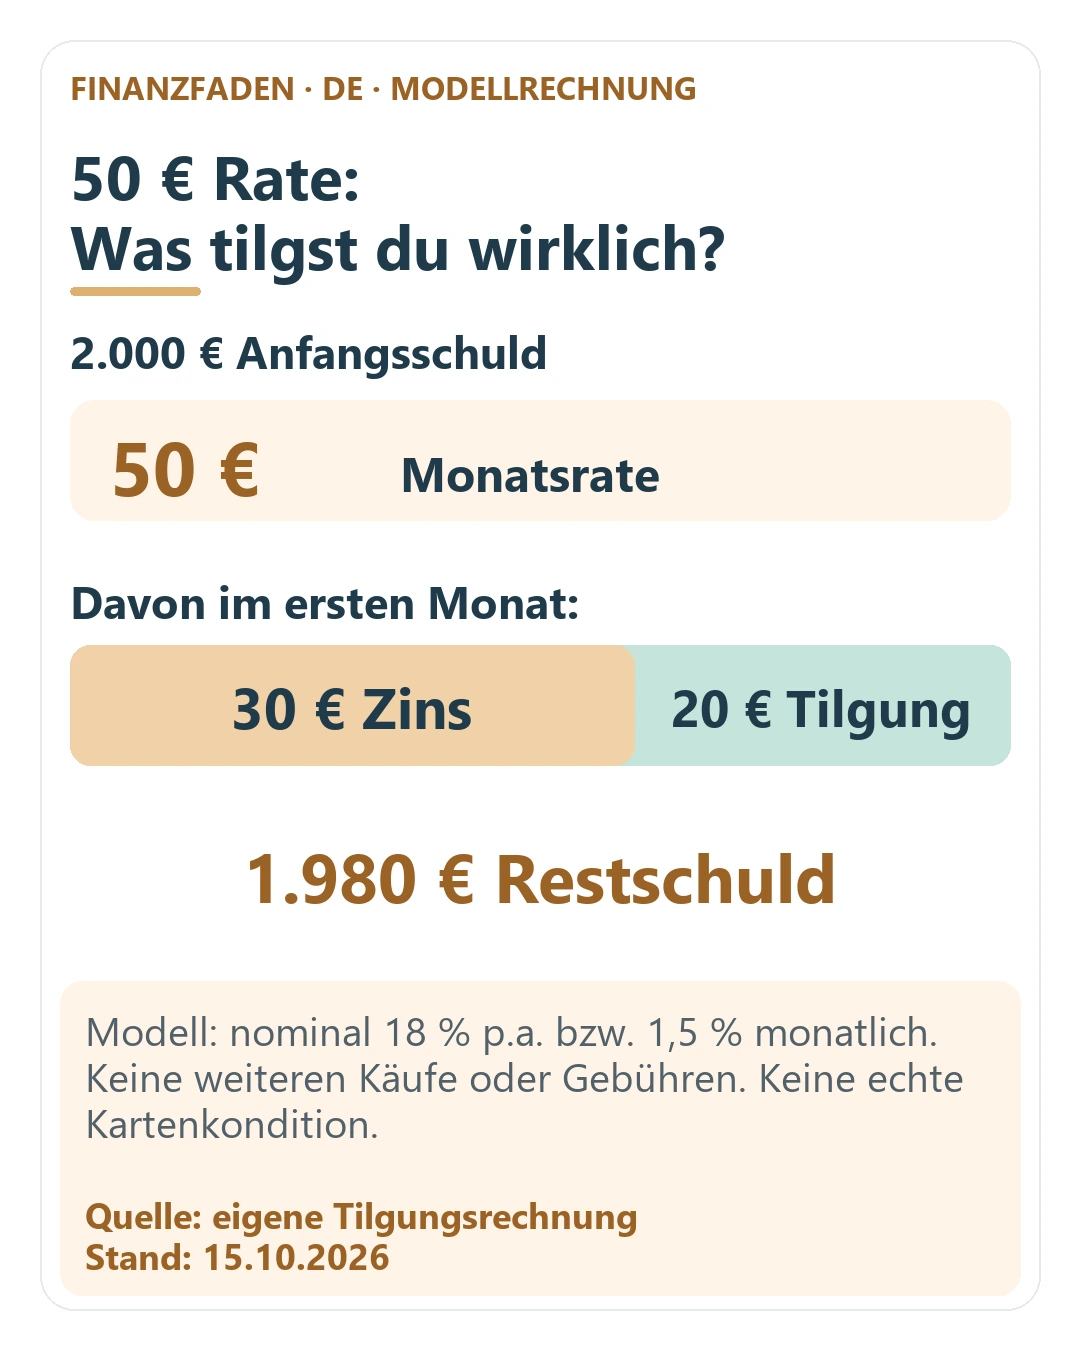
Im ersten Monat entstehen im Modell 2.000 Euro × 1,5 Prozent = 30 Euro Zinsen. Von einer Zahlung über 50 Euro bleiben deshalb nur 20 Euro für die Tilgung. Der Saldo sinkt auf 1.980 Euro. Im zweiten Monat kosten diese 1.980 Euro wiederum 29,70 Euro Zinsen; nach der nächsten Zahlung verbleiben 1.959,70 Euro.
| Monat | Schuld vor Zins | Zins | Zahlung | Restschuld |
|---|---|---|---|---|
| 1 | 2.000,00 € | 30,00 € | 50,00 € | 1.980,00 € |
| 2 | 1.980,00 € | 29,70 € | 50,00 € | 1.959,70 € |
| 3 | 1.959,70 € | 29,40 € | 50,00 € | 1.939,10 € |
Nach zwölf Zahlungen zu 50 Euro sind trotz 600 Euro überwiesener Raten noch rund 1.739,18 Euro offen. Nur rund 260,82 Euro der Anfangsschuld sind abgebaut. Bei 100 Euro Monatsrate beträgt die Restschuld nach zwölf Zahlungen dagegen rund 1.087,12 Euro.
Der entscheidende Kontrollwert ist daher die Veränderung der Restschuld, nicht allein die Summe deiner Überweisungen. Schreibe beide Werte nebeneinander. So erkennst du, ob dein Plan tatsächlich schneller wird oder nur auf dem Papier aktiv aussieht.
Was neue Einkäufe mit deinem Plan machen
Wenn du im ersten Modellmonat zusätzlich 40 Euro ausgibst, ergibt die vereinfachte Rechnung nach Zins und 50-Euro-Zahlung einen neuen Saldo von 2.020 Euro. Die Schuld steigt trotz pünktlicher Zahlung. Je nach Zinsbeginn können echte Verträge sogar von dieser vereinfachten Reihenfolge abweichen.
Das Problem ist nicht die einzelne kleine Ausgabe, sondern die Kombination aus neuer Nutzung und knapper Tilgung. Bei 50 Euro Rate und 30 Euro anfänglichem Zins bleiben nur 20 Euro Spielraum für den Schuldenabbau. Bereits mehr als 20 Euro zusätzliche Umsätze verhindern in diesem ersten Monat die Verringerung der Anfangsschuld.
Für die Rückzahlungsphase kann es deshalb helfen, neue Käufe über einen anderen, bereits gedeckten Zahlungsweg abzuwickeln. Entferne die betroffene Karte gegebenenfalls aus Shops und mobilen Wallets. Prüfe dabei, welche laufenden Zahlungen noch über sie gehen. Ein vergessenes Jahresabo kann den Plan unbemerkt verändern.
So findest du eine Rate, die du wirklich halten kannst
Eine hohe Zielrate ist wertlos, wenn du sie nach zwei Monaten wieder durch neue Kartenschulden finanzieren musst. Berechne zuerst dein verlässlich verfügbares Einkommen abzüglich notwendiger Lebenshaltung, laufender Verpflichtungen und realistischer Rücklagen für bekannte Ausgaben.
Beispiel: Nach allen notwendigen Kosten bleiben durchschnittlich 220 Euro. Davon sind 70 Euro bereits für jährliche Rechnungen nötig und 30 Euro als kleiner laufender Puffer vorgesehen. Dann sind 120 Euro eine mögliche Planungsgröße. 220 Euro als Kartenrate anzusetzen würde dieselben Mittel doppelt verplanen.
Nutze dafür das Finanzfaden-Geldsystem und den Monatsmitte-Check. Trenne die sichere Grundrate von gelegentlichen Sonderzahlungen. Ein Bonus oder eine Erstattung kann den Abbau beschleunigen, sollte aber nicht nötig sein, um die normale Monatsrate zu schaffen.
Wenn nach Miete, Energie, Essen und anderen unverzichtbaren Ausgaben kein tragfähiger Betrag bleibt, ist ein längerer Rückzahlungsrechner nicht die Lösung. Nimm frühzeitig Kontakt zur Bank und zu einer anerkannten Schuldnerberatung auf. Warte nicht darauf, dass mehrere Zahlungen scheitern.
Vollzahlung einstellen: Ein Ablauf ohne neue Kontolücke
Vor der Umstellung
Prüfe, welche Summe beim nächsten Termin tatsächlich eingezogen würde. Eine Einstellung „100 Prozent“ kann die gesamte offene Rechnung betreffen. Reicht dein Giroguthaben dafür nicht, verschiebst du das Problem möglicherweise in den Dispo oder riskierst eine fehlgeschlagene Lastschrift.
Frage außerdem nach, ob bereits aufgelaufene Zinsen separat nachgebucht werden. Eine heute angezeigte Schuld und die endgültige Ablösesumme können voneinander abweichen. Lass dir den relevanten Stichtag nennen und kontrolliere die Folgeabrechnung.
Bei der Umstellung
Suche in App oder Onlinebanking nach Rückzahlung, Abrechnung, Lastschrift oder Teilzahlung. Die Menübezeichnungen unterscheiden sich. Die BaFin weist in ihrer Verbrauchermitteilung ausdrücklich auf die hohen Zinskosten und Risiken von Kreditkarten mit Teilzahlungsfunktion hin; die technische Umstellung auf vollständigen Ausgleich hängt vom jeweiligen Anbieter ab. Manche Karten verlangen eine eigene Überweisung statt automatischer Vollabbuchung.
Speichere eine Bestätigung der Änderung. Prüfe, ab welcher Abrechnung sie gilt. Eine heute geänderte Einstellung muss nicht zwingend den bereits erstellten Kontoauszug ändern. Überweise nicht unkoordiniert zusätzlich, wenn gleichzeitig eine Lastschrift in voller Höhe bevorsteht.
Nach der Umstellung
Kontrolliere den nächsten Auszug auf Restschuld und Zinsen. Vergleiche die Girobelastung mit der erwarteten Summe. Erst wenn der Saldo und eventuell nachlaufende Zinsen geklärt sind, ist die Finanzierung tatsächlich beendet.
Für künftige Käufe hilft eine einfache Regel: Jede Kartenzahlung wird im Budget sofort als ausgegeben behandelt, obwohl das Konto erst später belastet wird. Der spätere Abbuchungstag ist ein Zahlungstermin und kein zusätzliches Einkommen.
Umschulden: Wann ein günstigerer Kredit helfen kann
Ein Ratenkredit mit niedrigeren Gesamtkosten kann die Rückzahlung erleichtern. Vergleiche dafür nicht nur die Monatsrate. Halte Kreditsumme, Laufzeit und Rückzahlungsziel gleich und berücksichtige alle verpflichtenden Kosten. Eine längere Laufzeit kann eine niedrige Rate erzeugen und trotzdem mehr Zinsen kosten.
Ein stark vereinfachter Vergleich: 2.000 Euro über zwölf Monate kosten bei gleichmäßiger Tilgung von monatlich 166,67 Euro und 1,5 Prozent Monatszins insgesamt 195 Euro Zinsen. Bei 0,75 Prozent wären es 97,50 Euro. Das Modell ist kein Annuitätenkreditangebot, sondern isoliert den Zinseffekt bei identischem Tilgungsverlauf. Eine zusätzliche Gebühr von 120 Euro würde den rechnerischen Vorteil bereits übersteigen.
Wichtig ist auch das Verhalten nach der Umschuldung. Wenn der neue Kredit die Karte ablöst, du den wieder freien Kartenrahmen aber erneut nutzt, bestehen bald zwei Verpflichtungen. Begrenze die neue Nutzung und prüfe einen niedrigeren Rahmen, sofern das zu deinen tatsächlichen Bedürfnissen passt.
Eine Restschuldversicherung oder weitere Zusatzleistung sollte nicht ungeprüft in den Vergleich aufgenommen werden. Verlange die Gesamtkosten mit und ohne optionale Bestandteile. Entscheide anhand deines konkreten Bedarfs und nicht anhand eines vorausgewählten Häkchens.
Unregelmäßiges Einkommen: Mit einer sicheren Grundrate planen
Wenn dein Einkommen schwankt, ist der Durchschnittsmonat nicht automatisch der richtige Ausgangspunkt. Stelle zuerst die letzten tatsächlich verfügbaren Monatsüberschüsse zusammen. Entferne Beträge, die bereits für Steuern, Betriebsausgaben oder bekannte Jahresrechnungen reserviert sind. Entscheidend ist der Betrag, der nach diesen Verpflichtungen wirklich für den privaten Schuldendienst bleibt.
Ein hypothetisches Beispiel: Nach allen notwendigen Rücklagen bleiben in drei Monaten 90, 180 und 300 Euro. Der Durchschnitt beträgt 190 Euro. Eine fest eingeplante Rate von 190 Euro wäre im ersten Monat trotzdem nicht gedeckt. Eine kleinere sichere Grundrate mit zusätzlichen Zahlungen in guten Monaten kann robuster sein, sofern die vertragliche Mindestzahlung eingehalten wird.
Das bedeutet nicht, dass die kleinste mögliche Rate wirtschaftlich optimal ist. Eine zu niedrige Grundrate verlängert die Verzinsung. Du brauchst beides: eine tragfähige Mindestplanung und einen klaren Ablauf, wie zusätzliche Überschüsse den Saldo schneller senken. Lege beispielsweise nach jedem guten Monat fest, welcher bereits verfügbare Betrag zusätzlich zur Bank geht.
Prüfe dafür den erlaubten Zahlungsweg, die Gutschrift und die Wirkung auf die nächste Lastschrift. Eine Sonderüberweisung kann je nach Anbieter anders behandelt werden als eine Änderung der regulären Rate. Die zuverlässige Planung entsteht aus bestätigten Abläufen, nicht allein aus einer selbst erstellten Tabelle.
Drei Warnsignale für einen Plan, der noch nicht trägt
Die Rückzahlung wird selbst mit der Karte finanziert. Wenn du nach einer hohen Abbuchung wieder Lebensmittel oder andere notwendige Ausgaben auf Kredit bezahlst, ist der Schuldenabbau möglicherweise nur vorübergehend sichtbar. Rechne beide Bewegungen zusammen und passe die Rate an den tatsächlichen Monatsüberschuss an.
Der Kartenrahmen wird als verfügbares Vermögen betrachtet. Ein wieder freier Betrag ist kein Einkommen. Er zeigt nur, dass du erneut einen Kredit nutzen könntest. Für dein Budget zählt das Guthaben nach bereits eingegangenen Verpflichtungen. Die Karte kann diesen Unterschied durch die zeitversetzte Abrechnung verdecken.
Du kennst die Schlussrate nicht. Ein Rückzahlungsplan braucht einen Endtermin und eine voraussichtliche letzte Zahlung. Wenn die Bank nur eine Mindestrate nennt, bitte um eine nachvollziehbare Restlaufzeit unter der Annahme, dass du keine neuen Umsätze tätigst. Dokumentiere dabei auch, ob der Zinssatz veränderlich ist.
Wenn mehrere Verpflichtungen gleichzeitig bestehen, erstelle eine gemeinsame Schuldenliste mit Saldo, Zinssatz, Mindestzahlung und Fälligkeit. Eine einzelne Karte isoliert zu beschleunigen hilft wenig, wenn dadurch eine andere notwendige Zahlung scheitert. Die Reihenfolge sollte existenzielle Ausgaben und vertragliche Pflichten berücksichtigen. Bei Überforderung ist unabhängige Beratung wichtiger als ein immer komplizierterer Optimierungsplan.
Fehler, die den Schuldenabbau ausbremsen
Mindestzahlung als Empfehlung verstehen: Sie ist eine Vertragsgröße. Sie sagt nicht, dass du damit wirtschaftlich sinnvoll oder schnell schuldenfrei wirst. Frage nach der voraussichtlichen Dauer ohne neue Nutzung.
Cashback gegen Kreditzinsen aufrechnen, ohne nachzurechnen: Modellhaft 1 Prozent Rückvergütung auf einen Einkauf über 1.000 Euro sind 10 Euro. Ein Monat mit 1,5 Prozent Zins auf denselben Betrag kostet bereits 15 Euro. Das Beispiel setzt unmittelbare Verzinsung voraus; maßgeblich ist dein Vertrag.
Die Karte sofort kündigen und die Abrechnung vergessen: Eine Kündigung lässt offene Forderungen nicht verschwinden. Kläre Rückzahlung, laufende Abbuchungen und spätere Erstattungen geordnet. Sichere benötigte Belege, bevor ein Zugang endet.
Alle Rücklagen auf null setzen: Eine schnelle Tilgung kann sinnvoll sein. Wenn danach schon eine kleine notwendige Reparatur einen neuen Kredit erzwingt, ist der Plan aber anfällig. Wie hoch ein sinnvoller Puffer ist, hängt von deiner Lebenssituation ab; der Notgroschen-Ratgeber hilft beim getrennten Blick darauf.
Dein Arbeitsblatt für heute
Notiere Anbieter, offenen Saldo, Sollzins, Effektivzins, Gebühren, aktiven Rückzahlungsmodus und nächsten Fälligkeitstag. Ergänze, welche Zahlungen noch über die Karte laufen und welche Summe du monatlich verlässlich tilgen kannst. Damit werden aus mehreren App-Anzeigen sechs konkrete Entscheidungen.
Setze anschließend einen Kontrolltermin nach der nächsten Abrechnung. Vergleiche Plan und tatsächlichen Saldo. Ist die Schuld weniger stark gefallen als erwartet, suche zuerst nach neuen Umsätzen, Gebühren, abweichenden Zinsanfängen und ausstehenden Gutschriften. Eine Abweichung ist ein Anlass zur Klärung, nicht zum Weglegen des Auszugs.
Rechtlicher Rahmen: Was Teilzahlungskredite mit Verbraucherdarlehen zu tun haben
Wer eine Kreditkarte mit Teilzahlungsfunktion nutzt, nimmt rechtlich in der Regel einen Kredit auf. Für Verbraucherdarlehen enthält das Bürgerliche Gesetzbuch besondere Schutzvorschriften. Dazu gehört das Recht, Verbindlichkeiten aus einem Verbraucherdarlehensvertrag jederzeit ganz oder teilweise vorzeitig zu erfüllen (§ 500 Abs. 2 BGB). Ob und wie das bei deiner Karte im Einzelnen gilt, hängt vom Vertrag ab. Ob für eine vorzeitige Rückzahlung eine Vorfälligkeitsentschädigung verlangt werden darf, regelt § 502 BGB; bei laufenden Kartenkrediten ohne feste Laufzeit spielt das meist keine Rolle.
Praktisch heißt das: Du darfst deine Schuld schneller zurückzahlen, als der Vertrag als Mindestzahlung verlangt. Die Mindestzahlung ist eine Untergrenze, keine Vorgabe für den tatsächlichen Rückzahlungsplan. Wenn du bei der Bank nachfragst, formuliere konkret: Wie wird eine zusätzliche Zahlung verrechnet, und ab welchem Tag ruht der Zins auf dem getilgten Teil? Die Antwort steht häufig in den Allgemeinen Geschäftsbedingungen oder dem Preis- und Leistungsverzeichnis.
Die BaFin weist darauf hin, dass Kreditkarten mit Finanzierungsfunktion teuer werden können, auch wenn die Jahresgebühr entfällt. Wer die Teilzahlungsfunktion nutzt, sollte den Zinssatz kennen und bei Bedarf mit anderen Kreditformen vergleichen. Welche vorvertraglichen Informationen und Widerrufsrechte im Einzelfall gelten, regeln die Vorschriften zum Verbraucherdarlehen.
Wie stark der Sollzins wirkt: gleiche Schuld, gleiche Rate, andere Kosten
Das Hauptmodell des Artikels rechnet mit 18 Prozent nominalem Sollzins. Wie stark der Zinssatz die Kosten beeinflusst, zeigt der Vergleich mit anderen, ebenfalls erfundenen Sätzen. Alle Zeilen nutzen 2.000 Euro Schuld, 100 Euro Monatsrate, monatliche Verzinsung mit einem Zwölftel des Jahreszinses und keine weiteren Umsätze.
| Nominaler Sollzins (Beispiel) | Zahlungen | Zinsen insgesamt | Rückzahlung insgesamt | Zinsen je 100 € Schuld |
|---|---|---|---|---|
| 10 % | 22 | 196,97 € | 2.196,97 € | 9,85 € |
| 14 % | 23 | 290,76 € | 2.290,76 € | 14,54 € |
| 18 % | 24 | 395,65 € | 2.395,65 € | 19,78 € |
| 22 % | 26 | 514,29 € | 2.514,29 € | 25,71 € |
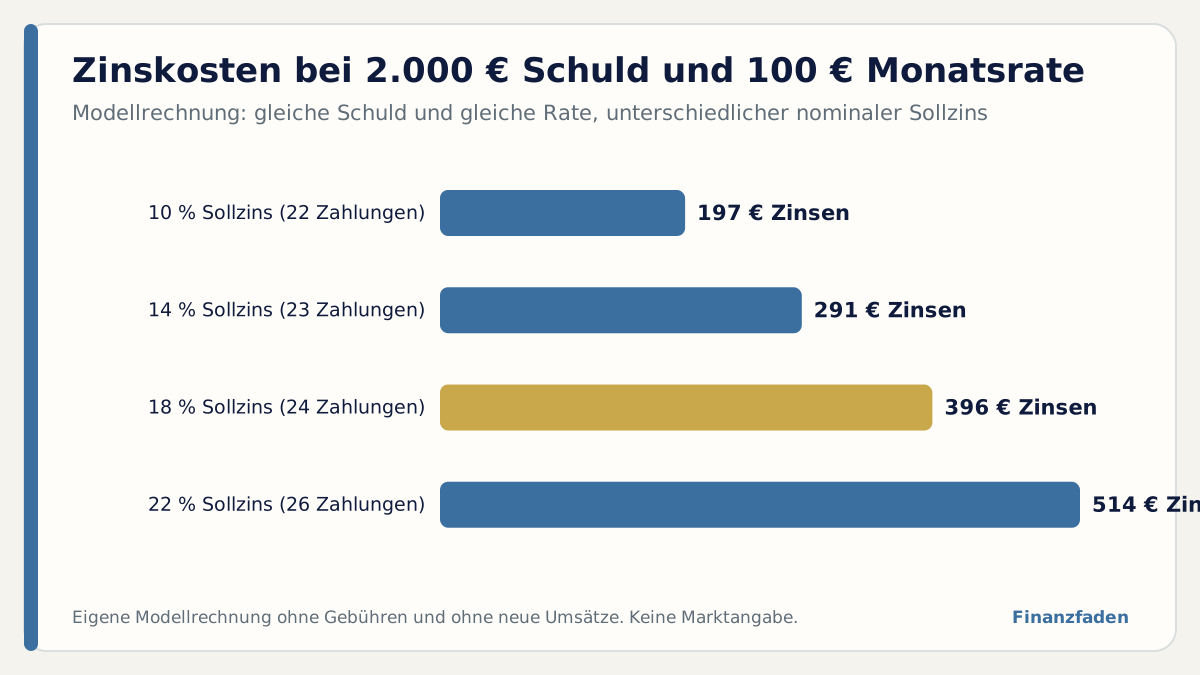
Zwischen 10 und 22 Prozent liegt bei diesem Beispiel ein Unterschied von 317,31 € an Zinsen. Das zeigt, dass der Zinssatz im Preisverzeichnis wichtiger ist als eine einzelne Jahresgebühr von 20 oder 30 Euro. Die Rechnung gilt nur, wenn du die Rate nicht senkst, wenn der Zins sinkt: Wer bei einem günstigeren Kredit dieselbe Rate weiterzahlt, wird schneller schuldenfrei.
Die Prozent-Falle: Wenn die Rate mit dem Saldo schrumpft
Manche Verträge legen die Mindestrate als Prozentsatz des offenen Saldos fest. Das wirkt fair, hat aber eine Nebenwirkung: Mit sinkendem Saldo sinkt auch die Rate. Die Schuld verschwindet dann viel langsamer, als die ersten Monate vermuten lassen. Das folgende Modell zeigt den Effekt mit erfundenen Werten: 3.000 Euro Schuld, 18 Prozent nominaler Sollzins, Rate gleich 3 Prozent des jeweiligen Saldos nach Zinsen.
Im ersten Monat wachsen die Schulden um 1,5 Prozent Zins auf 3.045,00 €, die Rate beträgt 3 Prozent davon, also 91,35 €. Der Saldo sinkt auf 2.953,65 €. Pro Monat schrumpft die Schuld in diesem Modell nur um rund 1,5 Prozent. Nach 60 Monaten, also fünf Jahren, bleiben 1.178,66 € offen. Das sind 39,3 Prozent der Anfangsschuld, obwohl du fünf Jahre lang Raten gezahlt hast.
Wird zusätzlich eine Mindestrate von 25 Euro vereinbart, ändert sich das Bild: Dann endet die Rückzahlung nach 129 Monaten mit Zinsen von 2.433,75 €. Ohne Mindestbetrag würde die Rechnung theoretisch nie bei null enden, weil die Rate immer ein Bruchteil des Restes bleibt. Das Beispiel soll nicht unterstellen, dass dein Vertrag so aufgebaut ist. Es soll dich dazu bringen, nach dem Ende der Rückzahlung zu fragen: Wann ist die Schuld bei unveränderter Rate und ohne neue Umsätze getilgt?
Die Kernaussage: Eine prozentuale Rate ist für die Bank flexibel, für den Kunden aber nicht automatisch günstig. Vereinbare, wenn möglich, einen festen Betrag und prüfe, ob er die Zinsen wesentlich übersteigt.
Wenn Reserve und Kartenschuld gleichzeitig bestehen
Ein häufiger Konflikt: Du hast 2.000 Euro Kartenschuld und gleichzeitig 2.000 Euro auf dem Tagesgeldkonto. Mathematisch ist die Lage klar: Die Schuld kostet im Modell 18 Prozent, das Tagesgeld bringt vielleicht 2 Prozent. Rechnerisch spricht vieles dafür, die Schuld mit dem Guthaben zu tilgen.
| Posten (Modell) | Jahreskosten / -erträge |
|---|---|
| Zinsen auf 2.000 € Kartenschuld bei 18 % | 360,00 € |
| Zinsen auf 2.000 € Tagesgeld bei 2 % (erfundener Satz) | 40,00 € |
| Differenz pro Jahr | 320,00 € |
Die Differenz von 320,00 € im Jahr ist der Preis dafür, die Schuld stehen zu lassen. Gleichzeitig ist eine Reserve nicht wertlos: Ohne Puffer kann ein kleiner Schaden, etwa eine Reparatur, zu neuer Kartennutzung führen. Ein praktischer Mittelweg ist eine kleine Mindestreserve, zum Beispiel ein Netto-Monatsbetrag der unvermeidbaren Fixkosten, und alles darüber hinaus in die Tilgung. Wie hoch die Reserve sein sollte, hängt von Einkommenssicherheit und Haushaltsgröße ab; der Notgroschen-Ratgeber beschreibt die Systematik.
Wichtig ist die Reihenfolge: Zuerst prüfen, wie die Bank Sondertilgungen verbucht und ob Zinsen bis zur Gutschrift weiterlaufen. Danach den Betrag überweisen und einen Kontrolltermin nach dem nächsten Auszug setzen.
Wie du mit der Bank sprichst: vier Fragen, die den Plan konkret machen
- Welchen Sollzins und welchen effektiven Jahreszins berechnet die Karte aktuell, und ist der Zins veränderlich?
- Wie viele Zahlungen sind bei meiner Rate und ohne neue Umsätze noch nötig, und mit welcher Schlusszahlung endet der Plan?
- Ab welchem Tag wirkt eine Sonderzahlung auf den Zinslauf, und gibt es eine Mindestfrist?
- Welche Gebühren (zum Beispiel für Bargeld oder Fremdwährung) sind aktuell auf dem Konto enthalten?
Notiere die Antworten mit Datum. Schriftliche Antworten lassen sich später belegen, mündliche Auskünfte nicht. Nutze dafür das Postfach der Banking-App oder eine E-Mail.
Gelingt keine Einigung oder fehlt jeder Spielraum, ist die Schuldnerberatung die richtige Anlaufstelle. Anerkannte Beratungsstellen helfen kostenlos oder gegen geringe Gebühr und kennen die Wege, bevor Mahnkosten oder weitere Zinsen entstehen.
FAQ
Ist eine Kreditkarte ohne Jahresgebühr kostenlos?
Nur die Jahresgebühr entfällt. Zinsen, Bargeldkosten, Fremdwährungsentgelte und weitere vereinbarte Kosten können trotzdem entstehen. Prüfe das aktuelle Preisverzeichnis und deine tatsächliche Nutzung.
Kann ich die Teilzahlung bei jeder Karte abschalten?
Die Möglichkeiten unterscheiden sich. Manche Anbieter ermöglichen automatische Vollzahlung, andere verlangen eine Überweisung. Frage nach, wie du den Saldo fristgerecht vollständig ausgleichen kannst und ab welchem Zeitpunkt die Änderung wirkt.
Warum sinkt meine Schuld trotz pünktlicher Rate kaum?
Weil ein Teil der Rate Zinsen und gegebenenfalls Gebühren deckt. Neue Umsätze können den Tilgungsanteil zusätzlich aufzehren. Vergleiche die Restschuld vor und nach jedem Monat.
Soll ich mit dem Dispo die Karte ausgleichen?
Das ist kein automatischer Vorteil. Vergleiche Zinssätze, Gesamtkosten und einen verbindlichen Rückzahlungsplan. Ohne ausreichenden Monatsüberschuss verschiebt ein anderer Kredit lediglich die offene Schuld.
Was ist die günstigste Kreditkarte 2026?
Das lässt sich ohne Nutzungsprofil und aktuelle Konditionsabfrage nicht seriös beantworten. Für diesen Ratgeber ist die wichtigere Entscheidung, ob du einen verzinsten Restbetrag stehen lässt. Eine passende Rückzahlung kann finanziell erheblich mehr bewirken als ein kleiner Unterschied bei der Jahresgebühr.
Der nächste sinnvolle Schritt
Öffne deinen letzten Auszug und beantworte drei Fragen: Wie viel ist wirklich offen, wie viel Zins fällt an und welcher Betrag senkt monatlich tatsächlich die Schuld? Wenn du diese Zahlen kennst, kannst du die Rate realistisch erhöhen, neue Nutzung stoppen und die vollständige Rückzahlung vorbereiten. Das Ziel ist ein sinkender Saldo mit einem nachvollziehbaren Endtermin.
Recherchestand: 15.10.2026. Deutschland (DE). Sämtliche Zinsszenarien sind eigene Modellrechnungen und keine Marktangebote.
Für die rechnerische Prüfung einer Umschuldungsrate steht zusätzlich der kostenlose Darlehensrechner im Bereich Finanztools bereit.
Quellen und Rechtsgrundlagen
BaFin – Verbrauchermitteilung: Kreditkarten mit Finanzierungsfunktion
Deutsche Bundesbank – MFI-Zinsstatistik (Bestände und Neugeschäft)
Verbraucherzentrale – Kreditkarte oder Debitkarte: Das sind die Unterschiede
§ 491 BGB – Verbraucherdarlehensvertrag
§ 500 BGB – Kündigungsrecht des Darlehensnehmers; vorzeitige Rückzahlung