Die wichtigste zeitliche Unterscheidung: Dieser Artikel behandelt die Vorabpauschale für 2026 mit steuerlichem Zufluss am 4. Januar 2027. Eine im Januar 2026 abgerechnete Vorabpauschale gehört dagegen zum Anlagejahr 2025. Diese beiden Jahre werden in Suchergebnissen und Überschriften leicht verwechselt.
Dieser Ratgeber gilt für natürliche Personen mit Fonds im Privatvermögen und deutscher Steuerpflicht, insbesondere bei einem deutschen Depot. Er erklärt eine nachvollziehbare Rücklagenrechnung. Er ersetzt keine individuelle steuerliche Prüfung bei Auslandsbezug, Betriebsvermögen oder Sonderfällen.
Was für 2026 feststeht und was zum Jahresende noch offen ist
Das BMF-Schreiben vom 13. Januar 2026 nennt den Basiszins von 3,20 Prozent und den Zuflusstag 4. Januar 2027. Das ist eine bestätigte Berechnungsgrundlage, keine Schätzung der Finanzmärkte.
Noch nicht bekannt ist am 15. Oktober der maßgebliche letzte Fondspreis des Jahres. Deshalb lässt sich für viele Depots eine Obergrenze planen, aber noch keine endgültige Abrechnung erstellen. Auch bis Jahresende geleistete Ausschüttungen können das Ergebnis verändern. Wer jetzt einen exakten Steuerbetrag für jeden ETF verspricht, übersieht diese offenen Eingaben.
Der Basiszins ist außerdem keine Renditeprognose und kein Zinssatz, den dein ETF auszahlen muss. Er ist eine gesetzliche Rechengröße. Ein Fonds kann stärker steigen, kaum steigen oder fallen. Für die Steuerplanung ist deshalb die Trennung zwischen feststehendem Parameter und unbekanntem Anlageergebnis wesentlich.
Vorabpauschale, steuerpflichtiger Betrag und Steuer auseinanderhalten
Die Vorabpauschale ist zunächst ein anzusetzender Investmentertrag. Sie ist nicht der Betrag, den die Bank automatisch in gleicher Höhe abbucht. Zwischen Ertrag und Zahlung liegen gegebenenfalls Teilfreistellung, Verlustverrechnung und Freistellungsauftrag.
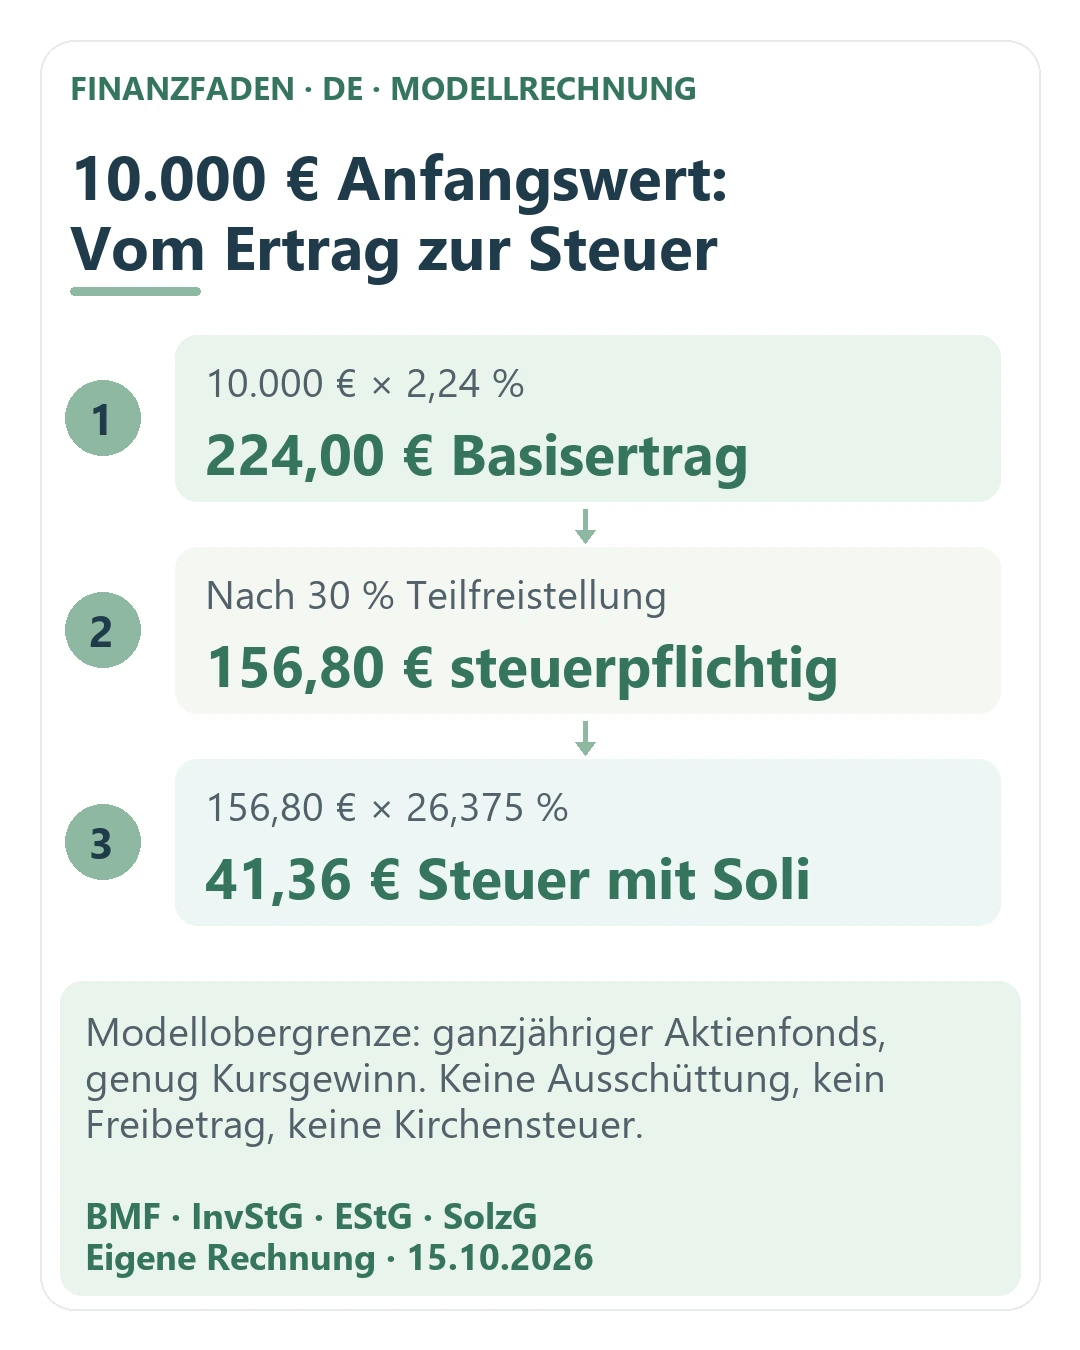
Du brauchst deshalb drei getrennte Zeilen: die Vorabpauschale vor Teilfreistellung, den danach steuerpflichtigen Ertrag und die tatsächlich verbleibende Steuer. Diese Trennung verhindert, dass du beispielsweise 224 Euro Basisertrag mit 224 Euro Steuer verwechselst.
Auch der Begriff „Vorauszahlung“ verdient Präzision: Beim späteren Verkauf werden angesetzte Vorabpauschalen bei der Gewinnermittlung berücksichtigt. Das bedeutet nicht, dass du heute bezahlte Steuern unabhängig vom späteren Verlauf einfach zurückbekommst. Die gesetzliche Verrechnung erfolgt über die Ermittlung des Veräußerungsgewinns; maßgeblich ist § 19 InvStG.
Die Rechnung in fünf Schritten
1. Anfangswert und Basisertrag bestimmen
Für den einfachen Fall eines bereits zum Jahresbeginn vorhandenen Bestands gilt:
Basisertrag vor Begrenzung = Anfangswert × 3,20 % × 70 % = Anfangswert × 2,24 %.
Bei 10.000 Euro sind das 224 Euro. Die Multiplikation mit 70 Prozent ist bereits Teil der Berechnung des Basisertrags. Sie ist nicht identisch mit der späteren Teilfreistellung eines Aktienfonds. Beide Faktoren können nebeneinander vorkommen, erfüllen aber unterschiedliche Funktionen.
Rechtsgrundlage ist § 18 InvStG. Rechne bei mehreren Fonds grundsätzlich fondsweise. Ein Gesamtdepotwert verdeckt Unterschiede bei Ausschüttungen, Wertentwicklung, Erwerbszeitpunkten und steuerlicher Fondskategorie.
2. Die tatsächliche Entwicklung als Grenze berücksichtigen
Der Basisertrag wird durch den Unterschied zwischen letztem und erstem maßgeblichem Rücknahmepreis zuzüglich Ausschüttungen begrenzt. Für unsere vereinfachten Eurobeispiele mit unverändertem Bestand lässt sich die Vorabpauschale schreiben als:
Vorabpauschale = max(0; min(Basisertrag; Jahresendwert − Jahresanfangswert + Ausschüttungen) − Ausschüttungen).
Eindeutiger in Rechenschritten: Zuerst die kleinere Größe aus Basisertrag und Wertzuwachs einschließlich Ausschüttungen ermitteln. Danach die Ausschüttungen abziehen. Ein negatives Ergebnis führt in diesen Beispielen zu keiner positiven Vorabpauschale.
Für Sparpläne, Verkäufe, Kapitalmaßnahmen und wechselnde Bestände ist diese Rechnung auf den Gesamtdepotwert nicht ausreichend. Nutze dafür die Aufstellung des Brokers beziehungsweise die einzelnen Erwerbsvorgänge. Sonst erscheinen Einzahlungen fälschlich als Wertzuwachs.
3. Ausschüttungen abziehen
Ein ausschüttender Fonds ist nicht automatisch von der Vorabpauschale ausgenommen. Seine Ausschüttungen können den Basisertrag vollständig abdecken oder nur einen Teil davon. Die entscheidende Frage lautet nicht „ausschüttend oder thesaurierend?“, sondern „wie hoch sind Ausschüttungen und begrenzter Basisertrag tatsächlich?“
Beispiel: Anfangswert 10.000 Euro, Endwert 10.500 Euro, Ausschüttungen 100 Euro. Die wirtschaftliche Entwicklung einschließlich Ausschüttungen beträgt 600 Euro. Der Basisertrag bleibt auf 224 Euro begrenzt. Nach Abzug der 100 Euro verbleiben 124 Euro Vorabpauschale.
Die Steuer auf die Ausschüttung selbst gehört separat in deine Jahresübersicht. Eine kleinere Vorabpauschale bedeutet daher nicht automatisch eine kleinere gesamte Fondsbesteuerung. Vergleiche immer die Summe der relevanten Erträge und den Zeitpunkt ihrer steuerlichen Erfassung.
4. Die passende Teilfreistellung anwenden
Bei steuerlich qualifizierenden Aktienfonds im Privatvermögen sind 30 Prozent der Erträge steuerfrei. Für Mischfonds beträgt die Teilfreistellung die Hälfte dieses Satzes; bei anderen Kategorien gelten andere Regeln. Die Einzelheiten stehen in § 20 InvStG.
Der Produktname allein genügt nicht. Prüfe die steuerliche Klassifikation in den Fondsunterlagen oder in der Brokerabrechnung. Ein ETF ist eine Anlagehülle und nicht automatisch ein Aktienfonds. Anleihen-ETFs erhalten beispielsweise nicht allein deshalb eine Aktienteilfreistellung, weil sie börsengehandelt werden.
Im Standardbeispiel bleiben von 224 Euro Vorabpauschale nach 30 Prozent Teilfreistellung 156,80 Euro steuerlich anzusetzen. Diesen Betrag vergleichst du mit noch verfügbarem Freistellungsvolumen und passenden Verlustverrechnungsmöglichkeiten.
5. Die voraussichtliche Belastung berechnen
Der besondere Steuersatz für Kapitalerträge beträgt grundsätzlich 25 Prozent; siehe § 32d EStG. Hinzu kommt im hier betrachteten Standardfall Solidaritätszuschlag von 5,5 Prozent auf die Steuer. Ohne Kirchensteuer ergibt das 26,375 Prozent des verbleibenden steuerpflichtigen Betrags. Grundlage des Zuschlags ist § 4 SolzG.
156,80 Euro × 26,375 Prozent ergeben 41,356 Euro, gerundet 41,36 Euro. Die Bank kann durch Abrechnung auf Anteilsebene und Rundungen geringfügig abweichen. Kirchensteuer, eine Günstigerprüfung oder andere steuerliche Besonderheiten sind in dieser Modellzahl nicht berücksichtigt.
Drei Depotgrößen: Welche Obergrenze ergibt sich?
Annahmen: ganzjährig unveränderter Bestand, qualifizierender Aktienfonds im Privatvermögen, keine Ausschüttung, ausreichend positiver Jahresverlauf, kein Freibetrag und keine verrechenbaren Verluste, keine Kirchensteuer.
| Anfangswert | Basisertrag / Vorabpauschale | Nach 30 % Teilfreistellung | Steuer mit Soli |
|---|---|---|---|
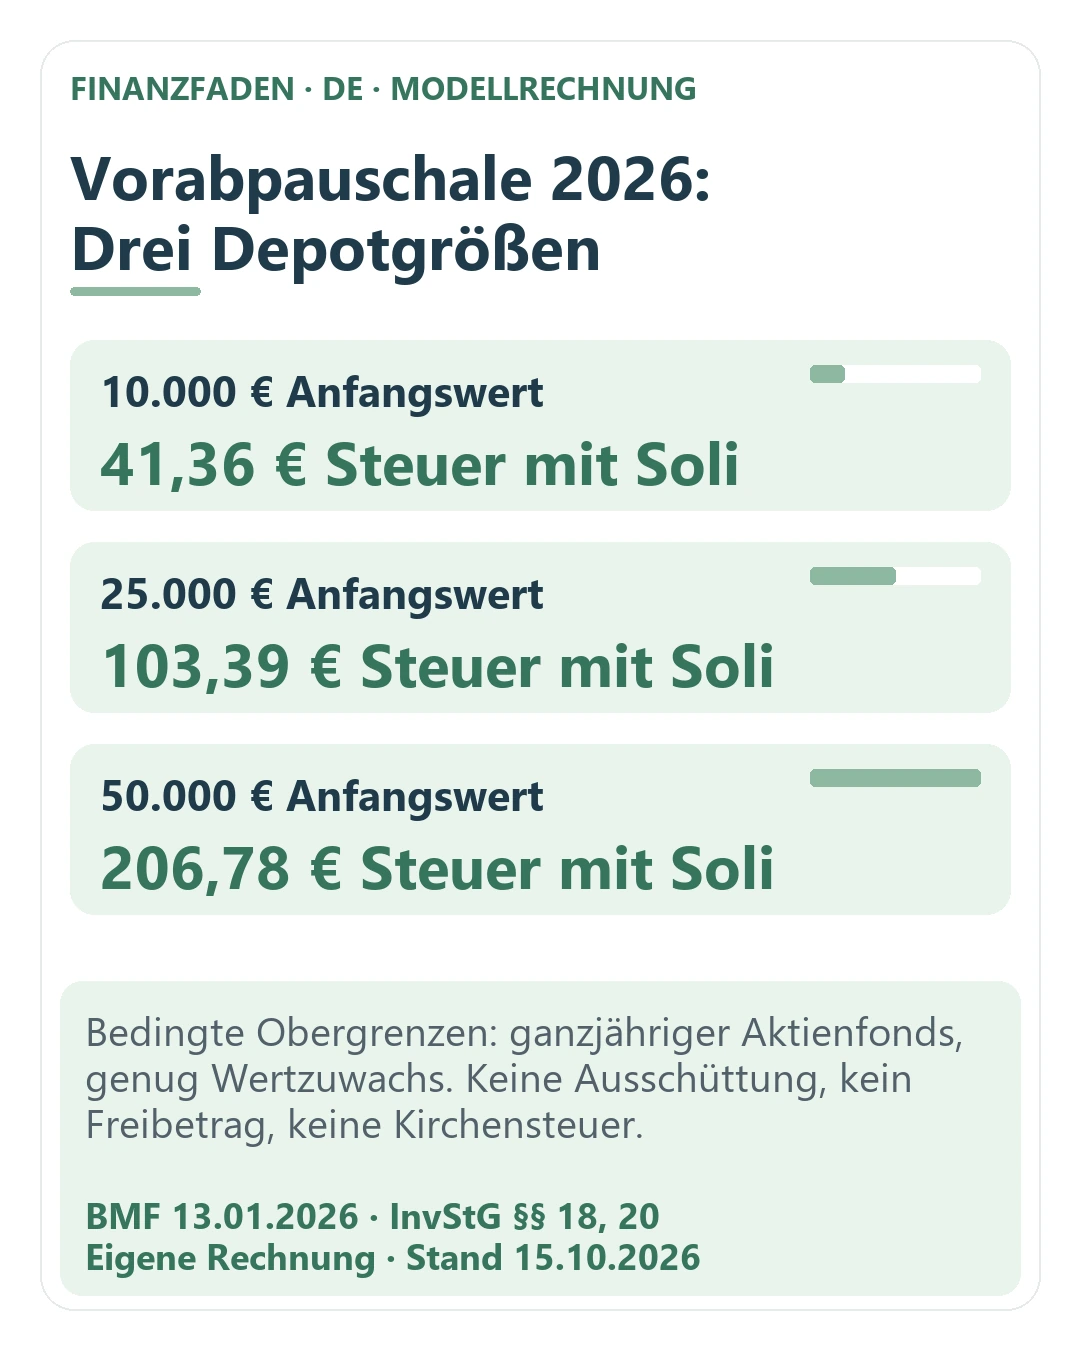
| 10.000 € | 224,00 € | 156,80 € | 41,36 € |
| 25.000 € | 560,00 € | 392,00 € | 103,39 € |
| 50.000 € | 1.120,00 € | 784,00 € | 206,78 € |
Das sind bedingte Obergrenzen für dieses Modell, keine allgemeingültigen Depotsteuern. Ein Fonds ohne Aktienteilfreistellung würde bei identischem Basisertrag anders besteuert. Ein fallender Kurs oder ein verfügbarer Freistellungsauftrag kann die Zahlung dagegen reduzieren oder vollständig vermeiden.
Vier Jahresverläufe mit 10.000 Euro Anfangswert
Die folgende Gegenüberstellung zeigt, warum die Kursentwicklung und die Ausschüttungen vor der Steuerberechnung geprüft werden müssen. Alle Bestände sind ganzjährig unverändert; die Steuerannahmen entsprechen der vorherigen Tabelle.
| Modell | Endwert | Ausschüttung | Vorabpauschale | Steuer darauf |
|---|---|---|---|---|
| Deutlicher Anstieg | 10.800 € | 0 € | 224 € | 41,36 € |
| Kleiner Anstieg | 10.100 € | 0 € | 100 € | 18,46 € |
| Kursverlust | 9.600 € | 0 € | 0 € | 0 € |
| Anstieg und Ausschüttung | 10.500 € | 100 € | 124 € | 22,89 € |
Beim kleinen Anstieg deckelt der Wertzuwachs die Pauschale. Beim Kursverlust entsteht hier keine positive Vorabpauschale. Beim ausschüttenden Fonds ist die angegebene Steuer nur die Steuer auf die Vorabpauschale; die Ausschüttung wird separat behandelt. Alle vier Fälle sind hypothetisch und sagen nichts über die tatsächliche Entwicklung eines bestimmten ETF aus.
Welcher Freistellungsauftrag zählt?
Der Sparer-Pauschbetrag beträgt nach § 20 Absatz 9 EStG grundsätzlich 1.000 Euro pro Person beziehungsweise 2.000 Euro bei zusammen veranlagten Ehegatten. Er ist kein zusätzlicher Freibetrag pro Bank. Über mehrere Institute verteilte Freistellungsaufträge müssen zusammen innerhalb deines zulässigen Gesamtbetrags bleiben.
Weil die Vorabpauschale für 2026 im Januar 2027 zufließt, ist das verfügbare Volumen für 2027 relevant. Ein Ende 2026 ungenutzter Auftrag lässt sich nicht einfach als zusätzlicher Topf in das Folgejahr mitnehmen. Prüfe außerdem, ob dein Auftrag befristet ist und für das neue Jahr fortgilt.
Ein Rechenbeispiel: Beim Anfangswert von 50.000 Euro entstehen im oben beschriebenen Höchstfall 784 Euro steuerpflichtiger Ertrag. Stehen bei dieser Bank noch 500 Euro Freistellungsvolumen zur Verfügung, verbleiben 284 Euro. Daraus ergeben sich ohne Kirchensteuer rund 74,91 Euro Steuer einschließlich Soli. Bei mindestens 784 Euro verfügbarem Volumen wäre die Zahlung in diesem Modell null.
Die richtige Größenordnung für einen Freistellungsauftrag ist dabei der steuerpflichtige Ertrag, nicht die Steuer. Du brauchst im Beispiel also 784 Euro nutzbares Volumen und nicht 206,78 Euro. Genau diese Verwechslung macht eine vermeintlich ausreichende Einstellung zu klein.
Sparplan und unterjährige Käufe: Warum eine Jahrespauschale nicht genügt
Wer monatlich kauft, hat viele Erwerbszeitpunkte. Nach § 18 Absatz 2 InvStG reduziert sich die Vorabpauschale im Erwerbsjahr für jeden vollen Monat vor dem Erwerbsmonat um ein Zwölftel. Bei einem Erwerb im September bleiben für diesen Zeitaspekt vier Zwölftel, nicht drei. Der Erwerbsmonat wird also mitgezählt.
Das ist jedoch nur der Zeitfaktor und noch keine vollständige Steuerrechnung für einen Sparplan. Erwerbspreise, Stückzahlen, Ausschüttungen und die Begrenzung müssen korrekt zugeordnet werden. Die 70-Prozent-Faktoren einfach auf die Summe aller Sparraten anzuwenden wäre ein unzuverlässiger Ersatz.
Für die praktische Planung kannst du den Altbestand getrennt von neuen Käufen erfassen. Beim Altbestand ist die bedingte Obergrenze einfach zu bestimmen. Für die Käufe des laufenden Jahres nutzt du die Brokerinformation oder eine nachvollziehbare Einzelberechnung. Beschrifte eine eigene Überschlagsrechnung ausdrücklich als Schätzung.
Eine Rücklage bilden, ohne den Notgroschen doppelt zu verplanen
Die Fondssteuer ist eine vorhersehbare Ausgabe. Sie sollte deshalb möglichst einen eigenen Platz in deiner Liquiditätsplanung bekommen. Eine für Steuern reservierte Summe ist nicht gleichzeitig frei verfügbares Urlaubsgeld und uneingeschränkt nutzbare Notfallreserve.
Angenommen, du erwartest im Modell rund 207 Euro Belastung und willst das Geld in drei gleich großen Überweisungen bereitstellen. Dann sind das 69 Euro pro Überweisung. Dieser Zahlungsplan ist eine organisatorische Hilfe, keine zusätzliche Steuerregel. Er funktioniert auch dann, wenn die endgültige Abrechnung später niedriger ausfällt.
Im Finanzfaden-Ratgeber zum Notgroschen kannst du deine notwendige Reserve davon getrennt bestimmen. Das Geldsystem mit vier Ebenen hilft, bekannte Verpflichtungen aus dem scheinbar freien Kontostand herauszurechnen.
Halte die Steuerreserve dort, wo sie zum erwarteten Einzug verfügbar ist. Tagesgeld kann für die Zwischenlagerung geeignet sein, benötigt aber einen rechtzeitigen Transfer. Ob dein Broker auf dem Verrechnungskonto einzieht, andere Konten belastet oder zusätzliche Abläufe vorsieht, prüfst du direkt in dessen aktuellen Hinweisen.
Checkliste für November, Dezember und Januar
- Jetzt: Fondsbestand zum Jahresanfang und steuerliche Fondskategorie erfassen. Bestandsauszüge sichern, statt dich auf den heutigen Depotwert zu verlassen.
- Jetzt: Ausschüttungen und Käufe getrennt notieren. Eine Einzahlung ist kein Anlagegewinn.
- Bis Dezember: Den Freistellungsauftrag für 2027 auf Laufzeit und sinnvolle Verteilung prüfen. Erwartete Zinsen anderer Konten mitdenken.
- Vor Jahresende: Eine bedingte Obergrenze als Liquiditätsreserve berechnen. Keine Jahresendkurse erfinden.
- Zum Jahreswechsel: Hinweise des Brokers und neue Ausschüttungen berücksichtigen. Geld rechtzeitig verfügbar machen.
- Nach Abrechnung: Jahr, Bestand, Teilfreistellung, Freibetrag und tatsächlich abgebuchte Steuer vergleichen. Belege für spätere Verkäufe aufbewahren.
Zwei Banken: Warum der Gesamtfreibetrag allein nicht genügt
Angenommen, du hast ein Depot bei Bank A und Tagesgeld bei Bank B. Dein Freistellungsauftrag liegt überwiegend bei Bank B, während bei A im Januar die Vorabpauschale abgerechnet wird. Ein insgesamt noch nicht ausgeschöpfter persönlicher Pauschbetrag verhindert dann nicht automatisch jeden unterjährigen Steuerabzug bei A. Die Bank arbeitet zunächst mit den ihr vorliegenden Daten.
Für die Planung brauchst du daher zwei Übersichten: den zulässigen Gesamtbetrag und seine tatsächliche Verteilung auf Institute. Notiere pro Bank, welcher Auftrag für 2027 gilt, welche Erträge dort voraussichtlich anfallen und welcher Anteil davon bereits verplant ist. Eine einzige Zeile „Freibetrag noch frei“ lässt diese Verteilung unsichtbar.
Ein hypothetischer Fall verdeutlicht das: Bei Bank A erwartest du 392 Euro steuerpflichtigen Ertrag aus der Vorabpauschale. Dort sind 200 Euro freigestellt. Ohne andere Verrechnung bleiben 192 Euro und damit modellhaft 50,64 Euro Steuer mit Soli. Dass bei Bank B ein ungenutzter Auftrag liegt, verändert den Auftrag bei A nicht von selbst.
Eine neue Verteilung kann helfen, muss aber innerhalb des insgesamt zulässigen Volumens bleiben und die übrigen erwarteten Erträge berücksichtigen. Ob und bis wann Änderungen in laufenden Abrechnungen berücksichtigt werden, klärst du direkt mit der Bank. Bereits einbehaltene Steuer und ihre mögliche Korrektur sind eine eigene Frage; dafür können Bankkorrektur oder Steuererklärung relevant sein.
Eine kleine Prüftabelle für die Brokerabrechnung
Nach dem Jahreswechsel ist nicht der Vergleich mit einer pauschalen Internetzahl entscheidend, sondern die Erklärung der einzelnen Differenzen. Lege deine Planung neben den Abrechnungsbeleg und ergänze für jede Abweichung eine Ursache.
| Prüffeld | Eigene Unterlage | Typische Frage bei Abweichung |
|---|---|---|
| Anlagejahr und Zuflussjahr | Beschriftung der Rechnung | Wurde 2025 statt 2026 gerechnet? |
| Anfangsbestand | Jahresanfangsauszug | Sind spätere Käufe enthalten? |
| Ausschüttungen | Ertragsabrechnungen | Wurde der Bruttoertrag richtig zugeordnet? |
| Teilfreistellung | Steuerliche Fondskategorie | Gilt tatsächlich die Aktienfondsquote? |
| Freistellungsauftrag | Für 2027 gültige Einstellung | Ist der Auftrag befristet oder anders verteilt? |
| Einbehaltene Steuer | Steuerabrechnung | Wurden Verluste oder Kirchensteuer berücksichtigt? |
Bei einer Rückfrage hilft ein präziser Satz mehr als eine allgemeine Beschwerde: „Bitte erläutern Sie, welcher Anfangsbestand und welche Teilfreistellung dieser Abrechnung zugrunde liegen.“ Damit kann die Bank einen konkreten Rechenschritt erklären. Übermittle dabei keine sensiblen Depotdaten an unbeteiligte Vergleichsportale.
Ein Depotübertrag verdient zusätzliche Aufmerksamkeit, weil die Historie für spätere steuerliche Abrechnungen wichtig ist. Bewahre Übertragsbelege und frühere Steuerabrechnungen auf. Wenn Daten fehlen oder ein Betrag unklar erscheint, kläre die Unterlagen vor einem späteren Verkauf, statt auf eine automatische Reparatur zu vertrauen.
Häufige Fehler und ihre Folgen
Den aktuellen Depotwert als Anfangswert nehmen: Nach einem starken Kursanstieg überschätzt du so unter Umständen den Basisertrag. Nach Einzahlungen wird das Ergebnis zusätzlich verzerrt. Ausgangspunkt sind die gesetzlich maßgeblichen Preise und Bestände.
Januar 2026 und Januar 2027 vermischen: Der Zufluss im Folgejahr verschiebt die relevante Jahreszuordnung. Notiere in deiner eigenen Tabelle immer Anlagejahr und Zuflussjahr in getrennten Spalten.
Wegen einer kleinen Steuer die Anlagestrategie wechseln: Ein Fondsverkauf kann selbst einen steuerpflichtigen Gewinn auslösen und Kosten verursachen. Eine Liquiditätsfrage sollte zuerst als Liquiditätsfrage gelöst werden. Ausschüttend ist nicht grundsätzlich steuerfrei, thesaurierend nicht grundsätzlich schlechter.
Jede Verlustposition als sofort nutzbaren Steuervorteil ansehen: Verlustverrechnung hängt von Art, Realisierung, Institut und steuerlicher Zuordnung ab. Ein roter Depotwert allein ist kein frei einsetzbarer Verlusttopf. Lass dir bei Unklarheiten die konkrete Verrechnung erklären.
Der Sparplan im Zahlenbeispiel: Warum die Januar-Rate den größten Anteil trägt
Viele Leser haben keinen Einmalbestand, sondern einen Sparplan. Dann kaufen sie jeden Monat Anteile und die Vorabpauschale entsteht nur für den Teil des Jahres, in dem der jeweilige Anteil im Depot lag. Der Gesetzgeber löst das mit einer Zwölftelung: Für jeden vollen Monat vor dem Erwerbsmonat verringert sich der Basisertrag um ein Zwölftel (§ 18 Abs. 2 InvStG). Eine Januar-Rate zählt daher mit zwölf Zwölfteln, eine Dezember-Rate nur mit einem Zwölftel.
| Erwerbsmonat | Anteil des Jahres | Basisertrag-Obergrenze je 1.000 € (3,20 % × 70 % × Anteil) | Nach 30 % Teilfreistellung |
|---|---|---|---|
| Januar | 12/12 | 22,40 € | 15,68 € |
| Februar | 11/12 | 20,53 € | 14,37 € |
| März | 10/12 | 18,67 € | 13,07 € |
| April | 9/12 | 16,80 € | 11,76 € |
| Mai | 8/12 | 14,93 € | 10,45 € |
| Juni | 7/12 | 13,07 € | 9,15 € |
| Juli | 6/12 | 11,20 € | 7,84 € |
| August | 5/12 | 9,33 € | 6,53 € |
| September | 4/12 | 7,47 € | 5,23 € |
| Oktober | 3/12 | 5,60 € | 3,92 € |
| November | 2/12 | 3,73 € | 2,61 € |
| Dezember | 1/12 | 1,87 € | 1,31 € |
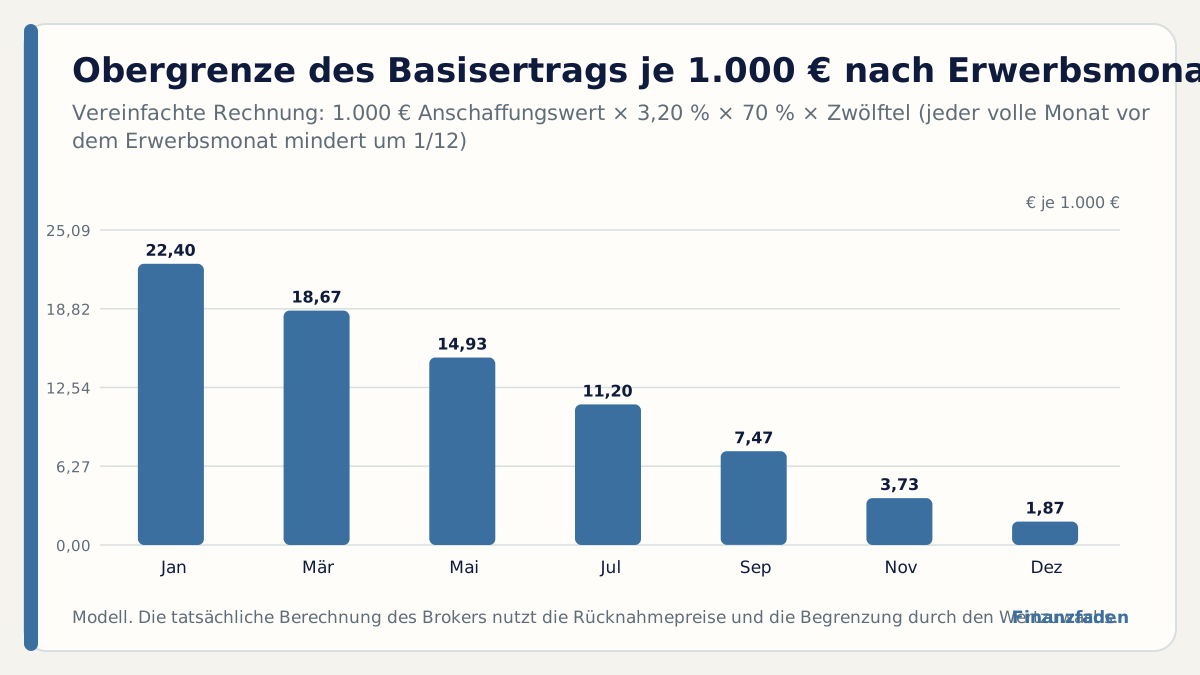
Ein Sparplan mit 100 Euro im Monat über das ganze Jahr 2026 ergibt als vereinfachte Obergrenze folgende Rechnung: Die zwölf Raten haben zusammen einen Zwölftel-Faktor von 12/12 + 11/12 + … + 1/12 = 78/12 = 6,5. Der Basisertrag liegt damit höchstens bei 100 € × 2,24 % × 6,5 = 14,56 €. Nach 30 Prozent Teilfreistellung bleiben 10,19 € steuerpflichtig, die Steuer einschließlich Solidaritätszuschlag beträgt höchstens 2,69 € (ohne Kirchensteuer und Freibetrag).
Die Rechnung nimmt an, dass der Wert jeder Rate bei der Berechnung ihrem Kaufbetrag entspricht. Das ist eine Vereinfachung: Der Broker rechnet mit den Rücknahmepreisen zu den maßgeblichen Stichtagen und begrenzt den Basisertrag durch den tatsächlichen Wertzuwachs. Für Planungszwecke ist die Obergrenze aber nützlich, weil sie zeigt, dass ein kleiner Sparplan im ersten Jahr nur einen sehr kleinen Betrag auslöst. Wer 1.200 Euro im Jahr spart, muss für 2026 im Modell keine nennenswerte Rücklage bilden.
Anders sieht es im zweiten und dritten Jahr aus: Der Bestand aus den Vorjahren zählt dann als Anfangswert mit voller Zwölftelung. Die Vorabpauschale wächst also mit dem Depot. Wer jedes Jahr dieselbe Summe spart, sollte das Steuerbudget im Januar jährlich neu berechnen.
Freibetragsbudget für 2027: Was bleibt vom Sparer-Pauschbetrag?
Die Vorabpauschale für 2026 fließt im Januar 2027 zu und belastet deshalb das Freistellungsvolumen 2027. Sie konkurriert dort mit allen anderen Kapitalerträgen: Zinsen vom Tagesgeld, Dividenden, realisierten Gewinnen und Ausschüttungen. Eine Budgetzeile hilft, den Überblick zu behalten.
| Posten (Modell für eine Person) | Betrag |
|---|---|
| Sparer-Pauschbetrag (§ 20 Abs. 9 EStG) | 1.000,00 € |
| Zinsen Tagesgeld: 15.000 € × 2,0 % (erfundener Zinssatz) | 300,00 € |
| Vorabpauschale nach Teilfreistellung: Depot 25.000 € (Höchstfall) | 392,00 € |
| Ausschüttungen anderer Fonds (Beispiel) | 120,00 € |
| Summe der angesetzten Erträge | 812,00 € |
| Verbleibender Pauschbetrag | 188,00 € |
In diesem Modell bleiben 188,00 € des Pauschbetrags übrig. Das Beispiel zeigt, dass bei mehreren Ertragsquellen der Freibetrag schneller aufgebraucht ist, als der Blick auf eine einzelne Zeile vermuten lässt. Erhöht sich das Depot auf 50.000 Euro, verdoppelt sich die Vorabpauschale im Modell auf 784,00 €, und der Pauschbetrag wäre in der Summe um 204,00 € überschritten.
Für die Planung bedeutet das: Prüfe vor dem Jahreswechsel, ob die Summe deiner erwarteten Erträge den Pauschbetrag übersteigt. Ist das der Fall, lohnt eine Rücklage in Höhe der erwarteten Steuer auf den übersteigenden Betrag. Liegst du deutlich darunter, genügt es, den Freistellungsauftrag so zu verteilen, dass die Bank mit dem größten Ertrag auch das größte Volumen hat.
Was die Vorabpauschale langfristig bedeutet: ein Vorgriff, keine Zusatzsteuer
Die Vorabpauschale ist ein Vorgriff auf die Besteuerung der Gewinne beim Verkauf. Beim späteren Verkauf werden die in den Vorjahren angesetzten Vorabpauschalen bei der Gewinnermittlung berücksichtigt (§ 19 InvStG). Die Steuer wird dadurch nicht dauerhaft doppelt erhoben, sondern zeitlich vorgezogen. Ein Vorteil entsteht daraus nicht, aber ein klarer Nachteil auch nicht, solange die Verrechnung funktioniert und der Anleger Belege aufbewahrt.
Die Auswirkung auf das Vermögen ist der Zinseffekt. Wer 41,36 € im Januar 2027 statt erst bei einem Verkauf in zehn Jahren zahlt, verliert die Rendite auf diesen Betrag. Bei einer angenommenen jährlichen Rendite von 5 Prozent wäre 41,36 € nach zehn Jahren rund 67,37 € wert. Der Unterschied von 26,01 € ist der Preis der vorgezogenen Zahlung. Dieser Effekt ist bei einem 10.000-Euro-Depot klein, wächst aber mit dem Depot und der Haltedauer. Die 5 Prozent sind ein Rechenwert, keine Prognose.
Praktisch lässt sich dieser Nachteil kaum vermeiden. Er rechtfertigt aber nicht, auf einen breit gestreuten Fonds zu verzichten. Wichtiger sind Kosten, Streuung und Anlagehorizont. Wer die Vorabpauschale als Teil der laufenden Kosten betrachtet, rechnet realistischer als jemand, der sie als Überraschung behandelt.
Entscheidungshilfe: Musst du dieses Jahr etwas tun?
| Frage | Wenn ja | Wenn nein |
|---|---|---|
| Hast du einen thesaurierenden Fonds im Privatvermögen? | Weiter mit Frage 2 | Vorabpauschale betrifft dich nur bei ausschüttenden Fonds mit geringer Ausschüttung |
| Liegt dein Anfangsbestand 2026 über etwa 10.000 €? | Rücklage im Modell prüfen | Der Betrag ist klein; ein Blick in die Abrechnung genügt |
| Ist dein Freistellungsauftrag für 2027 aktuell? | Verteilung prüfen | Auftrag bei der Bank erneuern oder anpassen |
| Hast du mehrere Banken mit Erträgen? | Verteilung des Pauschbetrags auf die Institute dokumentieren | Einen Auftrag bei der Hauptbank hinterlegen |
| Brauchst du das Geld im Januar anderweitig? | Steuerrücklage getrennt halten | Kein Handlungsbedarf |
Die Tabelle ersetzt keine Steuerberatung. Sie zeigt, in welcher Reihenfolge du die Fragen stellen kannst, damit der Januar kein Überraschungsmonat wird. Wenn mehrere Antworten auf „Prüfen“ lauten, lohnt ein Gespräch mit der Bank oder einer Steuerberatung.
Die Abrechnung auf dem Verrechnungskonto nachvollziehen
Ein errechneter steuerpflichtiger Betrag ist nicht automatisch der Betrag, den das Verrechnungskonto als Steuerbelastung zeigt. Für die Kontrolle sollten deshalb drei Unterlagen getrennt abgeglichen werden: die Berechnung der Vorabpauschale, die berücksichtigten steuerlichen Abzüge beziehungsweise Freibeträge und die tatsächliche Buchung. Eine Differenz kann aus einer anderen Ausgangsgröße stammen und ist nicht allein deshalb ein Rechenfehler des Brokers.
Notiere zu jeder Buchung den Bezugszeitraum und die dazugehörige Abrechnung. Wer mehrere Fonds oder Depots besitzt, sollte eine Gesamtsumme erst bilden, wenn die Einzelposten zugeordnet sind. Das verhindert, dass eine einzige Kontobelastung versehentlich für mehrere Fonds als vollständige Steuerzahlung gezählt wird.
FAQ
Wie viel Vorabpauschale fällt pro 10.000 Euro an?
Für 2026 beträgt der ungekürzte Basisertrag bei ganzjährig unverändertem Bestand 224 Euro. Bei einem qualifizierenden Aktienfonds verbleiben davon höchstens 156,80 Euro steuerpflichtiger Ertrag. Ohne Freibetrag, Verlustverrechnung und Kirchensteuer ergeben sich daraus höchstens rund 41,36 Euro Steuer. Die Wertentwicklung kann den Betrag begrenzen.
Wann fällt keine positive Vorabpauschale an?
In unseren einfachen Fällen beispielsweise bei einem Kursverlust ohne Ausschüttung oder wenn die Ausschüttungen den begrenzten Basisertrag bereits abdecken. Davon zu unterscheiden ist eine vorhandene Vorabpauschale, deren Steuer durch Freistellungsvolumen auf null sinkt.
Muss ich trotz deutscher Depotbank eine Steuererklärung abgeben?
Bei einem deutschen Steuerabzug ist die Kapitalertragsteuer im Standardfall grundsätzlich abgeltend. Auslandsdepots, fehlender Steuerabzug und weitere persönliche Umstände können eine Erklärung notwendig machen. Eine Günstigerprüfung oder Korrektur kann freiwillig sinnvoll sein; § 32d EStG regelt die entsprechenden Möglichkeiten und Pflichten.
Ist der 4. Januar 2027 zwingend der Abbuchungstag?
Das BMF nennt ihn als steuerlichen Zuflusstag. Der technische Abrechnungslauf deines Brokers kann später erfolgen. Plane das Geld rechtzeitig ein und orientiere dich zusätzlich an der konkreten Mitteilung deiner Bank.
Hilft ein Verkauf im Dezember sicher gegen die Steuer?
Ein Verkauf kann stattdessen einen Veräußerungsgewinn auslösen. Ob er sinnvoll ist, hängt von deiner gesamten Situation ab. Für eine möglicherweise kleine Januarbelastung ist ein Verkauf deshalb kein automatisch vorteilhafter Ausweg.
Was du aus der Rechnung mitnehmen solltest
Eine gute Vorbereitung braucht keine Prognose des Dezemberkurses. Sie braucht den richtigen Anfangsbestand, den bestätigten Basiszins, die passende Fondskategorie und einen realistischen Blick auf das Freistellungsvolumen im Zuflussjahr. Berechne zunächst die bedingte Obergrenze und prüfe später die tatsächliche Abrechnung. So wird aus einer überraschenden Kontobelastung eine planbare Ausgabe.
Recherchestand: 15.10.2026. Deutschland (DE). Alle Depotverläufe sind ausdrücklich gekennzeichnete Modellfälle. Die endgültige Belastung für 2026 steht am Recherchetag noch nicht fest.
Ergänzend zu den Depotregeln finden Sie alle 2026er Einkommensteuer-Eckpunkte im Artikel Steuern 2026 sowie freie Rechenszenarien im Sparrechner.
Quellen und Rechtsgrundlagen
BMF-Schreiben vom 13. Januar 2026 – Basiszins zur Berechnung der Vorabpauschale
§ 19 InvStG – Veräußerung von Investmentanteilen
§ 20 InvStG – Teilfreistellung
§ 20 EStG – Einkünfte aus Kapitalvermögen (Sparer-Pauschbetrag in Abs. 9)
§ 32d EStG – Gesonderter Steuertarif für Einkünfte aus Kapitalvermögen