Ein Kontostand kann beruhigend aussehen und trotzdem nur einen Teil deiner finanziellen Situation zeigen.
Vielleicht stehen kurz nach dem Gehalt 2.800 Euro auf dem Girokonto. Das Geld ist sichtbar, verfügbar und zunächst nicht negativ. Trotzdem kann ein großer Teil davon bereits für Miete, Energie, Lebensmittel, notwendige Mobilität, Rücklagen oder andere bekannte Verpflichtungen vorgesehen sein.
Die entscheidende Frage lautet deshalb nicht nur: Wie viel Geld ist gerade auf meinem Konto? Sondern auch: Welche Teile meines Einkommens haben bereits eine Aufgabe – und welcher Betrag bleibt danach unter den getroffenen Annahmen noch nicht verplant?
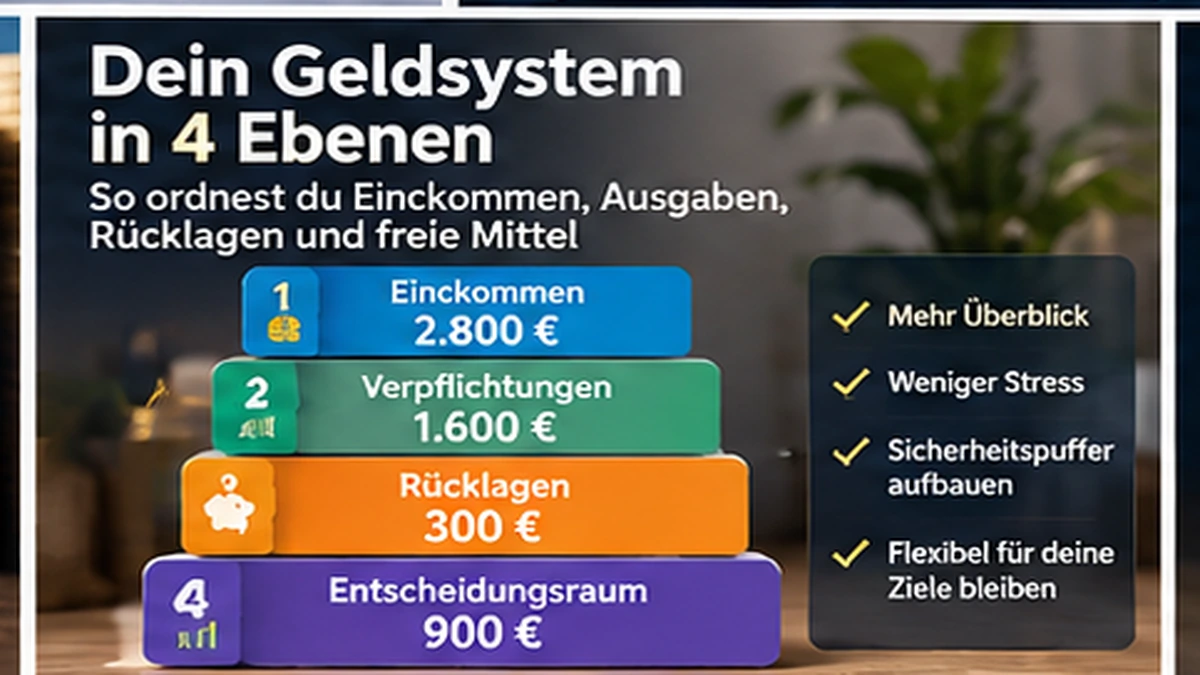
Genau an dieser Stelle setzt das Finanzfaden-4-Ebenen-Modell an. Es ordnet den monatlichen Geldfluss in vier aufeinanderfolgende Ebenen: Eingang, Verpflichtungen, Sicherheit und Entscheidung.
Das Modell ist kein offizieller Finanzstandard und keine wissenschaftlich validierte Budgetmethode. Es ist ein redaktionelles Organisationsmodell von Finanzfaden. Sein Zweck besteht darin, sichtbar zu machen, wie Geld durch verschiedene Aufgabenbereiche fließt, bevor ein Betrag als noch nicht verplant betrachtet wird.
Warum eine feste Budgetquote nicht für jeden Haushalt funktioniert
50/30/20 und ähnliche Regeln sind leicht zu merken, aber eine Person mit hoher Miete in München hat andere Zwänge als jemand mit günstiger Wohnung. Auch Familie, Auto, unsicheres Einkommen oder Schulden verändern die sinnvolle Aufteilung.
Das Finanzfaden-4-Ebenen-Modell startet deshalb nicht mit Prozenten, sondern mit Geldflüssen: Eingang → Verpflichtungen → Sicherheit → Entscheidungsraum. Es ist ein redaktionelles Ordnungsmodell, keine offizielle Finanzkennzahl.
Ebene 1 – Eingang: Was steht wirklich zur Verfügung?
Erfasst werden regelmäßige Nettoeinnahmen, die tatsächlich verfügbar sind. Im Beispiel sind es 2.800 € monatlich. Unregelmäßige Boni oder Rückerstattungen sollten nicht automatisch wie dauerhaftes Einkommen behandelt werden.
Bei schwankendem Einkommen kann ein konservativer Durchschnitt oder ein niedriger Basiswert sinnvoller sein als der beste Monat des Jahres.
Ebene 2 – Verpflichtungen: zuerst das Unbewegliche sichtbar machen
Im Beispiel betragen laufende Verpflichtungen 1.600 €. Dazu gehören etwa Miete, Energieabschläge, Versicherungen, notwendige Mobilität, Kreditraten und andere vertraglich gebundene Ausgaben.
Nach Ebene 2 bleiben 1.200 €. Entscheidend ist nicht nur die Summe, sondern die Reaktionszeit: Welche Kosten könntest du innerhalb eines Monats, drei Monaten oder eines Jahres reduzieren?
Ebene 3 – Sicherheit: Rücklagen vor freiem Konsum
Im Beispiel fließen 300 € in die Sicherheits- und Rücklagenebene. Das kann Notgroschen, bekannte Jahreskosten oder kurzfristige Reparaturrücklagen umfassen.
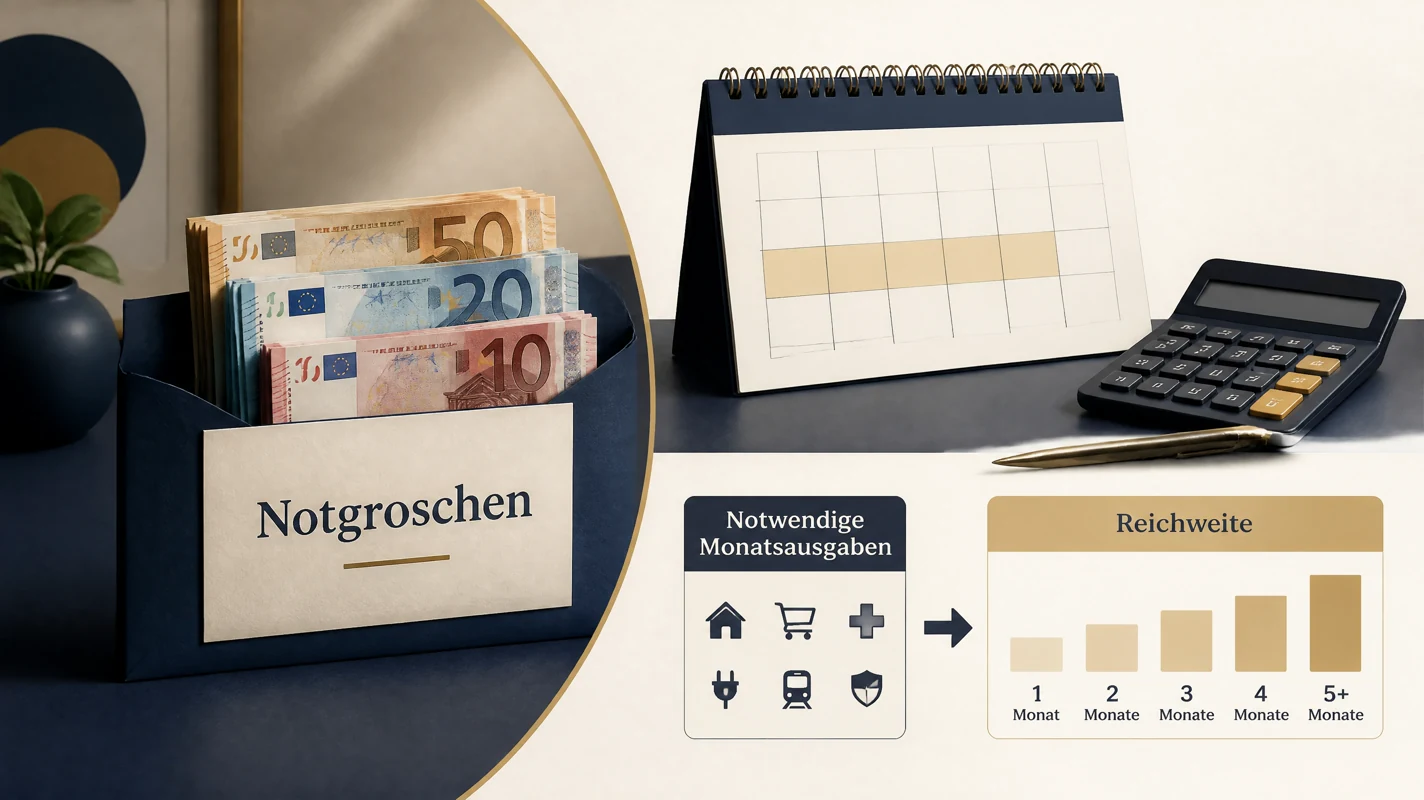
Die Verbraucherzentrale nennt zwei bis drei Monatsgehälter als grobe Daumenregel für einen Notgroschen und betont, dass die passende Höhe von der individuellen Situation abhängt. Das ist kein starres Ziel, das jeder sofort erreichen muss.
Ebene 4 – Entscheidungsraum: 900 € sind nicht automatisch „Spaßgeld“
Nach 2.800 € Eingang, 1.600 € Verpflichtungen und 300 € Sicherheit bleiben 900 €. Dieser Entscheidungsraum umfasst variable Lebenshaltung, zusätzliche Sparziele, Freizeit und persönliche Prioritäten.
Der Vorteil des Begriffs: Er zwingt nicht zu einer bestimmten Quote. Er zeigt lediglich, welcher Teil des Geldes nach den zuerst definierten Ebenen noch aktiv verteilt werden kann.
Stress-Test: Was passiert bei 300 € weniger Einkommen?
Fällt das Einkommen vorübergehend von 2.800 € auf 2.500 €, bleiben bei unveränderten Verpflichtungen zunächst 900 €. Wenn weiterhin 300 € zurückgelegt werden, sinkt der Entscheidungsraum auf 600 €.
Damit wird sichtbar, welche Ebene zuerst unter Druck gerät. Genau dafür ist das Modell gedacht: nicht um Perfektion zu erzeugen, sondern um Entscheidungen vor einer Krise vorzubereiten.
| Szenario | Eingang | Verpflichtungen | Sicherheit | Entscheidungsraum |
|---|---|---|---|---|
| Normal | 2.800 € | 1.600 € | 300 € | 900 € |
| -300 € Einkommen | 2.500 € | 1.600 € | 300 € | 600 € |
| +200 € Fixkosten | 2.800 € | 1.800 € | 300 € | 700 € |
Jahreskosten: der blinde Fleck vieler Monatsbudgets
Kfz-Versicherung, Wartung, Geschenke oder jährliche Gebühren wirken im Fälligkeitsmonat wie Überraschungen, obwohl sie planbar sind. Teile bekannte Jahreskosten durch zwölf und behandle sie als monatliche Rücklage.
Ein Jahresbeitrag von 600 € entspricht beispielsweise 50 € pro Monat. Dadurch wird der Entscheidungsraum realistischer.
Die 10-Minuten-Routine am Monatsanfang
- Nettoeinnahmen aktualisieren.
- Verpflichtungen und neue Verträge prüfen.
- Jahreskosten-Rücklagen ergänzen.
- Sicherheitsrate festlegen.
- Entscheidungsraum berechnen.
- Eine konkrete Entscheidung für den Monat notieren.
Wann das Modell angepasst werden sollte
Bei hohen Schulden, sehr unregelmäßigem Einkommen oder akuter finanzieller Not reicht ein allgemeines Budgetmodell möglicherweise nicht. Dann kann eine anerkannte Schuldnerberatung oder individuelle Beratung wichtiger sein.
Das Modell soll Übersicht schaffen, nicht finanzielle Probleme kleinrechnen.
Quellen & Methodik
Redaktioneller Hinweis
Das 4-Ebenen-System ist ein eigenes Finanzfaden-Ordnungsmodell und keine Empfehlung einer Behörde.