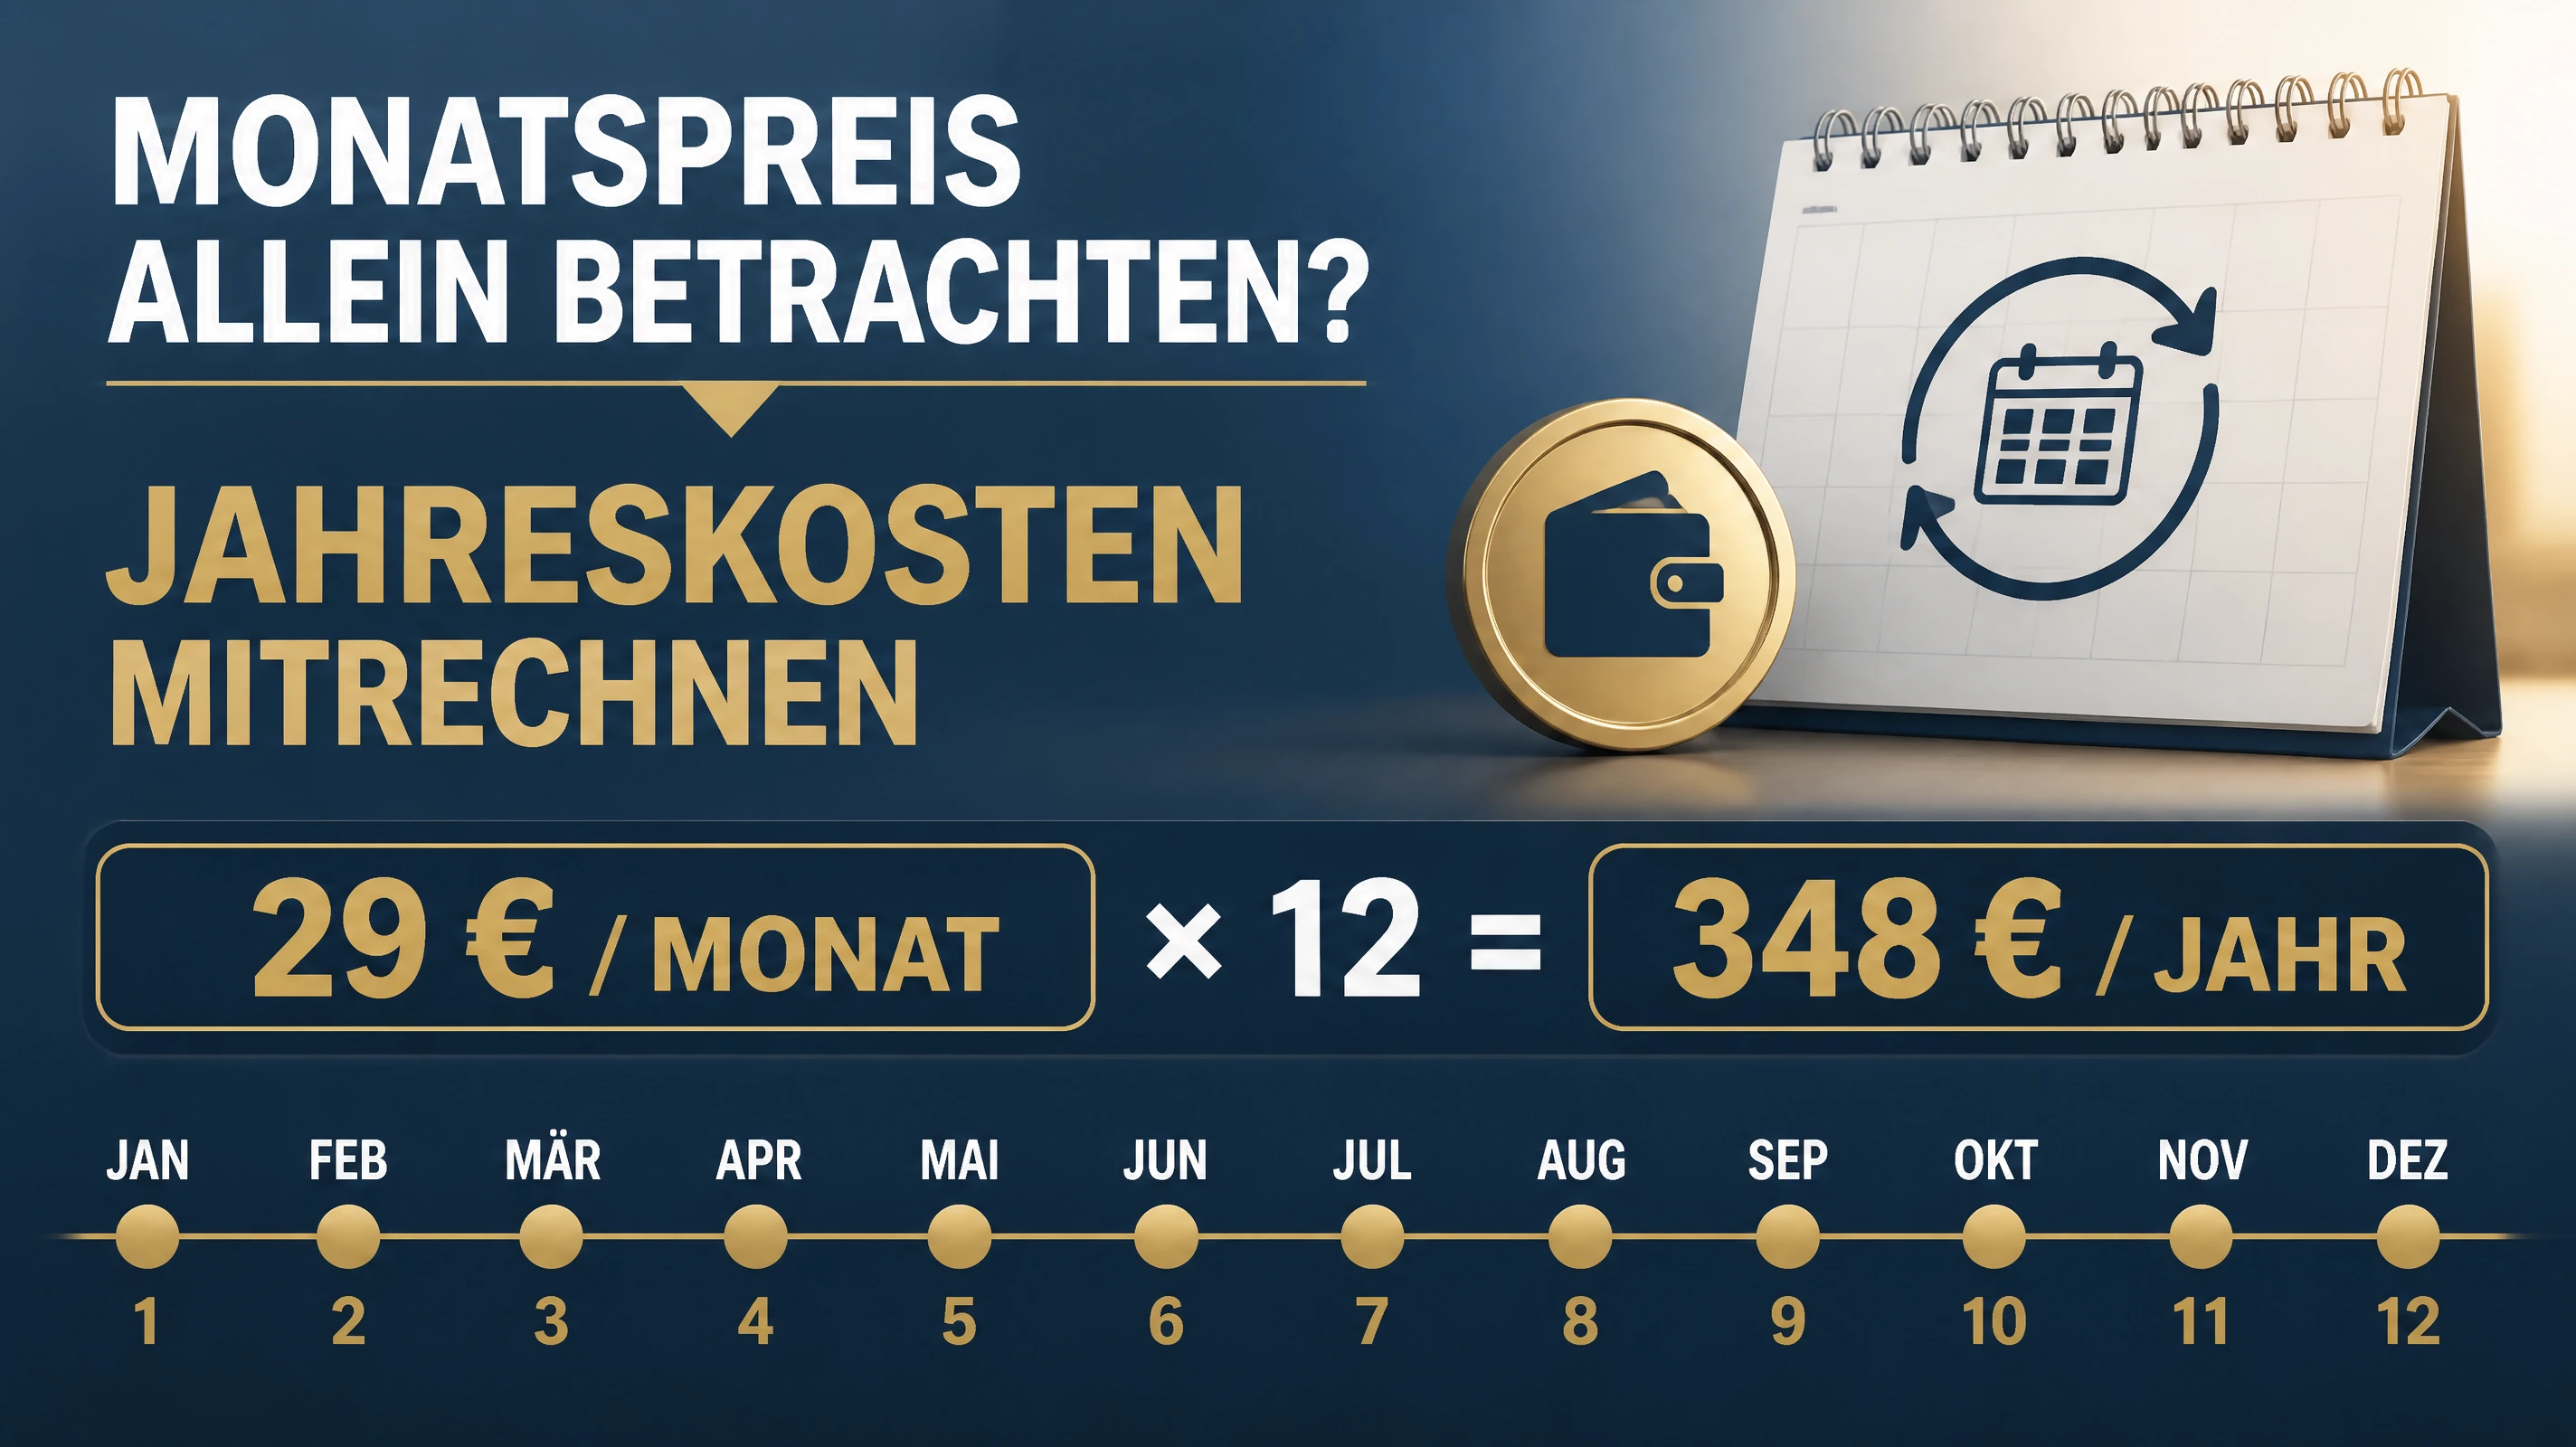
Bei einer monatlichen Zahlung schauen viele Menschen zuerst auf den einzelnen Abbuchungsbetrag. Für eine Entscheidung kann aber die Jahresperspektive hilfreicher sein.
Der Jahreskosten-Blick beantwortet eine schlichte Frage: Welcher Gesamtbetrag entsteht, wenn diese Ausgabe zwölf Monate lang anfällt?
1. Vom scheinbar kleinen Monatsbetrag zur echten Gesamtverpflichtung
Anbieter nennen im Marketing fast immer die kleinste Monatszahl. Im persönlichen Budget zählt jedoch die vollständige Verpflichtung über zwölf beziehungsweise 24 Monate — einschließlich Aktionsablauf und Einmalkosten.
Wer zusätzlich Verträge mit vierteljährlicher, halbjährlicher oder jährlicher Abrechnung besitzt, darf diese weder vergessen noch im Abbuchungsmonat als „überraschende Ausgabe“ behandeln.
2. Vergleichsrechnung: Aktionspreis, Anschlussgebühr und zweites Jahr
Bei Mobilfunk-, Internet-, Strom- oder Fitnessverträgen unterscheidet sich der Durchschnittspreis über die gesamte Erstlaufzeit oft deutlich vom Einstiegspreis:
| Zahlungsmodell (Beispiel 24 Monate) | Rechenweg gesamt | Gesamtbetrag | Echter Durchschnitt je Monat |
|---|---|---|---|
| 6 Monate 19,99 €, 18 Monate 39,99 € + 39,99 € Einrichtung | (6 × 19,99 €) + (18 × 39,99 €) + 39,99 € | 879,75 € | 36,66 € / Monat |
| Monatlich flexibel: 24 Monate je 29,99 € ohne Einrichtung | 24 × 29,99 € | 719,76 € | 29,99 € / Monat |
| Jahresbeitrag (z. B. Kfz-Zusatz / Mitgliedschaft): 2× 180 € | 2 × 180,00 € | 360,00 € | 15,00 € / Monat (als Rücklage) |
Obwohl Vertrag A im ersten Halbjahr 10 € günstiger wirkt als Vertrag B, kostet Vertrag A über die zweijährige Bindung knapp 160 € mehr.
3. Gesetzliche Laufzeitgrenzen kennen (§ 309 Nr. 9 BGB & § 56 TKG)
Seit der Reform fairer Verbraucherverträge gelten in Deutschland klare Obergrenzen für Dauerschuldverhältnisse, damit Verträge nach Ablauf der Erstlaufzeit nicht wieder automatisch um ein ganzes Jahr einfrieren:
- Dauerschuldverhältnisse (§ 309 Nr. 9 BGB): Nach Ablauf der höchstens zweijährigen Erstlaufzeit darf eine stillschweigende Verlängerung nur noch auf unbestimmte Zeit erfolgen — mit jederzeitiger Kündigungsfrist von höchstens einem Monat.
- Telekommunikation (§ 56 TKG): Anbieter dürfen maximal 24 Monate Laufzeit binden, müssen Verbrauchern aber stets auch einen Tarif mit höchstens zwölf Monaten Laufzeit anbieten; nach Erstlaufzeit gilt ebenfalls die Ein-Monats-Kündigungsfrist.
4. Bald fällige Jahresrechnungen richtig ansparen (ohne Doppelzählung)
Wird eine 480-€-Jahresrechnung bereits in drei Monaten fällig und liegen erst 120 € dafür bereit, fehlen noch 360 €: Bis zur Fälligkeit müssen also 360 ÷ 3 = 120 € pro Monat zurückgelegt werden — erst nach dem Zahltag sinkt die laufende Monatsrate dauerhaft auf 480 ÷ 12 = 40 €.
Achten Sie darauf, Überweisungen auf ein eigenes Rücklagenkonto und die spätere Abbuchung der Rechnung selbst nicht doppelt als Konsum zu verbuchen. Wie Sie Jahreskosten sauber in Ihren monatlichen Kostenboden einbauen und mit dem Abo-Check verbinden, zeigen unsere weiterführenden Leitfäden.
5. Vertragscheck in der Praxis
Legen Sie für jeden wiederkehrenden Vertrag eine Zeile mit Gesamtlaufzeitkosten, Ende der Rabattphase, Kündigungsfrist und nächster Abbuchung an — oder testen Sie die Gesamtbelastung direkt in unserem Budgetrechner. Wie Sie bei angekündigten Tariferhöhungen richtig reagieren, zeigt der Ratgeber Preiserhöhungen & Sonderkündigung.
6. Vier typische Zahlungsrhythmen sauber auf den Monat umrechnen
Monatlich wiederkehrende Beiträge (12× pro Jahr), vierteljährliche Abgaben (4× pro Jahr, etwa Rundfunkbeitrag oder manche Versicherungen), halbjährliche Verträge (2× pro Jahr) und Jahresrechnungen (1× pro Jahr, etwa Kfz-Versicherung oder jährliche Software-Lizenzen) lassen sich auf einen einheitlichen Monatsbedarf bringen, indem Sie zuerst immer die gesamte Jahreslast addieren und erst danach durch zwölf teilen.
Beispiel: Zwei Vierteljahresposten von 55 € und 90 € (zusammen 580 € im Jahr) sowie eine Jahrespolice von 360 € ergeben 940 € Jahreskosten oder rund 78,33 € monatliche Rücklagenpflicht — auch in Monaten, in denen keine der Rechnungen direkt abgebucht wird.
7. Häufige Fragen zu Jahreskosten und Rücklagen
- Warum reicht eine monatliche Durchschnittsrate bei einer Rechnung im nächsten Quartal oft nicht aus? Weil das Geld noch nicht vollständig angespart wurde. Rechnen Sie Restbetrag geteilt durch verbleibende Monate bis zur Fälligkeit und erst danach die dauerhafte Zwölftel-Rate.
- Lohnt jährliche Vorauszahlung gegenüber monatlichen Raten? Viele Kfz- oder Sachversicherungen verlangen bei Monatszahlung Zuschläge von mehreren Prozent. Ist genügend Notgroschen vorhanden, spart jährliche Zahlweise diese Ratenzuschläge häufig spürbar ein.
- Wie erkenne ich das Auslaufen einer 24-Monats-Bindung rechtzeitig? Tragen Sie den Kalendertag einen Monat vor Ablauf der Erstlaufzeit ein; nach § 309 Nr. 9 BGB und § 56 TKG sind stillschweigend verlängerte Altverträge monatlich kündbar.
8. So richten Sie ein separates Jahreskosten-Unterkonto ohne Mehraufwand ein
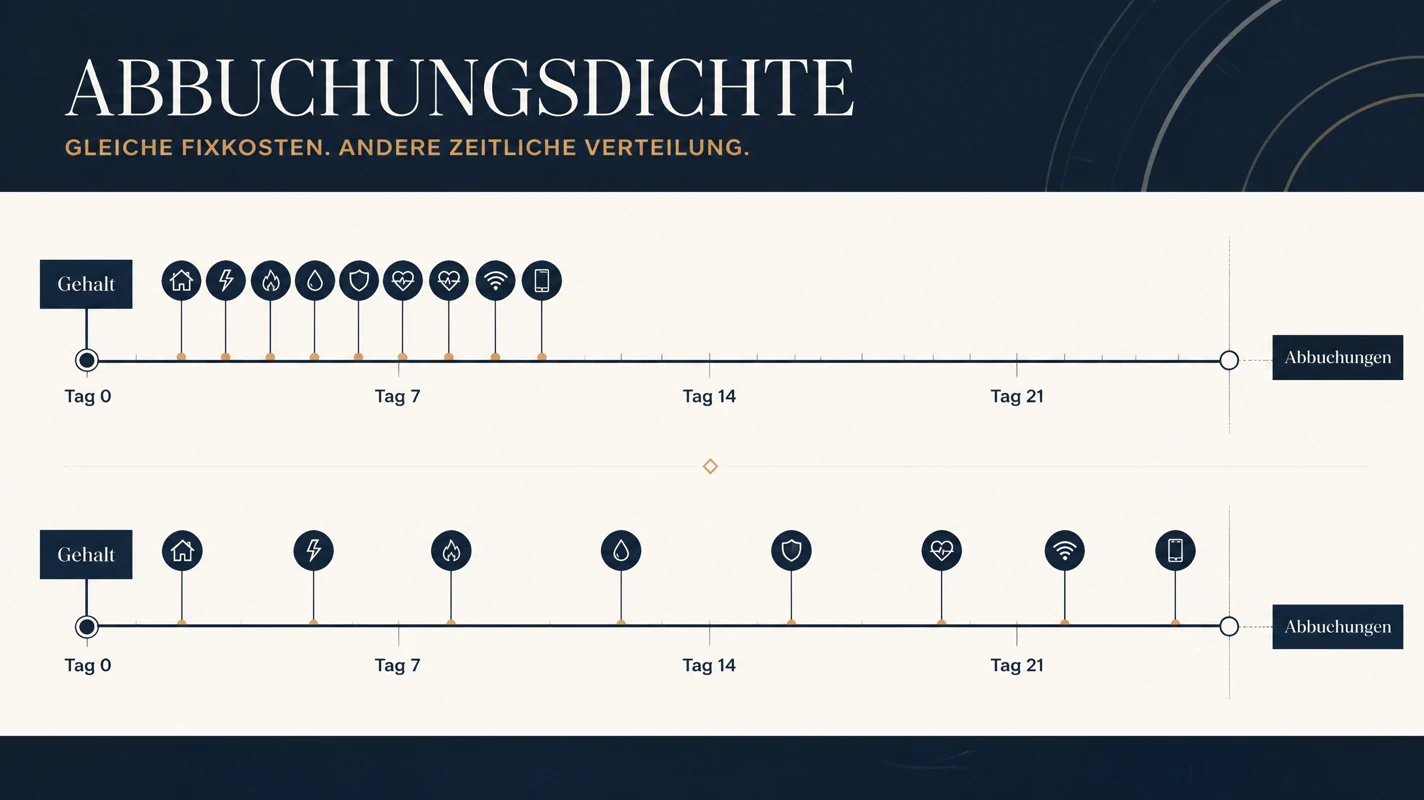
Wer alle monatlichen Zwölftel-Beträge für unregelmäßige Rechnungen gesammelt per Dauerauftrag am Monatsanfang auf ein separates Tagesgeld- oder Unterkonto überweist, schützt das Haupt-Girokonto vor plötzlichen Spitzenabbuchungen. Addieren sich etwa Kfz-Versicherung (600 €/Jahr), Rundfunkbeitrag (220,32 €/Jahr bei 18,36 €/Monat), Kontoführung/Karten und Mitgliedschaften auf rund 1.200 € jährlich, wandern jeden Monat automatisch 100 € vom Gehaltseingang in diesen Topf.
Fällt dann im November die Kfz-Jahresrechnung an, überweisen oder buchen Sie den Betrag gezielt aus dieser Rücklage zurück, statt am Monatsende in den Dispo zu rutschen oder Ihren allgemeinen Notgroschen anzutasten. So bleiben unerwartete Notfälle und vorhersehbare Jahresverpflichtungen organisatorisch sauber getrennt.
Quellen und Rechtsgrundlagen
Stand der Prüfung: 11. November 2026. Alle Vertragsbeispiele dienen zur rechnerischen Orientierung.
§ 309 BGB – Klauselverbote ohne Wertungsmöglichkeit (Nr. 9: Laufzeit & Verlängerung)
§ 56 TKG – Vertragslaufzeit und Kündigung bei Telekommunikationsverträgen
Verbraucherzentrale – Haushaltsbuch führen: Überblick über Ihre Finanzen