Hinweis zum Modell: Die „Abbuchungsdichte“ samt „Abbuchungsverlauf“ ist eine eigene Rechenmethode von Finanzfaden und keine amtliche oder wissenschaftlich geprüfte Kennzahl. Die Personen und Zahlen in den Beispielen sind erfunden und zeigen nur den Rechenweg. Setze für dich deine eigenen Beträge ein.
Zwei Haushalte verdienen gleich viel.
Beide haben monatliche Fixkosten von 1.650 Euro.
Und trotzdem kann sich ihr Kontoverlauf völlig unterschiedlich anfühlen.
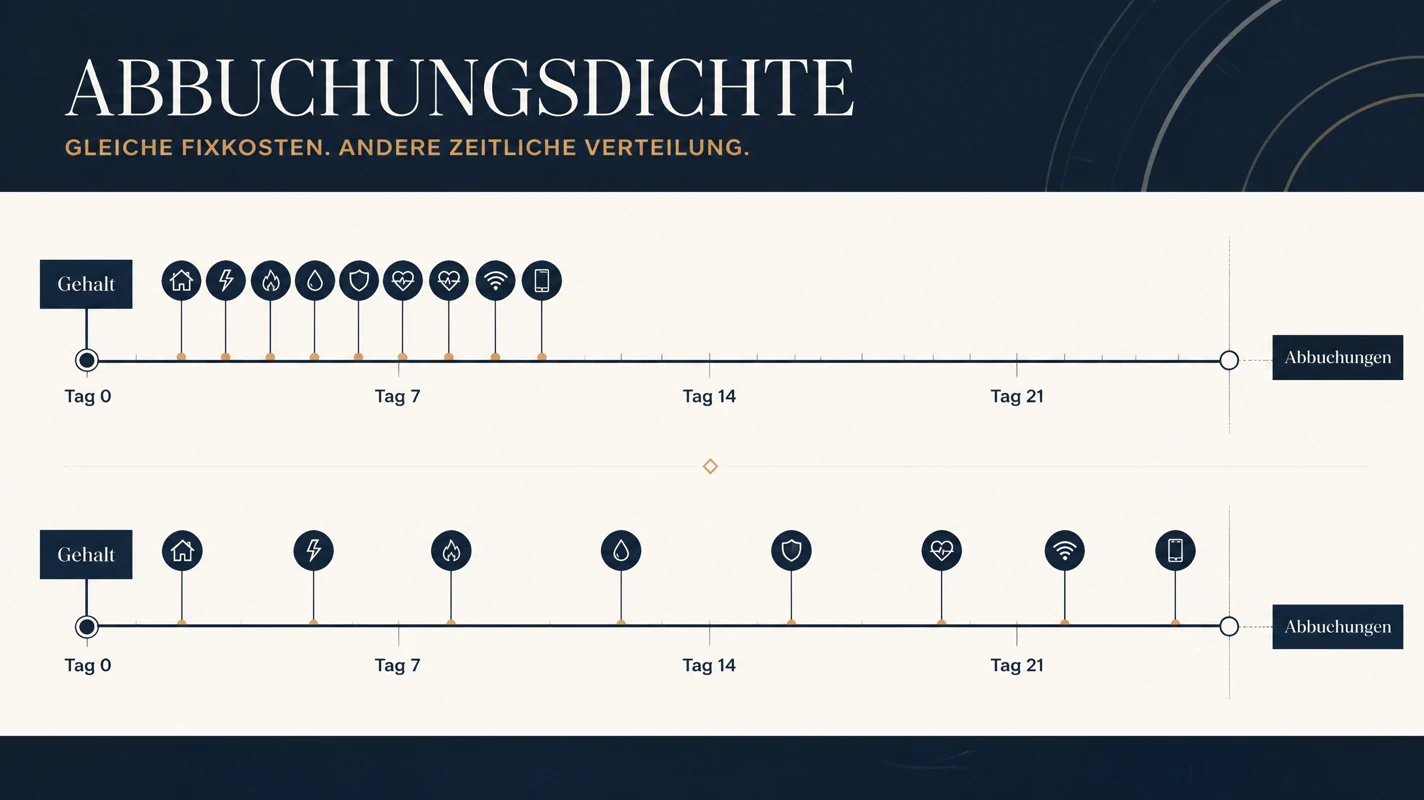
Bei Person A gehen Miete, Strom, Versicherungen und Telekommunikation innerhalb weniger Tage nach dem Gehaltseingang ab.
Bei Person B verteilen sich dieselben 1.650 Euro über mehrere Wochen.
Am Monatsende haben beide rechnerisch dieselben Fixkosten bezahlt.
Aber ihre Konten wurden zeitlich völlig unterschiedlich belastet.
Genau diesen Unterschied betrachten wir mit der Finanzfaden-Abbuchungsdichte.
1.650 Euro sind nicht immer dieselben 1.650 Euro
Eine klassische Budgetübersicht beantwortet eine wichtige Frage:
Wie hoch sind meine regelmäßigen Ausgaben?
Die Verbraucherzentrale empfiehlt dafür, regelmäßige Einnahmen und feste Ausgaben systematisch zu erfassen. Zu den festen Ausgaben gehören beispielsweise Miete, Energiekosten, Telefon und Mitgliedsbeiträge.
Für den Kontoverlauf fehlt dabei aber noch eine zweite Information:
Wann wird das Geld tatsächlich abgebucht?
Nehmen wir zwei fiktive Personen.
Konto A
| Tag nach Gehalt | Abbuchung | Betrag |
|---|---|---|
| Tag 2 | Miete | 850 € |
| Tag 3 | Strom | 110 € |
| Tag 5 | Versicherung | 90 € |
| Tag 7 | Internet | 45 € |
| später im Monat | weitere Fixkosten | 555 € |
| Gesamt | 1.650 € |
Innerhalb der ersten sieben Tage verschwinden bereits:
1.095 €
Konto B
Die gleiche Gesamtsumme von 1.650 € verteilt sich dagegen beispielsweise auf Tag 2, 8, 14, 21 und 26.
Die monatliche Fixkostenbelastung ist identisch.
Ihre zeitliche Konzentration ist es nicht.
Die Finanzfaden-Abbuchungsdichte
Für diesen Artikel definieren wir eine einfache redaktionelle Kennzahl:
Abbuchungsdichte = Fixkosten innerhalb eines festgelegten Zeitfensters ÷ gesamte monatliche Fixkosten × 100
Für Konto A:
1.095 € ÷ 1.650 € × 100 = 66,4 %
Das bedeutet:
66,4 % der monatlichen Fixkosten werden innerhalb der betrachteten ersten sieben Tage nach dem Gehaltseingang abgebucht.
Die Zahl sagt ausdrücklich nicht, ob 1.650 € zu hohe oder angemessene Fixkosten sind.
Sie beschreibt ausschließlich deren zeitliche Verteilung.
Statt Monatskalender: Der Gehaltseingang ist Tag 0
Für diesen Vergleich ist der erste Kalendertag nicht immer sinnvoll.
Person A bekommt ihr Gehalt vielleicht am 25.
Person B am Monatsletzten.
Person C erhält mehrere Einkommen zu unterschiedlichen Terminen.
Deshalb beginnt die Finanzfaden-Messung nicht zwingend am 1. des Monats.
Wir setzen den relevanten regelmäßigen Gehaltseingang auf Tag 0.
Danach betrachten wir beispielsweise:
Tag 0 → Tag 7 → Tag 14 → nächster Gehaltseingang
So lässt sich erkennen, wie schnell die bekannten Fixkosten nach dem Einkommen auf das Konto treffen.
Ein Kontoverlauf statt einer Ausgabenliste
Nehmen wir Daniel.
Sein regelmäßiges Nettoeinkommen beträgt in diesem fiktiven Beispiel:
2.800 €
Seine monatlichen Fixkosten:
1.650 €
Davon werden innerhalb der ersten sieben Tage nach dem Gehalt abgebucht:
1.095 €
Nach diesen Abbuchungen sind vom Einkommen rechnerisch noch:
2.800 € − 1.095 € = 1.705 €
vorhanden, bevor weitere Ausgaben berücksichtigt werden.
Bis hierhin sieht alles relativ einfach aus.
Doch jetzt verändern wir nur die Termine, nicht die Beträge.
Szenario A: hohe Konzentration am Monatsanfang
Innerhalb von sieben Tagen:
1.095 €
Abbuchungsdichte:
66,4 %
Restliche Fixkosten für später:
555 €
Szenario B: gleichmäßigere Verteilung
Innerhalb derselben ersten sieben Tage werden beispielsweise nur:
500 €
abgebucht.
Die Gesamtsumme bleibt:
1.650 €
Die 7-Tage-Abbuchungsdichte beträgt jetzt:
500 € ÷ 1.650 € × 100 = 30,3 %
Beide Szenarien verursachen über den gesamten Monat exakt dieselben Fixkosten.
1.650 € bleiben 1.650 €.
Was sich verändert, ist ausschließlich der Zeitpunkt, an dem das Konto belastet wird.
Der Abbuchungsverlauf: Wie schnell erreichen die Fixkosten 100 %?
Eine einzelne 7-Tage-Zahl kann hilfreich sein, aber sie zeigt noch nicht den gesamten Verlauf.
Deshalb lässt sich die Methode erweitern.
| Zeitraum nach Gehalt | kumulierte Fixkosten | Anteil der gesamten Fixkosten |
|---|---|---|
| Tag 0–7 | 1.095 € | 66,4 % |
| Tag 0–14 | 1.300 € | 78,8 % |
| Tag 0–21 | 1.480 € | 89,7 % |
| bis zum nächsten Gehalt | 1.650 € | 100 % |
So entsteht ein einfacher Abbuchungsverlauf.
Je schneller sich die kumulierten Fixkosten Richtung 100 % bewegen, desto stärker konzentrieren sich die Fixkosten auf den frühen Teil des persönlichen Finanzmonats.
Der Begriff „Abbuchungsverlauf“ ist hier beschreibend gemeint. Er bezeichnet keinen standardisierten Finanzindikator.
Vier Konten mit denselben Fixkosten
Alle vier fiktiven Haushalte haben:
1.650 € monatliche Fixkosten.
| Haushalt | Fixkosten in den ersten 7 Tagen | 7-Tage-Abbuchungsdichte |
|---|---|---|
| A | 1.300 € | 78,8 % |
| B | 1.095 € | 66,4 % |
| C | 800 € | 48,5 % |
| D | 450 € | 27,3 % |
Keiner dieser Prozentsätze ist automatisch „gut“ oder „schlecht“.
Eine hohe Abbuchungsdichte kann beispielsweise völlig unproblematisch sein, wenn ausreichend Liquidität vorhanden ist.
Umgekehrt bedeutet eine niedrige Dichte nicht automatisch, dass das Budget gesund ist.
Die Kennzahl diagnostiziert keine finanzielle Gesundheit.
Sie macht lediglich eine Eigenschaft sichtbar, die eine reine Monatssumme versteckt.
Höhe und Zeitpunkt sind zwei verschiedene Probleme
Das ist die wichtigste Trennung des gesamten Artikels:
Problem 1: Kostenhöhe
Die Fixkosten sind im Verhältnis zu den verfügbaren Einnahmen zu hoch.
Dann hilft es wenig, lediglich Abbuchungstermine zu verschieben.
Die Gesamtkosten bleiben gleich.
Problem 2: Kostenzeitpunkt
Die Gesamtkosten sind grundsätzlich eingeplant, treffen das Konto aber zeitlich sehr konzentriert.
Hier liegt ein anderes Problem vor.
Problem 3: Beides gleichzeitig
Hohe Fixkosten und eine starke zeitliche Konzentration können gleichzeitig auftreten.
Dann sollte man die beiden Fragen getrennt untersuchen, statt sie miteinander zu verwechseln.
Die Verbraucherzentrale weist darauf hin, dass bereits die Gegenüberstellung von regelmäßigen Einnahmen und festen Ausgaben zeigen kann, wie viel Budget nach den festen Verpflichtungen verbleibt.
Was gehört überhaupt in die Rechnung?
Für die Abbuchungsdichte verwenden wir nur regelmäßige beziehungsweise planbare Fixkosten, deren Zahlungszeitpunkt bekannt ist.
Zum Beispiel:
- Miete oder Immobilienrate
- Stromabschlag
- Internet
- Mobilfunkvertrag
- Versicherungsbeiträge
- Mitgliedschaften
- regelmäßige Kreditraten
- Abonnements
Variable Ausgaben wie Lebensmittel oder Freizeit gehören nicht automatisch in die Kennzahl.
Warum?
Weil wir hier nicht messen wollen, wann du Geld ausgibst.
Wir messen:
Wann treffen bekannte regelmäßige Verpflichtungen dein Konto?
Die Verbraucherzentrale trennt bei ihrer Haushaltsplanung ebenfalls zwischen festen und veränderlichen Ausgaben.
Und was ist mit jährlichen oder quartalsweisen Rechnungen?
Hier müssen wir vorsichtig sein.
Eine jährlich bezahlte Versicherung einfach so in die monatliche Abbuchungsdichte einzurechnen, würde einen normalen Monat verzerren.
Die Verbraucherzentrale empfiehlt bei der allgemeinen Budgetplanung, nur ein- oder zweimal jährlich anfallende Ausgaben auf einen Monat umzurechnen und entsprechende Rücklagen zu bilden.
Für unsere Abbuchungsdichte stellen wir jedoch eine andere Frage.
Wir wollen den tatsächlichen Zahlungszeitpunkt sehen.
Deshalb sollten zwei Ansichten getrennt bleiben:
Monatliche Budgetplanung: Jahreskosten anteilig als Rücklage berücksichtigen.
Abbuchungsanalyse: Den tatsächlichen Fälligkeitstermin separat markieren.
So wird beispielsweise sichtbar, dass eine Jahresversicherung im November einen zusätzlichen Belastungspunkt erzeugt, ohne so zu tun, als würde sie jeden Monat tatsächlich abgebucht.
Die 7-Tage-Zahl allein reicht nicht
Hier liegt eine wichtige Grenze unserer Methode.
Angenommen:
Person A erhält ihr Gehalt am 28. und zahlt ihre Miete am 1.
Person B erhält ihr Gehalt am 1. und zahlt dieselbe Miete ebenfalls am 1.
Kalendertechnisch passiert dasselbe.
Relativ zum Einkommen ist der Abstand aber unterschiedlich.
Deshalb sollte die Analyse immer am persönlichen Einkommensrhythmus ausgerichtet werden.
Bei mehreren unregelmäßigen Einkommen wird die Methode entsprechend weniger aussagekräftig.
Eine Arbeitsvorlage für dein eigenes Konto
Nimm einen typischen Monat und notiere nur die planbaren Fixkosten.
| Fixkosten | Betrag | Tag nach Gehalt |
|---|---|---|
| Miete | _____ € | _____ |
| Energie | _____ € | _____ |
| Versicherungen | _____ € | _____ |
| Internet/Telefon | _____ € | _____ |
| Kreditrate | _____ € | _____ |
| Mitgliedschaften | _____ € | _____ |
| Abos | _____ € | _____ |
| Sonstige | _____ € | _____ |
| Gesamt | _____ € |
Danach addierst du:
Fixkosten Tag 0–7 = _____ €
und rechnest:
Fixkosten Tag 0–7 ÷ gesamte Fixkosten × 100 = _____ %
Optional kannst du dasselbe für 14 und 21 Tage durchführen.
Das Ergebnis ist keine Bewertung.
Es ist eine Landkarte des Zahlungsrhythmus.
Was du aus dem Ergebnis ableiten kannst – und was nicht
Wenn beispielsweise 75 % deiner Fixkosten innerhalb einer Woche abgebucht werden, weißt du zunächst nur:
Deine Fixkosten sind zeitlich stark konzentriert.
Du weißt dadurch noch nicht:
- ob deine Fixkosten zu hoch sind,
- ob dein Einkommen ausreicht,
- ob du mehr sparen solltest,
- ob du Verträge kündigen solltest,
- oder ob ein anderer Abbuchungstermin finanziell besser wäre.
Dafür braucht es weitere Informationen.
Genau deshalb soll die Abbuchungsdichte keine weitere vermeintliche „Finanzregel“ sein.
Sie soll eine unsichtbare zeitliche Eigenschaft des Budgets sichtbar machen.
Wann die Analyse besonders interessant wird
Der Wert wird informativer, wenn du ihn nicht isoliert betrachtest.
Zum Beispiel:
Monat 1: 67 %
Monat 2: 66 %
Monat 3: 68 %
Dann scheint die zeitliche Struktur relativ stabil zu sein.
Verändert sich der Wert dagegen deutlich, kannst du prüfen, warum.
Vielleicht ist ein neuer Vertrag hinzugekommen.
Vielleicht hat sich ein Abbuchungstermin verändert.
Oder eine bisher jährliche Zahlung fällt gerade in diesen Monat.
Es geht nicht darum, einen möglichst niedrigen Prozentwert zu erreichen.
Es geht darum, den eigenen Zahlungsrhythmus zu verstehen.
Verbindung zu den anderen Finanzfaden-Methoden
Der persönliche Kostenboden betrachtet, welcher Teil des Einkommens durch notwendige Ausgaben gebunden ist.
Der Monatsmitte-Check untersucht, welcher Betrag während des laufenden Monats nach den noch bekannten Verpflichtungen tatsächlich frei ist.
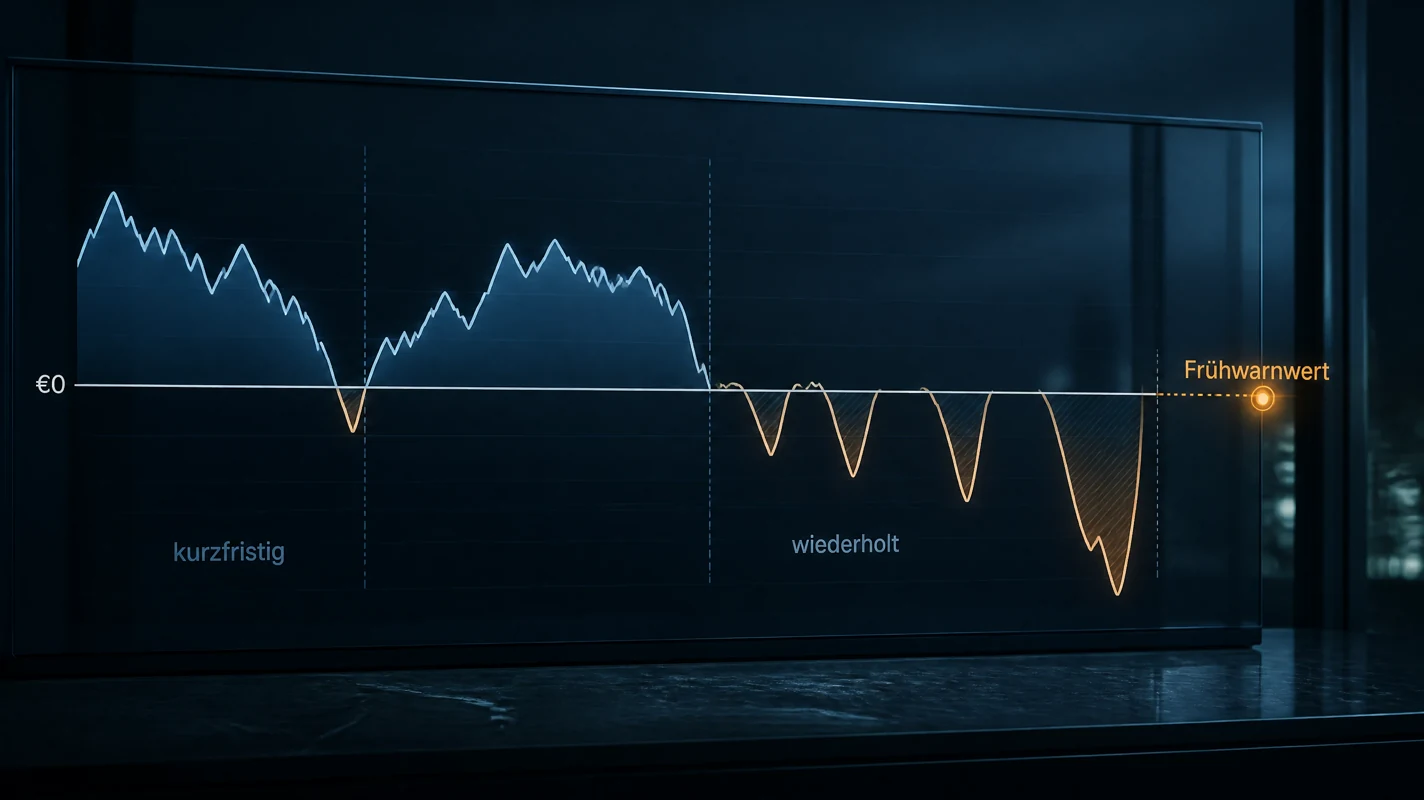
Der Dispo-Frühwarnwert richtet den Blick darauf, ob ein Kontominus wiederholt oder strukturell wird.
Die Abbuchungsdichte ergänzt diese Perspektiven um:
Wann treffen die regelmäßigen Fixkosten das Konto?
Damit vermeiden wir, dieselbe Budgetfrage nur unter einem neuen Namen zu wiederholen.
Wann Zahlungen tatsächlich fällig werden: Gehalt, Miete und Lastschriften
Die Abbuchungsdichte hängt von Terminen ab, die du nur zum Teil selbst bestimmst. Bevor du Termine verschiebst, lohnt der Blick auf die rechtlichen Fälligkeiten, denn sie begrenzen den Spielraum. Drei Regeln sind für die meisten Haushalte zentral.
- Gehalt: Arbeitsvergütung ist nach § 614 BGB grundsätzlich nach der Leistung zu entrichten, in der Praxis regelt der Arbeitsvertrag den Auszahlungstermin, häufig zum Monatsende. Wann das Geld auf deinem Konto sichtbar ist, hängt zusätzlich von Wochenenden, Feiertagen und der Buchungsfrist deiner Bank ab.
- Miete: Die Miete ist nach § 556b Abs. 1 BGB zu Beginn, spätestens bis zum dritten Werktag der einzelnen Zeitabschnitte zu zahlen, sofern nichts anderes vereinbart ist. Für Mieter bedeutet das: Der größte Posten ist meist früh im Monat fällig, also kurz nach dem Gehalt.
- Lastschrift: Vor dem Einzug soll der Zahlungsempfänger dich im SEPA-Verfahren in der Regel 14 Kalendertage vorher informieren (Vorabankündigung), wenn nichts anderes vereinbart ist. So lässt sich der Termin planen, ehe er auf dem Konto sichtbar wird.
Daraus folgt für deine Rechnung: Der erste Tag des Finanzmonats ist nicht der Monatserste, sondern der Gehaltseingang. Wenn die Miete bis zum dritten Werktag fällig ist und das Gehalt erst am Monatsende kommt, liegen zwischen Gehalt und Miete nur wenige Tage. Die Fixkosten sind dann zwangsläufig gebündelt, und dein Konto muss in dieser Phase den größten Teil der Belastung tragen.
Das erklärt, warum viele Haushalte eine hohe Abbuchungsdichte haben, ohne etwas falsch gemacht zu haben. Sie ist das Ergebnis von Gehaltstermin, Mietfälligkeit und Vertragsstichtagen. Der Punkt der Analyse ist nicht, die Dichte zu senken, sondern zu prüfen, ob dein Puffer zu ihr passt.
Ein Rechenbeispiel über 30 Tage: Reihenfolge schlägt Summe
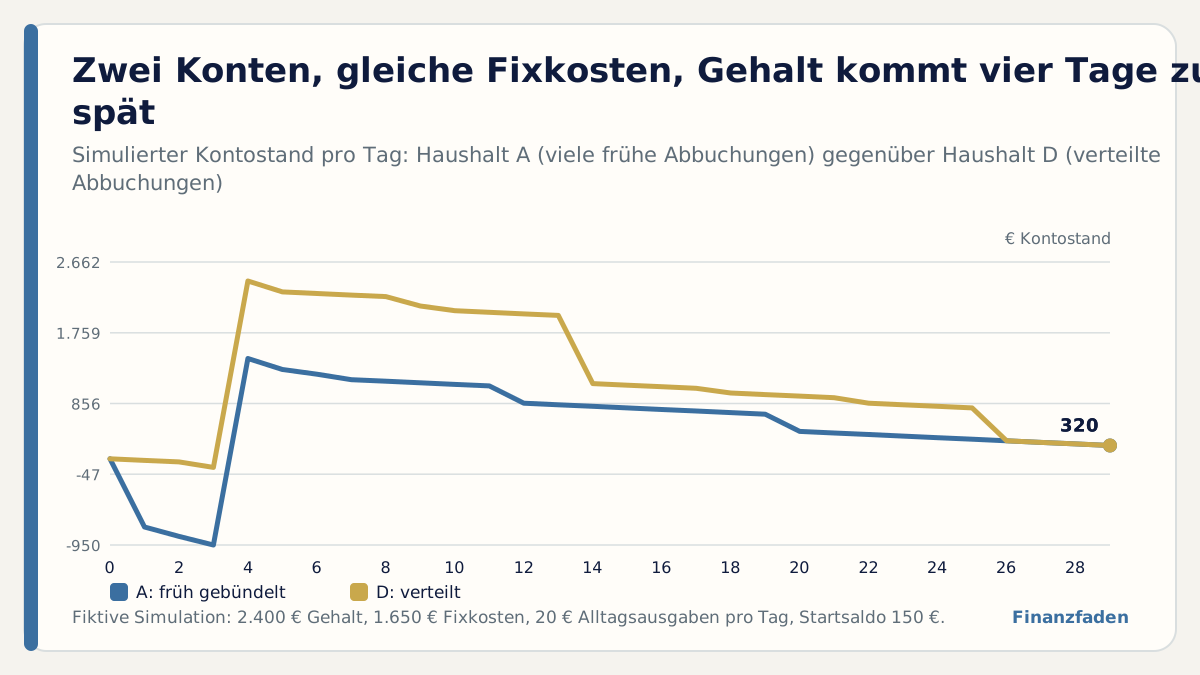
Zwei fiktive Haushalte haben je 2.400 Euro Nettoeinkommen und 1.650 Euro Fixkosten, dazu 20 Euro Alltagsausgaben pro Tag. Der Startsaldo vor dem Gehalt beträgt 150 Euro. Haushalt A zahlt die Miete (850 Euro) am ersten Tag nach dem Gehalt, die anderen Posten folgen bis Tag 7, der Rest an Tag 12 und Tag 20. Haushalt D hat dieselben Posten, aber die Miete wird erst an Tag 14 fällig und die übrigen Posten verteilen sich über den Monat.
| Zeitfenster nach Gehalt | Haushalt A (kumuliert) | Anteil A | Haushalt D (kumuliert) | Anteil D |
|---|---|---|---|---|
| Tag 0–7 | 1.250 € | 75,8 % | 170 € | 10,3 % |
| Tag 0–14 | 1.450 € | 87,9 % | 1.160 € | 70,3 % |
| Tag 0–21 | 1.650 € | 100,0 % | 1.200 € | 72,7 % |
| Tag 0–28 | 1.650 € | 100,0 % | 1.650 € | 100,0 % |
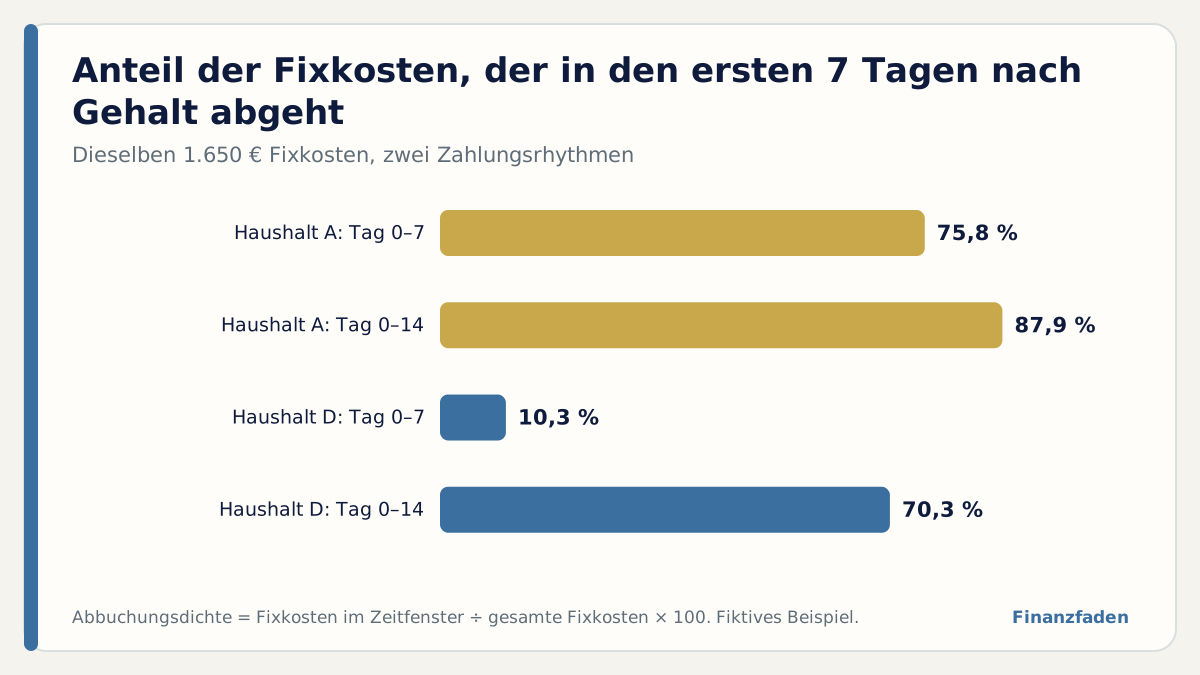
Haushalt A hat nach sieben Tagen 75,8 Prozent seiner Fixkosten bezahlt, Haushalt D nur 10,3 Prozent. Beide zahlen am Ende 1.650 Euro. Solange das Gehalt pünktlich am Tag 0 kommt, ist der Unterschied unkritisch: Der tiefste Kontostand von A liegt bei 320 €, der von D bei 320 €. Der Monat endet in beiden Fällen mit rund 320 € auf dem Konto.
Anders sieht es aus, wenn das Gehalt vier Tage später eintrifft, etwa wegen eines Feiertags oder weil der Arbeitgeber das Geld verspätet überweist. Dann steht Haushalt A vor Abbuchungen von 1.040 Euro, ohne dass das Gehalt da ist.
| Szenario | Tiefster Kontostand A | Tage im Minus A | Tiefster Kontostand D | Tage im Minus D |
|---|---|---|---|---|
| Gehalt pünktlich (Tag 0) | 320 € | 0 | 320 € | 0 |
| Gehalt vier Tage später | -950 € | 3 | 40 € | 0 |
Bei verspätetem Gehalt fällt das Konto von Haushalt A auf -950 €, Haushalt D bleibt bei 40 €. Die Zinsen für die wenigen Tage im Minus sind klein, aber Haushalt A braucht plötzlich einen Dispo-Rahmen von mehr als 950 €, und wenn der nicht vorhanden ist, drohen Rücklastschriften. Diese Folgen sind ärgerlicher als der Zins. Hier liegt der eigentliche Wert der Abbuchungsdichte: Sie zeigt, wie viel Puffer du für die Reihenfolge brauchst, nicht für die Summe.
Termine verschieben, ohne Fristen zu verletzen
Wenn die Analyse zeigt, dass du früh stark belastet bist, gibt es Hebel, die ohne Mehrkosten funktionieren. Sie sind meist Verwaltungsaufgaben und lassen sich in einer Stunde erledigen. Wichtig ist, dass du Änderungen schriftlich bestätigen lässt und den ersten geänderten Termin im Kontoauszug prüfst.
- Dauerauftrag: Ausführungstag selbst im Online-Banking ändern, etwa die Miete auf den dritten Werktag, wenn der Mietvertrag das zulässt. Frage den Vermieter und halte die Änderung fest.
- Lastschrift: Bei vielen Anbietern kannst du den Abbuchungstag im Kundenkonto wählen, etwa bei Strom, Mobilfunk, Fitness und Versicherungen. Wähle einen Termin nach dem Gehaltseingang.
- Versicherungsbeiträge: Bei jährlicher oder halbjährlicher Zahlung ist die Belastung seltener, aber höher. Bei monatlicher Zahlung ist sie planbar, aber manchmal mit Zuschlag verbunden. Rechne beides durch.
- Gehaltseingang: Wenn möglich, kläre mit dem Arbeitgeber den genauen Zahlungstermin. Ein Termin, der regelmäßig auf einen Feiertag oder ein Wochenende fällt, erzeugt jedes Jahr dieselbe Lücke.
- Puffer: Ein Betrag in Höhe der ersten Fixkostenwelle auf einem separaten Konto kann die Lücke überbrücken. Er ersetzt keine Verhaltensänderung, verhindert aber Rücklastschriften.
Nicht jeder Termin lässt sich verschieben. Einige Anbieter buchen nur zu festen Stichtagen ab, und ein Wechsel kann die Vertragsbedingungen berühren. Manche verlangen bei Terminänderungen eine neue Einzugsermächtigung. Prüfe die Bedingungen, bevor du etwas änderst, und achte darauf, dass keine Zahlung doppelt abgebucht wird.
Im Beispiel würde schon die Verschiebung der Miete um zehn Tage (von Tag 1 auf Tag 11) die Abbuchungsdichte nach sieben Tagen von 75,8 Prozent auf 24,2 Prozent senken. Das Konto von Haushalt A wäre bei verspätetem Gehalt deutlich weniger belastet.
Deine Rechte bei Lastschriften
Wer viele Zahlungen per Lastschrift leistet, sollte die wichtigsten Rückholfristen kennen. Sie sind kein Instrument für das tägliche Budget, aber sie schützen vor Fehlbuchungen und Missbrauch.
| Situation | Frist und Wirkung | Rechtsgrundlage |
|---|---|---|
| Autorisierte SEPA-Lastschrift, du möchtest den Betrag zurückholen | Innerhalb von acht Wochen ab Belastung kann die Erstattung verlangt werden, ohne Gründe zu nennen | § 675x BGB |
| Nicht autorisierte Lastschrift (z. B. ohne Mandat) | Anzeige unverzüglich, spätestens 13 Monate nach Belastung | § 676b BGB |
| Vorabankündigung (Pre-Notification) | In der Regel 14 Kalendertage vor Fälligkeit, wenn nichts anderes vereinbart ist | SEPA-Regelwerk |
Der Rückruf nach § 675x ist eine Ausnahme, kein Dauerinstrument. Wer eine berechtigte Forderung zurückbucht, riskiert Gebühren und Streit. Er eignet sich aber, wenn nach einer Kündigung weiter abgebucht wird oder ein Betrag erkennbar falsch ist. Sinnvoll ist es, zuerst den Anbieter zu kontaktieren und die Rückbuchung nur zu nutzen, wenn er nicht reagiert.
Achte auch auf die Reihenfolge, wenn dein Konto knapp ist: Wird eine Lastschrift mangels Deckung nicht eingelöst, kann die Bank Gebühren verlangen, und der Zahlungsempfänger darf Mahn- und Rücklastschriftkosten in Rechnung stellen, soweit sie angemessen sind. Ein Puffer in Höhe der größten Einzelabbuchung vermeidet diese Kosten.
Häufige Fragen zur Abbuchungsdichte
Welche Fixkosten zählen in die Rechnung?
Alle wiederkehrenden Zahlungen, die du nicht kurzfristig ändern kannst: Miete, Energie, Versicherungen, Kommunikation, Raten und Beiträge. Variable Ausgaben wie Lebensmittel bleiben außen vor, sie sind Teil der Alltagsausgaben, die du getrennt schätzt.
Wie gehe ich mit Gehaltseingängen an wechselnden Tagen um?
Rechne mit dem spätesten Eingang der letzten sechs Monate. Wenn das Gehalt mal am 28., mal am 1. kommt, nimm den 1. als Tag 0. So rechnest du vorsichtig.
Was ist eine gute Abbuchungsdichte?
Es gibt keinen guten oder schlechten Wert. Entscheidend ist das Verhältnis zu deinem Puffer: Wenn das Konto nach den ersten sieben Tagen noch ausreichend gedeckt ist, ist eine hohe Dichte unproblematisch.
Hilft die Methode bei mehreren Konten?
Ja, wenn du alle Abbuchungen in eine Zeitreihe bringst. Rechne mit dem Konto, auf dem das Gehalt eingeht, und notiere, welche Zahlungen von anderen Konten abgehen.
Sollte ich ein zweites Konto für Fixkosten einrichten?
Ein separates Fixkostenkonto kann helfen, wenn du dazu neigst, den Kontostand zu überschätzen. Es erhöht den Verwaltungsaufwand und sollte kostenlos sein. Vergleiche Kontomodelle, etwa mit dem Kontenvergleich der BaFin.
Buchungstag, Wertstellung und Vormerkposten: Warum der Kontostand täuschen kann
Die Abbuchungsdichte arbeitet mit Tagen, und genau hier entstehen im Alltag Missverständnisse. Dein Online-Banking zeigt mehrere Zahlen: den Kontostand, den verfügbaren Betrag und vorgemerkte Umsätze. Wer nur den ersten Wert liest, sieht ein Bild von gestern.
- Buchungstag: der Tag, an dem die Bank einen Umsatz in ihren Büchern erfasst. Er ist für die Anzeige im Kontoauszug maßgeblich.
- Wertstellung (Valuta): der Tag, ab dem ein Betrag für die Zinsberechnung zählt. Er kann vom Buchungstag abweichen und ist bei Dispozinsen relevant.
- Vormerkposten: Umsätze, die angekündigt, aber noch nicht endgültig gebucht sind, etwa Kartenzahlungen oder Lastschriften, die am nächsten Bankarbeitstag eingelöst werden. Sie mindern den verfügbaren Betrag, erscheinen aber noch nicht im Kontostand.
Das erklärt, warum ein Konto mit 300 Euro Kontostand und drei vorgemerkten Lastschriften über zusammen 450 Euro in Wahrheit im Minus steht. Für die Analyse der Abbuchungsdichte solltest du daher den Tag der Fälligkeit verwenden, nicht den Tag, an dem du die Zahlung im Online-Banking bemerkst. Bei Lastschriften steht der Fälligkeitstag in der Vorabankündigung, bei Daueraufträgen im Auftrag selbst.
Wochenenden und Bankfeiertage verschieben Buchungen. Fällt der Fälligkeitstag auf einen Sonntag, wird häufig am nächsten Bankarbeitstag gebucht. Das wirkt sich auf Gehaltseingang und Fixkosten gleichermaßen aus. Wenn du deine Reihe über zwölf Monate führst, solltest du deshalb für Gehalt und große Posten jeweils den tatsächlichen Buchungstag notieren und nicht den vereinbarten Termin.
Die Pufferregel: Wie viel Reserve die erste Welle verlangt
Aus der Analyse lässt sich eine einfache Regel ableiten, die du ohne Spezialwissen anwenden kannst. Sie beantwortet die Frage, wie viel Geld auf dem Konto sein sollte, wenn das Gehalt später kommt als geplant.
Pufferbedarf = Fixkosten bis zum frühesten Gehaltseingang minus Startsaldo, plus Alltagsausgaben für die möglichen Verzögerungstage.
Im Beispiel von Haushalt A liegen bis Tag 3 Fixkosten von 1.040 € an. Bei einem Startsaldo von 150 Euro und 20 Euro Alltagsausgaben für drei Tage braucht A einen Puffer von 950 €, um bei einer Verspätung von drei Tagen nicht unter null zu fallen. Haushalt D hat bis Tag 3 nur 50 Euro Fixkosten und braucht keinen zusätzlichen Puffer.
| Haushalt | Fixkosten bis Tag 3 | Startsaldo | Alltagsausgaben (3 Tage) | Pufferbedarf |
|---|---|---|---|---|
| A | 1.040 € | 150 € | 60 € | 950 € |
| D | 50 € | 150 € | 60 € | 0 € |
Die Regel zeigt, warum zwei Haushalte mit gleichem Einkommen und gleichen Fixkosten unterschiedliche Reserven brauchen. Sie schützt aber nicht vor jeder Situation: Fällt das Gehalt für Wochen aus, braucht es den Notgroschen. Für den Monatsalltag ist sie jedoch ein belastbarer Maßstab, weil sie aus deinen eigenen Terminen entsteht und nicht aus einer pauschalen Quote.
Praktisch bedeutet das: Wenn dein Pufferbedarf höher ist als dein üblicher Kontostand am Monatsanfang, hast du drei Möglichkeiten. Du kannst Termine verschieben, einen Puffer aufbauen oder dich mit dem Risiko eines kurzen Minus abfinden. Die dritte Möglichkeit ist teuer, wenn sie oft eintritt, und gefährlich, wenn kein Dispo-Rahmen vorhanden ist. Bei den ersten beiden ändert sich dein Konto strukturell.
Fazit
Eine Monatsübersicht kann zeigen, dass du 1.650 Euro Fixkosten hast.
Sie zeigt aber nicht automatisch, ob davon 1.300 Euro innerhalb weniger Tage oder gleichmäßig über mehrere Wochen abgebucht werden.
Genau diese zweite Ebene macht die Finanzfaden-Abbuchungsdichte sichtbar.
Sie trennt:
Wie viel kostet mich der Monat?
von:
Wann trifft diese Belastung mein Konto?
Beide Fragen gehören zusammen.
Aber sie sind nicht dasselbe.
Quellen und Referenzen
Verbraucherzentrale – Haushaltsbuch führen: Überblick über Ihre Finanzen. Die Quelle wird für die systematische Erfassung von Einnahmen und Ausgaben, die Unterscheidung zwischen festen und veränderlichen Ausgaben sowie die Behandlung unregelmäßiger Jahres- und Halbjahreskosten in der monatlichen Budgetplanung verwendet. Sie belegt nicht die Finanzfaden-Abbuchungsdichte.
Verbraucherzentrale – Haushaltsbuch führen: Überblick über Ihre Finanzen ↗
BGB § 614 – Fälligkeit der Vergütung
BGB § 556b – Fälligkeit der Miete, Aufrechnung und Zurückbehaltung
BGB § 676b – Fristen für Anzeige und Geltendmachung nicht autorisierter Zahlungsvorgänge
Methodik & rechtlicher Hinweis
„Finanzfaden-Abbuchungsdichte“ und der dargestellte Abbuchungsverlauf sind redaktionelle Orientierungsmethoden auf Basis fiktiver Kontobeispiele und keine amtlichen Kennzahlen. Keine individuelle Finanz- oder Rechtsberatung. Stand: 11. November 2026.