Der Bundestag hat die Frühstartrente am 16. Oktober 2026 in der vom Finanzausschuss geänderten Fassung beschlossen. Das bestätigt die aktuelle Parlamentsmeldung. Ein Bundestagsbeschluss allein belegt jedoch noch keine Verkündung und keinen heute nutzbaren Förderanspruch für jedes Kind. Die nachfolgenden Förderdetails sind als recherchierter Planungs- und Beschlussstand zu lesen.
Dieser Ratgeber erklärt den recherchierten Planungsstand für Deutschland (DE) und trennt ihn von eigenen Rechenbeispielen. Er zeigt, wie sich unterschiedliche Renditen auswirken, weshalb Kosten über Jahrzehnte wichtig sind und wie du eine langfristige Vorsorge von kurzfristig benötigtem Familiengeld unterscheidest.
Was nach dem Bundestagsbeschluss belegt ist und was noch offen bleibt
Die Parlamentsnachricht des Bundestags vom 14. Oktober 2026 bestätigt die Zustimmung des Finanzausschusses zum Entwurf. Beschrieben werden zehn Euro staatliche Förderung pro Monat und Kind, zunächst der Geburtsjahrgang 2020 sowie ab 2027 der jeweilige Jahrgang der Sechsjährigen. Ohne individuellen Vertrag ist eine kollektive Anlage vorgesehen.
Der BMF-Regierungsentwurf vom August 2026 beschreibt einen vorgesehenen Start zum 1. Januar 2027 mit den Geburtsjahrgängen 2020 und 2021 sowie eine rückwirkende Förderung für den Jahrgang 2020. Das ist der dargestellte Entwurfsstand, kein Anlass, heute bei einem beliebigen Depot mit einem automatischen Zuschuss zu rechnen.
Für eine spätere Anmeldung sind die tatsächlich verabschiedeten Anspruchsvoraussetzungen und die vorgesehenen Verfahren maßgeblich. Wohnsitz, berücksichtigter Jahrgang und Produktanforderungen müssen dann geprüft werden. Eine Schlagzeile „für alle Kinder“ ist als praktische Handlungsanweisung zu ungenau.
Die Meldung zur Abstimmung vom 16. Oktober dokumentiert nun auch die Annahme im Plenum. Die Ausschusszustimmung ist damit nicht mehr der jüngste bestätigte Verfahrensschritt. Eine Verkündung im Bundesgesetzblatt und ein bereits nutzbares Antragsverfahren werden hier nicht behauptet.
Was du nicht mit einem geltenden Anspruch verwechseln solltest
Es gibt einen Unterschied zwischen einer politischen Ankündigung, einem Regierungsentwurf, einer Ausschussentscheidung und dem endgültig geltenden Gesetz. Ebenso ist ein gesetzlich vorgesehener Beginn nicht gleichbedeutend damit, dass jedes beworbene Angebot bereits förderfähig oder die technische Abwicklung überall verfügbar ist.
| Aussage | Einordnung bei Nachprüfung am 16.10.2026 |
|---|---|
| Der Finanzausschuss hat am 14.10. zugestimmt | Durch Bundestagsmeldung bestätigt |
| Der Bundestag hat am 16.10. zugestimmt | Durch aktuelle Parlamentsmeldung bestätigt |
| Zehn Euro monatlich sind vorgesehen | Inhalt des recherchierten Vorhabens |
| Start und Rückwirkung sind bereits für jeden Einzelfall sicher | So aus den geprüften Quellen nicht ableitbar |
| Ein bestimmter Endbetrag ist garantiert | Nein; Modellrenditen sind keine Zusage |
| Ein normales Juniordepot erhält automatisch die Förderung | Aus den Quellen nicht ableitbar |
Prüfe vor einem Abschluss den Fortgang bei Bundestag und BMF sowie die veröffentlichte endgültige Rechtsgrundlage. Gerade ein unmittelbar laufendes Gesetzgebungsverfahren kann sich rasch verändern. Schließe einen langfristigen Vertrag nicht allein auf Grundlage eines Entwurfstextes ab.
Zwei Ziele, zwei Zeithorizonte: Ausbildung und Altersvorsorge
Ein Kind kann mit 18 oder 20 Jahren Geld für Studium, Ausbildung, Führerschein oder den ersten Umzug brauchen. Altersvorsorge dient dagegen einem sehr viel späteren Zeitpunkt. Beide Ziele sind sinnvoll, aber nicht austauschbar.
Der Entwurf (Regierungsentwurf: Bundestagsdrucksache 21/7864, insbesondere Seite 25) beschreibt das geförderte Kapital als grundsätzlich nicht vor Vollendung des 65. Lebensjahres auszahlbar. Das ist eine Aussage über diesen Entwurfsstand, keine Bestätigung eines bereits verfügbaren Vertrags oder individueller Ansprüche. Für Eltern folgt daraus eine praktische Konsequenz: Geld, das du für die Ausbildung verfügbar halten willst, solltest du nicht gedanklich gleichzeitig als langfristig gebundene Rentenreserve zählen.
Ein Haushalt mit 50 Euro monatlichem Sparspielraum kann beispielsweise 30 Euro für einen verfügbaren Ausbildungsbaustein und 20 Euro für langfristige Vorsorge einplanen. Das ist keine pauschale Empfehlung und keine Aussage über die endgültigen Förderbedingungen. Es zeigt nur, dass du das Ziel vor dem Produkt festlegen solltest.
Auch ein gewöhnliches Depot ist nicht gleichbedeutend mit kurzfristiger Sicherheit. Aktien können gerade zum geplanten Entnahmetermin fallen. Bei einem näher rückenden Ausbildungsziel muss deshalb zusätzlich über Anlagerisiko und rechtzeitige Sicherung benötigter Beträge nachgedacht werden.
Aus 10 Euro monatlich werden nicht automatisch hohe Rentenbeträge
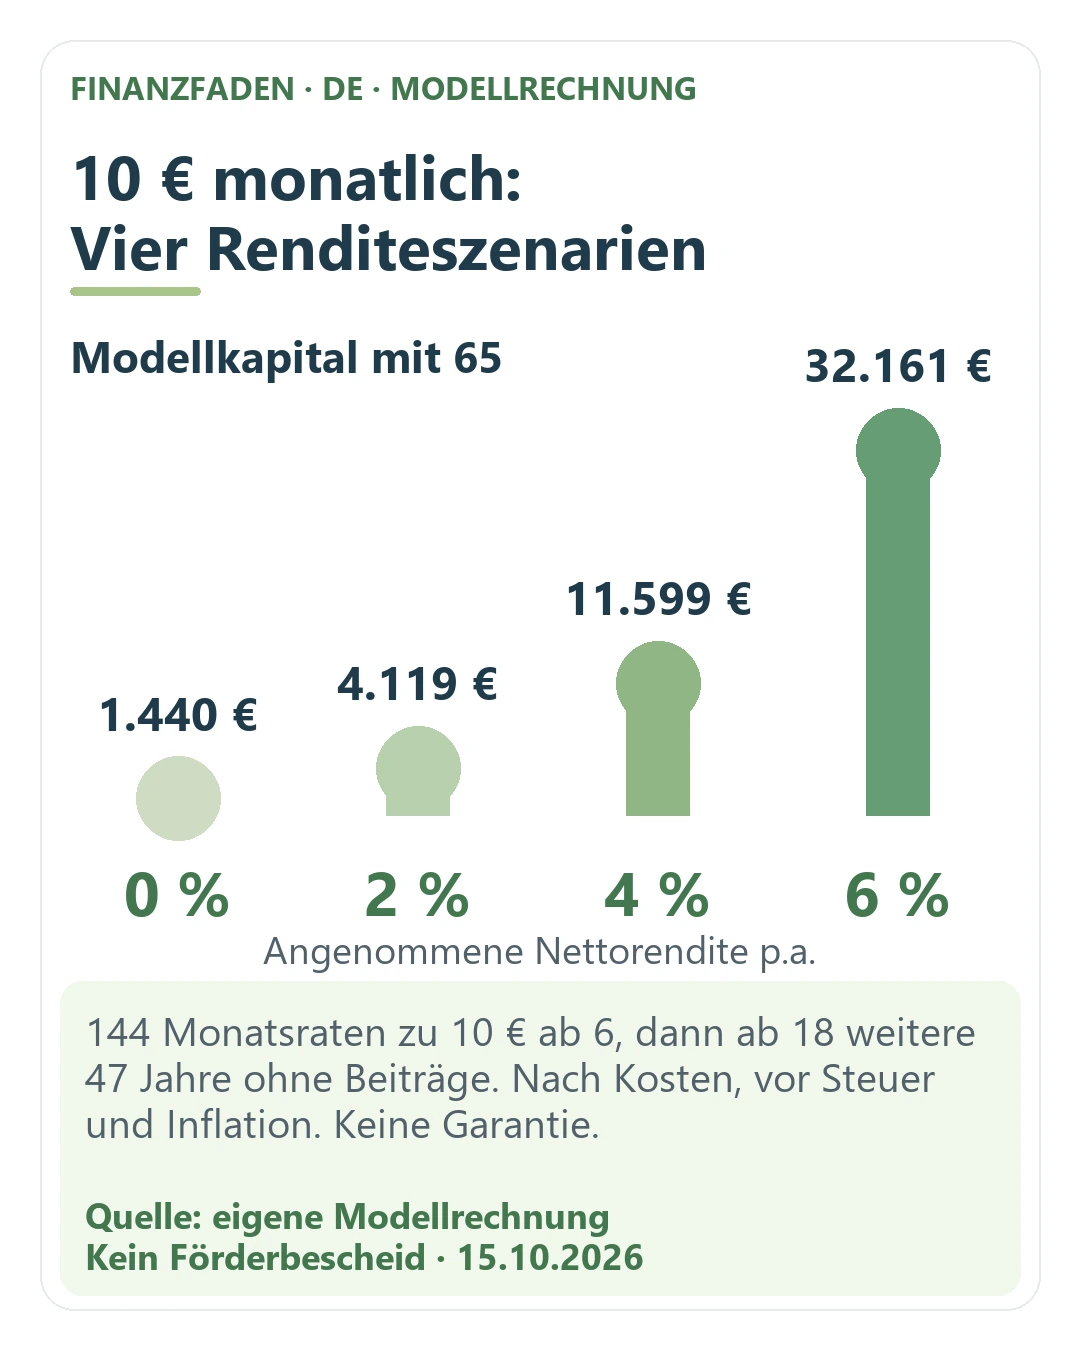
Unsere eigene Modellrechnung beginnt am sechsten Geburtstag und umfasst 144 Einzahlungen von jeweils 10 Euro am Monatsende. Mit 18 enden die Einzahlungen. Das vorhandene Kapital bleibt anschließend 47 Jahre bis zum Alter 65 investiert. Die angenommene Jahresrendite ist effektiv und nach laufenden Kosten, aber vor Steuern und Inflation.
Für die monatliche Berechnung verwenden wir Monatsrendite = (1 + Jahresrendite) hoch (1/12) − 1. Damit wird ein effektiver Jahreswert korrekt in einen dazu passenden Monatswert übersetzt. Einfach durch zwölf zu teilen wäre eine andere Rechenannahme.
| Konstante Modellrendite pro Jahr | Einzahlungen | Kapital mit 18 | Kapital mit 65 |
|---|---|---|---|
| 0 % | 1.440 € | 1.440 € | 1.440 € |
| 2 % | 1.440 € | 1.624 € | 4.119 € |
| 4 % | 1.440 € | 1.836 € | 11.599 € |
| 6 % | 1.440 € | 2.079 € | 32.161 € |
Die Spanne ist groß, weil das Geld sehr lange investiert bleibt. Sie zeigt die Empfindlichkeit der Rechnung und keine Wahrscheinlichkeit bestimmter Ergebnisse. Die tatsächlichen Renditen sind ungleichmäßig und können auch über lange Zeit enttäuschen. Steuern, gesetzliche Änderungen und individuelle Produktregeln sind in dieser isolierten Rechnung nicht abgebildet.
Warum ein hoher Endbetrag keine vollständige Rentenplanung ist
Ein Depotwert mit 65 ist ein Kapitalbetrag. Er ist noch keine garantierte lebenslange Monatsrente. Du musst später klären, wie lange Entnahmen erfolgen sollen, welches Risiko während der Auszahlung bestehen bleibt und welche Kosten und Steuern anfallen.
Ein vereinfachtes Beispiel ohne Verzinsung, Steuern und Gebühren: 12.000 Euro lassen sich über 20 Jahre in 240 gleiche Monatsbeträge von 50 Euro aufteilen. Das ist keine Leibrente und bietet keinen Schutz, wenn du länger als die angenommene Zeit Geld benötigst. Ein Auszahlungsprodukt kann andere Leistungen, Kosten und Risiken haben.
Diese Unterscheidung verhindert zwei falsche Erwartungen. Erstens ersetzt ein kleiner zusätzlicher Kapitalbaustein nicht automatisch die gesamte Altersvorsorge. Zweitens ist ein hoher nominaler Depotwert nicht gleichbedeutend mit derselben Kaufkraft wie heute. Beide Fragen gehören in einen vernünftigen Familienplan.
Inflation: Was bleibt vom späteren Betrag in heutiger Kaufkraft?
Für eine reine Sensitivitätsrechnung nehmen wir konstant 2 Prozent jährliche Inflation an. Das ist keine Prognose für Deutschland und auch keine Behauptung über die aktuelle Inflationsrate. Über 59 Jahre zwischen dem sechsten und dem 65. Geburtstag wächst das angenommene Preisniveau ungefähr auf das 3,22-Fache.
Die nominalen rund 32.161 Euro des 6-Prozent-Szenarios entsprechen dann ungefähr 10.000 Euro Kaufkraft am Modellbeginn. Rund 11.599 Euro im 4-Prozent-Szenario entsprechen ungefähr 3.606 Euro. Der Rechenweg lautet: künftiger Betrag ÷ 1,02 hoch 59.
Dass diese Zahlen kleiner wirken, macht den Zinseszinseffekt nicht bedeutungslos. Es verhindert aber eine überzogene Interpretation der großen Endsumme. Ein Euro in mehreren Jahrzehnten und ein Euro heute sind wirtschaftlich nicht dieselbe Einheit.
Für den Unterschied zwischen nominaler Entwicklung und Kaufkraft verweist der vorhandene Finanzfaden-Artikel zu Zinsen und Inflation auf dieselbe Grundfrage. Die Szenarien hier sind bewusst langfristige Annahmen und übernehmen keine aktuelle Monatsrate als dauerhafte Zukunftserwartung.
Kosten wirken länger als eine einmalige Werbeprämie
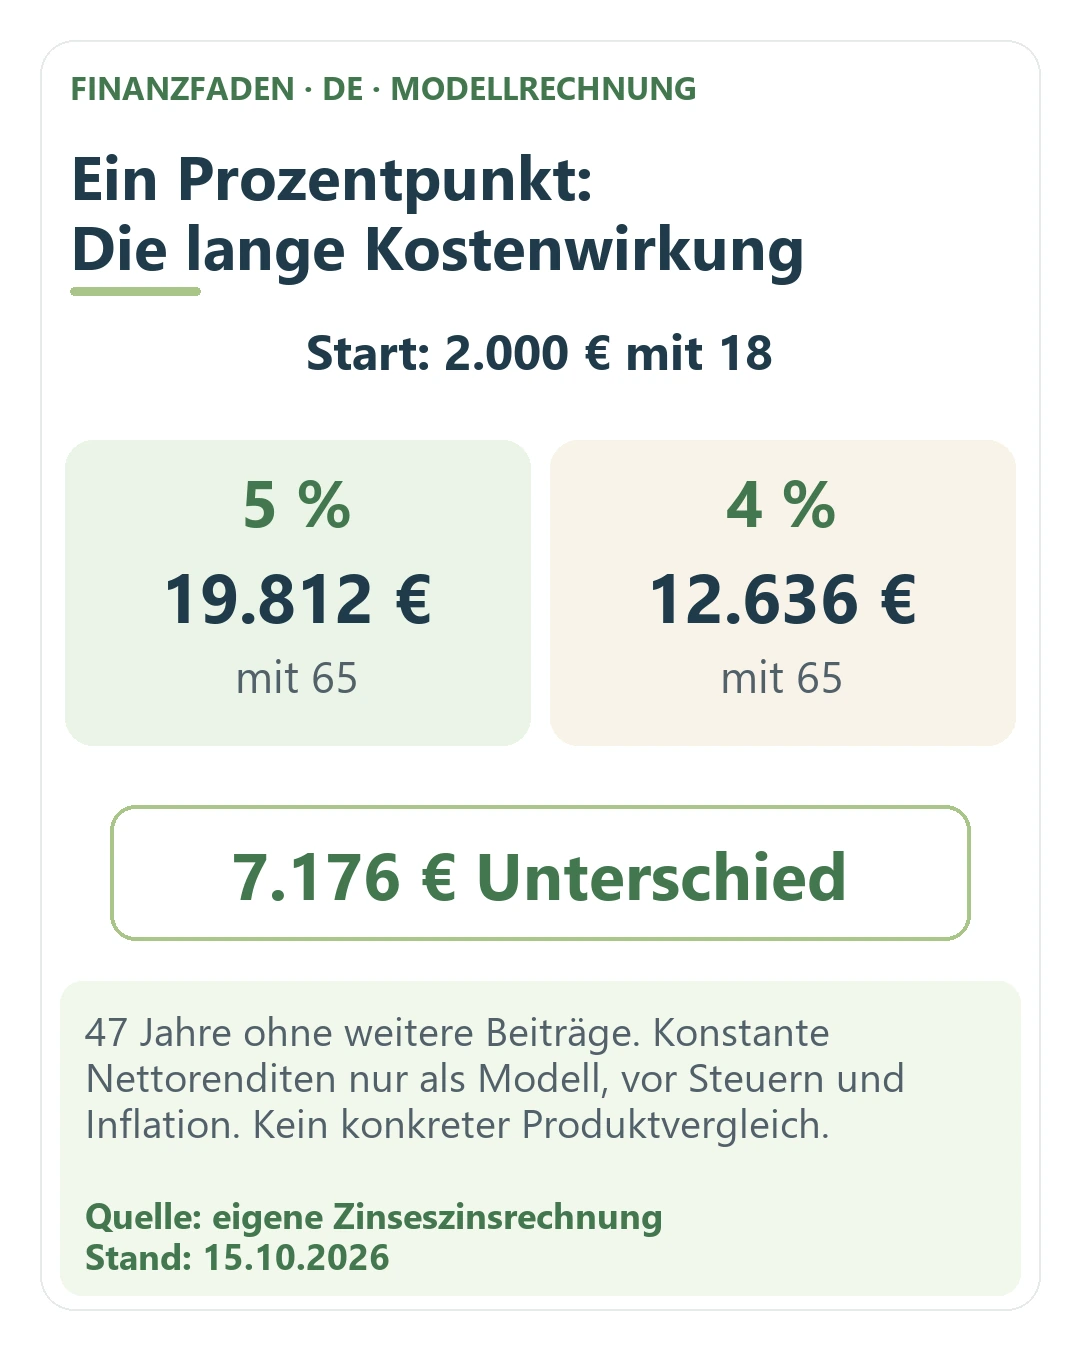
Für einen isolierten Kostenvergleich nehmen wir mit 18 ein vorhandenes Kapital von genau 2.000 Euro an. Es gibt keine weiteren Einzahlungen. In Variante A wächst es modellhaft 47 Jahre mit 5 Prozent Nettorendite jährlich, in Variante B mit 4 Prozent. Die Differenz von einem Prozentpunkt soll eine dauerhafte Renditeminderung illustrieren, keine konkrete Produktkostenstruktur behaupten.
Das Ergebnis liegt bei rund 19.812 Euro für A und rund 12.636 Euro für B. Der Unterschied beträgt rund 7.176 Euro. Obwohl am Anfang nur 2.000 Euro vorhanden sind, summiert sich ein dauerhaft geringerer Nettozuwachs über viele Jahre deutlich.
Du solltest daraus nicht ableiten, dass jede einzelne Gebühr exakt so wirkt. Fixkosten, prozentuale Entgelte, Fondskosten, Wechselkosten und Kosten in der Auszahlungsphase greifen unterschiedlich. Lass dir die Gesamtkosten und ihre Wirkung für denselben Beitrag und dieselbe Laufzeit darstellen.
Der BMF-Monatsbericht beschreibt für das vorgesehene Standarddepot eine Begrenzung der Effektivkosten sowie besondere Vorgaben bis zur Volljährigkeit. Ein gesetzlicher Deckel ist trotzdem kein Versprechen, dass jedes Angebot gleich günstig ist. Die tatsächlich geltenden Regeln und konkreten Produktinformationen bleiben zu prüfen.
Staatliche Förderung und private Zuzahlung getrennt betrachten
Der recherchierte Plan sieht private Zuzahlungen vor. Die Bundestagsmeldung nennt dafür bis zu 6.840 Euro jährlich. Dass eine Einzahlung erlaubt sein soll, ist aber keine Empfehlung, diesen Betrag auszuschöpfen. Familien haben unterschiedliche Einkommen, Reserven und Ziele.
Bei unserem Modell mit identischem Zahlungszeitpunkt und identischer Rendite skaliert das Ergebnis proportional: 20 Euro monatlich ergeben das Doppelte von 10 Euro, 30 Euro das Dreifache. Das zeigt den Effekt zusätzlicher Beiträge, sagt jedoch nichts darüber, ob solche Zahlungen für deinen Haushalt oder das konkrete Produkt vorteilhaft sind.
Bei 4 Prozent Modellrendite wären 30 Euro monatlich über zwölf Jahre 4.320 Euro Einzahlungen und rund 5.508 Euro Kapital mit 18. Ohne weitere Beiträge läge das Modellkapital mit 65 bei rund 34.797 Euro. Auch hier sind Steuern und Inflation nicht abgezogen und die Rendite ist nicht garantiert.
Stelle der zusätzlichen Einzahlung immer eine Alternativverwendung gegenüber. Offene teure Konsumschulden, eine fehlende Notfallreserve oder absehbare Ausbildungskosten können dringender sein. Die Reihenfolge sollte sich an den konkreten Verpflichtungen der Familie orientieren, nicht an einem maximal erlaubten Betrag.
Drei Familienfälle, drei unterschiedliche Entscheidungen
Familie A: Wenig freier Spielraum und offene Kartenschulden
Nach notwendigen Ausgaben bleiben 40 Euro pro Monat. Gleichzeitig laufen verzinste Kreditkartenschulden. Die vorgesehene staatliche Förderung ist ein eigener Baustein; freiwillige zusätzliche Sparbeiträge müssen aber aus dem Haushalt kommen. Eine Erhöhung der Rückzahlung kann die laufende Zinsbelastung unmittelbar reduzieren.
Die Familie sollte deshalb zunächst Schuldzins, Mindestrate und verlässlich verfügbaren Betrag zusammentragen. Erst danach lässt sich entscheiden, ob ein zusätzlicher langfristiger Beitrag tragfähig ist. Ein Förderthema rechtfertigt nicht, laufende Lebenshaltung oder die Rückzahlung teurer Schulden zu ignorieren.
Familie B: Reserve vorhanden, Ausbildung steht im Vordergrund
Die Eltern können 100 Euro monatlich zurücklegen, erwarten aber mit 18 relevante Ausbildungskosten. Sie teilen ihr Sparziel ausdrücklich auf: Geld für den Start ins Erwachsenenleben wird getrennt von Geld für den Ruhestand geplant. Der genaue Anteil hängt von Einkommen, Zeit und Risikobereitschaft ab.
Die Frühstartrente könnte nach endgültiger Ausgestaltung einen ergänzenden langfristigen Baustein bilden. Sie löst aber nicht automatisch die Liquiditätsfrage zum Ausbildungsbeginn. Dieser Unterschied ist wichtiger als der Vergleich zweier schöner Endwertgrafiken.
Familie C: Langfristiges Sparen ist möglich
Es bestehen ausreichend Reserven, keine drängenden teuren Schulden und ein gesonderter Ausbildungsplan. Hier kann eine zusätzliche langfristige Einzahlung eher in Betracht kommen. Die Familie prüft dennoch Kosten, Anlagekonzept, Wechselmöglichkeiten, Bindung und spätere Auszahlung.
Ein großer Sparspielraum beseitigt das Anlagerisiko nicht. Auch diese Familie sollte keine einzelne Renditeannahme als festes Ergebnis behandeln. Ein konservativer und ein weniger günstiger Verlauf gehören in denselben Vergleich wie ein optimistisches Szenario.
Individueller Vertrag und kollektive Anlage: Worauf Eltern achten sollten
Nach dem recherchierten Vorhaben ist eine Auffanglösung vorgesehen, wenn Eltern keinen individuellen Vertrag abschließen. Das soll verhindern, dass die Förderung allein an einer aktiven Produktauswahl scheitert. Wie der spätere Übergang praktisch funktioniert, ist für die Nutzung besonders wichtig.
Der Verbraucherzentrale Bundesverband betonte in seiner Stellungnahme vom 25. September 2026 Verbesserungsbedarf beim Übergang in die spätere Vorsorge und bei unabhängiger Finanzbildung. Das sind verbraucherpolitische Bewertungen und Forderungen zum damaligen Entwurfsstand, keine zusätzlichen gesetzlichen Ansprüche.
Für deinen späteren Check sind drei Fragen hilfreich: Wo wird der Anspruch dokumentiert, welche Handlung ist für die Übertragung nötig und welche Fristen gelten? Verlasse dich nicht darauf, dass „kollektiv angelegt“ automatisch „ab Volljährigkeit ohne eigenes Zutun im Wunschdepot verfügbar“ bedeutet.
Warum ein Rechenmodell noch keinen persönlichen Förderplan ergibt
Unsere 144 gleich hohen Monatsraten dienen dazu, vier Renditeannahmen unter identischen Bedingungen zu vergleichen. Damit ist nicht zugesagt, dass bei jedem Kind tatsächlich dieselbe Anzahl von Zahlungen zu denselben Terminen gebucht wird. Für einen persönlichen Förderplan brauchst du die endgültige Anspruchsdauer und die tatsächlichen Buchungsregeln. Ein mathematischer Musterzeitraum kann diese Angaben nicht ersetzen.
Das gilt besonders bei rückwirkenden Leistungen. Eine später gebuchte Nachzahlung ist wirtschaftlich etwas anderes als Geld, das bereits seit dem ursprünglichen Monat investiert war. Ohne Informationen über Zahlungszeitpunkt und etwaige Ausgleichsregeln solltest du dafür keine identische Wertentwicklung unterstellen. Rechne in deinem eigenen Plan erst mit bestätigten Daten und kennzeichne noch unbekannte Eingaben.
Auch die Sicht auf mehrere Kinder braucht diese Trennung. Vergleiche zunächst die jeweiligen Ansprüche und Ziele. Ein Unterschied im Depotwert kann aus einem anderen Startzeitpunkt, aus zusätzlichen Familienbeiträgen oder aus unterschiedlichen Marktverläufen stammen. Er beweist für sich genommen weder einen besseren Anbieter noch eine höhere Förderung. Halte diese Ursachen in getrennten Spalten fest, damit aus einem bloßen Endwertvergleich keine falsche Produktempfehlung wird.
Welche Fragen ein Produktvergleich beantworten muss
Verlange eine verständliche Darstellung von Anlagebausteinen und Risiko. Prüfe, ob ein Sicherheits- und ein Renditebaustein vorgesehen sind, wer die Auswahl trifft und ob sich die Mischung im Zeitablauf ändert. Ein freundlich klingender Produktname erklärt weder den Aktienanteil noch das Verlustrisiko.
Lass dir anschließend alle Kosten für dieselbe Einzahlung und Laufzeit zeigen. Frage nach Beitragsunterbrechung, Anbieterwechsel, privaten Zuzahlungen und dem Umgang mit dem volljährig werdenden Kind. Prüfe auch, was ohne weitere private Beiträge passiert. Ein Angebot sollte nicht nur unter ständig steigenden Sparraten attraktiv aussehen.
Für steuerliche Fragen ist Zurückhaltung sinnvoll: Förderprodukte können andere Regeln haben als ein gewöhnliches ETF-Depot. Übertrage deshalb weder die Vorabpauschalenrechnung noch die Regeln zur freien Verfügbarkeit ungeprüft auf das geplante Vorsorgeprodukt. Entscheidend sind die endgültige Rechtsgrundlage und das konkrete Produkt.
Ein Arbeitsblatt für die Familienentscheidung
- Ziel festlegen: Ruhestand, Ausbildung und verfügbare Reserve getrennt benennen.
- Jahrgang und Voraussetzungen prüfen: Erst anhand der endgültigen offiziellen Regelungen entscheiden, ob und ab wann ein Anspruch besteht.
- Haushalt ordnen: Verlässlichen Überschuss nach notwendigen Kosten, Rücklagen und Schuldendienst bestimmen.
- Angebote vergleichbar machen: Gleiche Beiträge, gleiche Laufzeit, gleiche Renditeannahmen und vollständige Kosten verwenden.
- Schwächere Verläufe rechnen: Nicht nur ein optimistisches Endvermögen ansehen.
- Zugriff und Übergang verstehen: Geldbindung, Volljährigkeit, kollektive Lösung und spätere Auszahlung schriftlich klären.
- Unterlagen sichern: Produktinformationen, Einzahlungen und spätere Mitteilungen geordnet aufbewahren.
Das Finanzfaden-Geldsystem hilft bei der dritten Frage. Der Notgroschen-Ratgeber behandelt die davon getrennte kurzfristige Sicherheit.
Häufige Fehler vermeiden
Ein Entwurfsdatum als Start einer sicheren Auszahlung verstehen: Prüfe den endgültigen Rechtsstand und das tatsächliche Verfahren. Ein politischer Zeitplan ist keine bereits ausgeführte Buchung.
Hohe Endwerte ohne Annahmen weitergeben: Nenne Sparzeit, spätere Anlagedauer, Rendite, Kosten, Inflation und Steuern. Ohne diese Angaben ist ein Betrag kaum einzuordnen.
Das Geld gleichzeitig für Ausbildung verplanen: Eine langfristige Bindung und ein kurzfristiges Entnahmeziel passen nicht automatisch zusammen. Führe getrennte Zielkonten beziehungsweise getrennte Planungszeilen.
Alle Geschwister als automatisch gleich behandelt ansehen: Der geplante Start nach Geburtsjahrgängen kann Unterschiede schaffen. Prüfe für jedes Kind einzeln und behaupte keine sichere Nachförderung für bisher nicht berücksichtigte Jahrgänge.
Kosten im Modell: Wie ein Prozentpunkt Kosten das Endkapital verändert
Der Artikel zeigt bereits, dass kleine Kostenunterschiede über viele Jahrzehnte wirken. Die folgende Tabelle macht dies für die 10-Euro-Rechnung sichtbar. Annahmen: 144 Einzahlungen zu 10 Euro, anschließend 47 Jahre ohne weitere Einzahlungen, Bruttorendite 5 Prozent effektiv pro Jahr, laufende Kosten werden von der Rendite abgezogen. Steuern und Inflation bleiben unberücksichtigt.
| Laufende Kosten p. a. | Nettorendite | Kapital mit 65 | Differenz zu 0 % Kosten | Anteil des Kapitals ohne Kosten |
|---|---|---|---|---|
| 0,0 % | 5,0 % | 19.351 € | 0 € | 100,0 % |
| 0,2 % | 4,8 % | 17.473 € | -1.877 € | 90,3 % |
| 0,5 % | 4,5 % | 14.989 € | -4.362 € | 77,5 % |
| 1,0 % | 4,0 % | 11.599 € | -7.752 € | 59,9 % |
| 1,5 % | 3,5 % | 8.967 € | -10.384 € | 46,3 % |
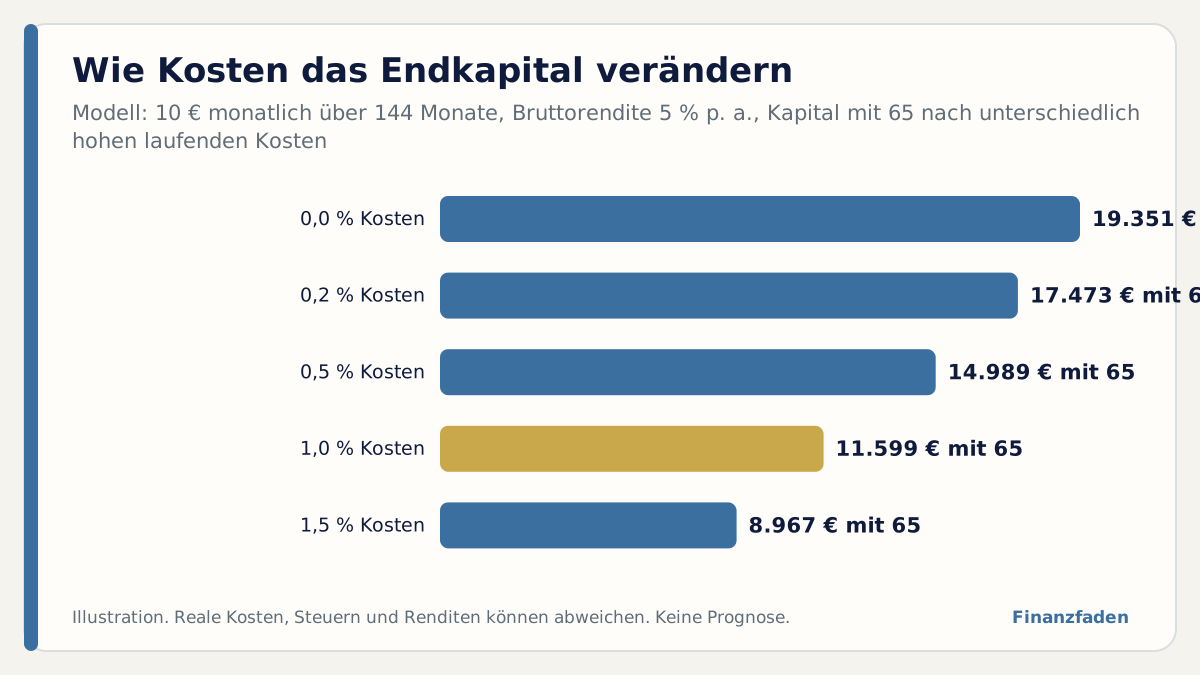
Bei einem Prozentpunkt Kosten liegt das Endkapital im Modell bei 11.599 € statt 19.351 €, also 40,1 Prozent niedriger. Der Effekt ist größer, als er bei einer einzelnen Jahreszahl wirkt, weil die Kosten jedes Jahr auf das gewachsene Vermögen erhoben werden. Gleichzeitig zeigt die Tabelle, dass Kosten allein nicht über Erfolg oder Misserfolg entscheiden: Die Renditeannahme verändert das Ergebnis stärker als ein halber Prozentpunkt Kosten.
Für das vorgesehene Standardprodukt sind nach dem recherchierten Entwurfsstand Kostengrenzen vorgesehen. Wie hoch diese Grenze im endgültigen Gesetz ist und welche Kostenarten sie umfasst, muss anhand der verabschiedeten Regelung geprüft werden. Für einen privaten Vergleich zählt immer die Gesamtkostenquote des konkreten Produkts über die gesamte Laufzeit, nicht ein werblich hervorgehobener Einzelposten.
Früh investieren: Was eine Einmalzahlung im Vergleich zum Monatsbeitrag bewirkt
Der Zeithorizont von 59 Jahren zwischen dem sechsten und dem 65. Geburtstag macht frühe Beträge besonders wirksam. Die folgende Rechnung vergleicht im Modell mit 4 Prozent effektiver Jahresrendite verschiedene Wege, Geld für ein Kind anzulegen.
| Variante (Modell, 4 % p. a.) | Einzahlung gesamt | Kapital mit 65 |
|---|---|---|
| 10 € monatlich ab 6 bis 18 (144 Raten) | 1.440 € | 11.599 € |
| Einmalzahlung 1.000 € mit 6 Jahren | 1.000 € | 10.115 € |
| Einmalzahlung 1.000 € mit 18 Jahren | 1.000 € | 6.318 € |
| 25,90 € monatlich (10 % des Kindergelds von 259 €) ab 6 bis 18 | 3.730 € | 30.041 € |
Eine Einmalzahlung von 1.000 Euro im Alter von sechs Jahren wächst im Modell auf 10.115 €. Dieselbe Summe, die erst mit 18 Jahren angelegt wird, ergibt nur 6.318 €. Die zwölf Jahre früher gestartete Anlage ist also rund 1,60-mal so viel wert. Das zeigt den Wert der Zeit, ist aber kein Argument, Geld ohne Plan langfristig zu binden: Wenn das Kind das Geld vorher braucht oder die Eltern kurzfristige Lücken haben, steht die Bindung im Weg.
Die Zeile mit 25,90 Euro verbindet diesen Artikel mit dem Kindergeld. Das Kindergeld beträgt 2026 für das erste Kind 259 Euro im Monat. Zehn Prozent davon, also 25,90 Euro, ergeben im Modell nach 12 Jahren Einzahlung und 47 Jahren Wachstum einen Betrag, der den der 10-Euro-Variante um den Faktor 2,59 übersteigt. Ob eine solche Umwidmung des Kindergelds sinnvoll ist, hängt davon ab, wofür die Familie das Kindergeld braucht. Eine Empfehlung ist das nicht.
Alternativen im Vergleich: Welches Ziel passt zu welchem Baustein?
| Ziel der Eltern | Zeithorizont | Wichtigste Frage | Passender Baustein (allgemein) |
|---|---|---|---|
| Notfall in der Familie | sofort | Ist das Geld morgen verfügbar? | Tagesgeld / Notgroschen |
| Führerschein, Laptop, Auslandsjahr | 5 bis 12 Jahre | Wie sicher muss der Betrag sein? | Gemischte Anlage mit sinkendem Risiko vor dem Ziel oder Tagesgeld |
| Studium oder Ausbildung | 8 bis 15 Jahre | Wann wird das Geld gebraucht? | Zielgerichtetes Sparen mit festem Datum |
| Altersvorsorge des Kindes | 40 bis 59 Jahre | Bindung bis 65 akzeptabel? | Förderprodukt nach endgültiger Rechtslage prüfen |
Die Tabelle zeigt keine Produktempfehlung, sondern die Fragen, die vor jeder Entscheidung beantwortet sein sollten. Ein Förderprodukt mit langer Bindung ersetzt weder die Notfallreserve noch ein Ausbildungskonto. Wenn mehrere Ziele gleichzeitig bestehen, lohnt eine einfache Reihenfolge: zuerst Reserve, dann Zielsparen für absehbare Ausgaben, dann langfristige Vorsorge. Familien mit teuren Schulden prüfen zuerst, ob deren Rückzahlung mehr bringt als ein zusätzlicher Sparbeitrag.
Fristen und Nachweise: So bleibst du auf dem Stand, ohne zu raten
Stand November 2026: Nachdem der Deutsche Bundestag das Frühstartrentengesetz (BT-Drs. 21/7864 / 21/8606) am 16. Oktober 2026 beschlossen hat, steht das zustimmungsbedürftige Gesetz auf der Tagesordnung der Bundesratssitzung am 20. November 2026. Erst nach Zustimmung des Bundesrates, Ausfertigung und Verkündung im Bundesgesetzblatt tritt das Gesetz planmäßig zum 1. Januar 2027 in Kraft (Beginn ab Geburtsjahrgang 2020).
- Beobachte die Seiten von Bundestag und Bundesfinanzministerium zum Gesetzgebungsverfahren und warte auf die veröffentlichte endgültige Fassung.
- Prüfe, ob der Geburtsjahrgang deines Kindes in der endgültigen Regelung erfasst ist.
- Lass dir von Anbietern schriftlich geben, ob ein Produkt für die Förderung vorgesehen ist, bevor du einen Vertrag abschließt.
- Bewahre Unterlagen zu Einzahlungen, Kosten und Mitteilungen geordnet auf.
- Hole bei Zweifeln unabhängigen Rat, zum Beispiel bei der Verbraucherzentrale.
Vorsicht ist bei Angeboten geboten, die schon jetzt eine „Frühstartrente“ mit Garantie oder Sofortzuschuss versprechen. Solange die Regelung nicht endgültig in Kraft ist, gibt es keinen Anspruch, den ein Anbieter für dich beantragen könnte. Prüfe Werbeaussagen mit den amtlichen Quellen.
FAQ
Wer bekommt nach den derzeitigen Plänen die Frühstartrente?
Die geprüften Quellen nennen zunächst den Geburtsjahrgang 2020, ab 2027 den jeweiligen Jahrgang der Sechsjährigen und eine Rückwirkung für 2020. Ob dein Kind die endgültigen Voraussetzungen erfüllt, ist anhand der verabschiedeten Regelung zu prüfen. Auch nach dem Bundestagsbeschluss wird hier kein bereits nutzbarer Anspruch für jeden Minderjährigen behauptet.
Kann das Geld mit 18 für die Ausbildung verwendet werden?
Nach dem beschriebenen Modell dient es der Altersvorsorge und ist grundsätzlich langfristig bis 65 gebunden. Verplane es deshalb nicht als frei verfügbares Ausbildungsguthaben. Endgültige Regeln und Ausnahmen müssen vor Abschluss geprüft werden.
Muss ich heute ein Juniordepot eröffnen, um nichts zu verpassen?
Aus den geprüften Quellen folgt keine solche allgemeine Handlungsanweisung. Ein gewöhnliches Juniordepot und ein förderfähiger Altersvorsorgevertrag sind nicht automatisch dasselbe. Prüfe erst das endgültige Verfahren und den vorgesehenen Vertragstyp.
Sind 32.161 Euro bis 65 realistisch oder garantiert?
Die Zahl ist das Ergebnis unserer konstanten 6-Prozent-Modellrechnung mit 144 Einzahlungen zu 10 Euro und anschließend 47 Jahren ohne weitere Einzahlungen. Sie ist weder Prognose noch Garantie. Weniger Rendite, andere Kosten und Steuern können das Ergebnis deutlich verändern.
Was sollte ich vor einer freiwilligen Zuzahlung zuerst klären?
Ob dein Haushalt die Einzahlung dauerhaft tragen kann, ob teure Schulden bestehen und welche Geldbeträge vor dem Ruhestand gebraucht werden. Danach kommen Förderbedingungen, Kosten, Anlagerisiko und Zugriffsmöglichkeiten des konkreten Produkts.
Eine gute Vorbereitung beginnt vor dem Produktauswahlfeld
Lege fest, welches Geld dein Kind wann benötigen könnte. Prüfe danach den endgültigen Rechtsstand und vergleiche nachvollziehbare Angebote. Die geplante Förderung kann ein zusätzlicher Baustein sein. Ihre Qualität für deine Familie entscheidet sich aber daran, ob Bindung, Kosten und Risiko zum tatsächlichen Ziel passen.
Ursprüngliche Recherche: 15.10.2026. Quellenstand: Bundestagsbeschluss vom 16. Oktober 2026. Eine Verkündung oder ein für jeden Fall bereits nutzbares Antragsverfahren wird damit nicht behauptet. Deutschland (DE). Beschlussstand und eigene Modellrechnungen sind getrennt. Vor einer späteren Veröffentlichung sind Verkündung, Inkrafttreten und tatsächliche Verfahren erneut zu prüfen.
Quellen und Rechtsgrundlagen
Bundestag – Parlamentsnachricht zur Frühstartrente (hib, 14. Oktober 2026)
Bundestag – Textarchiv: Frühstartrente (Abstimmung, Kalenderwoche 42)
Bundestag – Drucksache 21/7864
Bundesfinanzministerium – Regierungsentwurf Frühstart-Rente-Gesetz
Deutsche Rentenversicherung – Pressemeldung zum Kabinettsbeschluss (August 2026)
Verbraucherzentrale Bundesverband – Frühstartrente von Anfang an richtig
Bundesrat – Tagesordnungen & Plenartermine (Sitzung 20. November 2026)