Der neue Score ist nicht nur eine neue Zahl
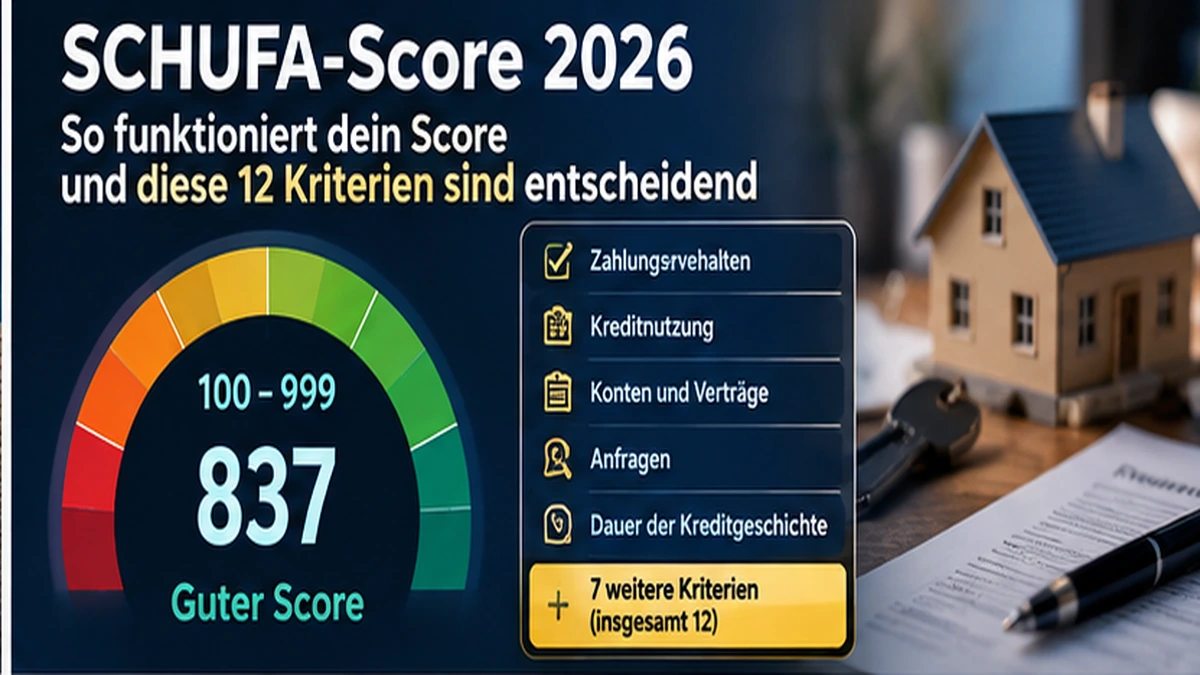
Seit März 2026 ist der neue SCHUFA-Score für Verbraucher im SCHUFA-Account sichtbar. Statt Prozentwerten nutzt er eine Skala von 100 bis 999 Punkten und zwölf offen benannte Kriterien. Die Punkte je Kriterium werden addiert; ein höherer Wert steht grundsätzlich für eine bessere Bonitätseinschätzung.
Die Transparenz ist der eigentliche Unterschied: Verbraucher können nachvollziehen, welche Informationen einfließen. Gleichzeitig bleibt wichtig, dass die SCHUFA nicht allein entscheidet, ob eine Bank einen Kredit oder ein Unternehmen einen Vertrag gewährt.
Die 12 Kriterien im Überblick
- Zahlungsstörungen
- Alter des ältesten Bankvertrags
- Alter der ältesten Kreditkarte
- Alter der aktuellen Adresse
- Alter des jüngsten Rahmenkredits
- Anfragen und Abschlüsse für Girokonten/Kreditkarten in 12 Monaten
- Anfragen außerhalb des Bankenbereichs in 12 Monaten
- Aufgenommene Ratenkredite in 12 Monaten
- Längste Restlaufzeit aller Ratenkredite
- Kreditstatus
- Immobilienkredit
- Vorliegen einer Identitätsprüfung
Zahlungsstörungen: der stärkste Hebel im Modell
Nach der von SCHUFA veröffentlichten Punktelogik bringt das Fehlen von Zahlungsstörungen 264 Punkte in diesem Kriterium. Erledigte oder offene Störungen können deutlich weniger Punkte bedeuten. Damit ist pünktliches Bezahlen keine kosmetische Optimierung, sondern ein zentraler Bestandteil des Modells.
Wichtig ist die Trennung zwischen einem legitimen Streit über eine Forderung und einer tatsächlich meldbaren Zahlungsstörung. Wer einen Eintrag für falsch hält, sollte die gespeicherten Daten und die zugrunde liegende Forderung prüfen statt nur auf den Scorewert zu schauen.
Anfragen: die 28-Tage-Regel verhindert einen häufigen Denkfehler
Bei Anfragen und Abschlüssen für Girokonten und Kreditkarten werden mehrere Vorgänge innerhalb von 28 Tagen nach SCHUFA-Angaben nur einmal gezählt. Auch bei Anfragen außerhalb des Bankensektors gibt es eine entsprechende Bündelung.
Das heißt nicht, dass beliebig viele neue Verträge ohne Wirkung bleiben. Es bedeutet vielmehr, dass ein konzentrierter Vergleich nicht automatisch so behandelt wird wie viele über Monate verteilte neue Anfragen.
| Beispiel laut SCHUFA | Punkte im Kriterium |
|---|---|
| Keine Anfragen/Abschlüsse Bankbereich | 117 |
| Eine Anfrage/Abschluss | 82 |
| Zwei | 44 |
| Mehr als zwei | 0 |
| Ausnahme | Bündelung innerhalb 28 Tagen |
Ratenkredite: Anzahl, Restlaufzeit und Status wirken getrennt
Der neue Score betrachtet nicht nur, ob ein Ratenkredit existiert. Auch die Zahl neu aufgenommener Ratenkredite, die längste Restlaufzeit und der Kreditstatus sind eigene Kriterien. Dadurch kann dieselbe finanzielle Verpflichtung an mehreren Stellen Informationen über die aktuelle Belastung liefern.
Die SCHUFA nennt beispielsweise 48 Punkte für einen Ratenkredit in den vergangenen zwölf Monaten, 32 für zwei und null ab drei. Bei der Restlaufzeit sind bis zu drei Jahre nach der veröffentlichten Tabelle nicht negativ; längere Restlaufzeiten bringen schrittweise weniger Punkte.
Immobilienkredit und Identitätsprüfung: zwei oft missverstandene Kriterien
Ein bestehender Immobilienkredit oder eine Bürgschaft dafür kann laut SCHUFA 55 Punkte beitragen. Das ist kein Rat, einen Immobilienkredit für den Score aufzunehmen. Der Score bildet statistische Zusammenhänge ab; ein Kredit ist eine reale finanzielle Verpflichtung.
Eine gemeldete Identitätsprüfung bringt laut veröffentlichter Logik 38 Punkte. Auch hier gilt: Nicht künstlich Verträge abschließen. Relevant ist, ob korrekte Informationen bereits vorhanden sind.
Was ein hoher Score nicht bedeutet
- Keine Garantie für einen Kredit.
- Keine Aussage, dass ein Kredit wirtschaftlich sinnvoll ist.
- Keine Aufforderung, Verträge nur für Scorepunkte zu behalten.
- Kein Ersatz für Haushaltsrechnung und Tragfähigkeitsprüfung der Bank.
So prüfst du deinen Score sinnvoll
Kontrolliere zuerst die gespeicherten Daten und nicht nur die Endzahl. Seit 2026 können Verbraucher nach SCHUFA-Angaben ihre aktuellen Bonitätsdaten im Account einsehen. Fehler sollten sachlich korrigiert werden.
Wenn der Score niedriger ist als erwartet, lohnt sich eine Kriterienanalyse: Liegt es an Zahlungsstörungen, vielen neuen Anfragen, mehreren Ratenkrediten oder einer langen Restlaufzeit? Erst danach ist klar, ob überhaupt eine sinnvolle Handlung möglich ist.
Redaktionelle Einordnung
Der transparentere Score ist verbraucherfreundlicher als ein System, dessen Einflussfaktoren kaum nachvollziehbar sind. Transparenz beseitigt aber nicht den Zielkonflikt: Ein Score ist eine statistische Risikoprognose und kein persönliches Werturteil. Finanzielle Entscheidungen sollten deshalb nie allein darauf ausgerichtet werden, Punkte zu maximieren.
Offizielle Quellen
Hinweis
Keine individuelle Kredit- oder Rechtsberatung.