Ein spontaner Kauf fühlt sich oft kleiner an als er ist. Ein einzelner Betrag passt vielleicht noch ins Budget, aber mehrere schnelle Entscheidungen können sich im Monat summieren.
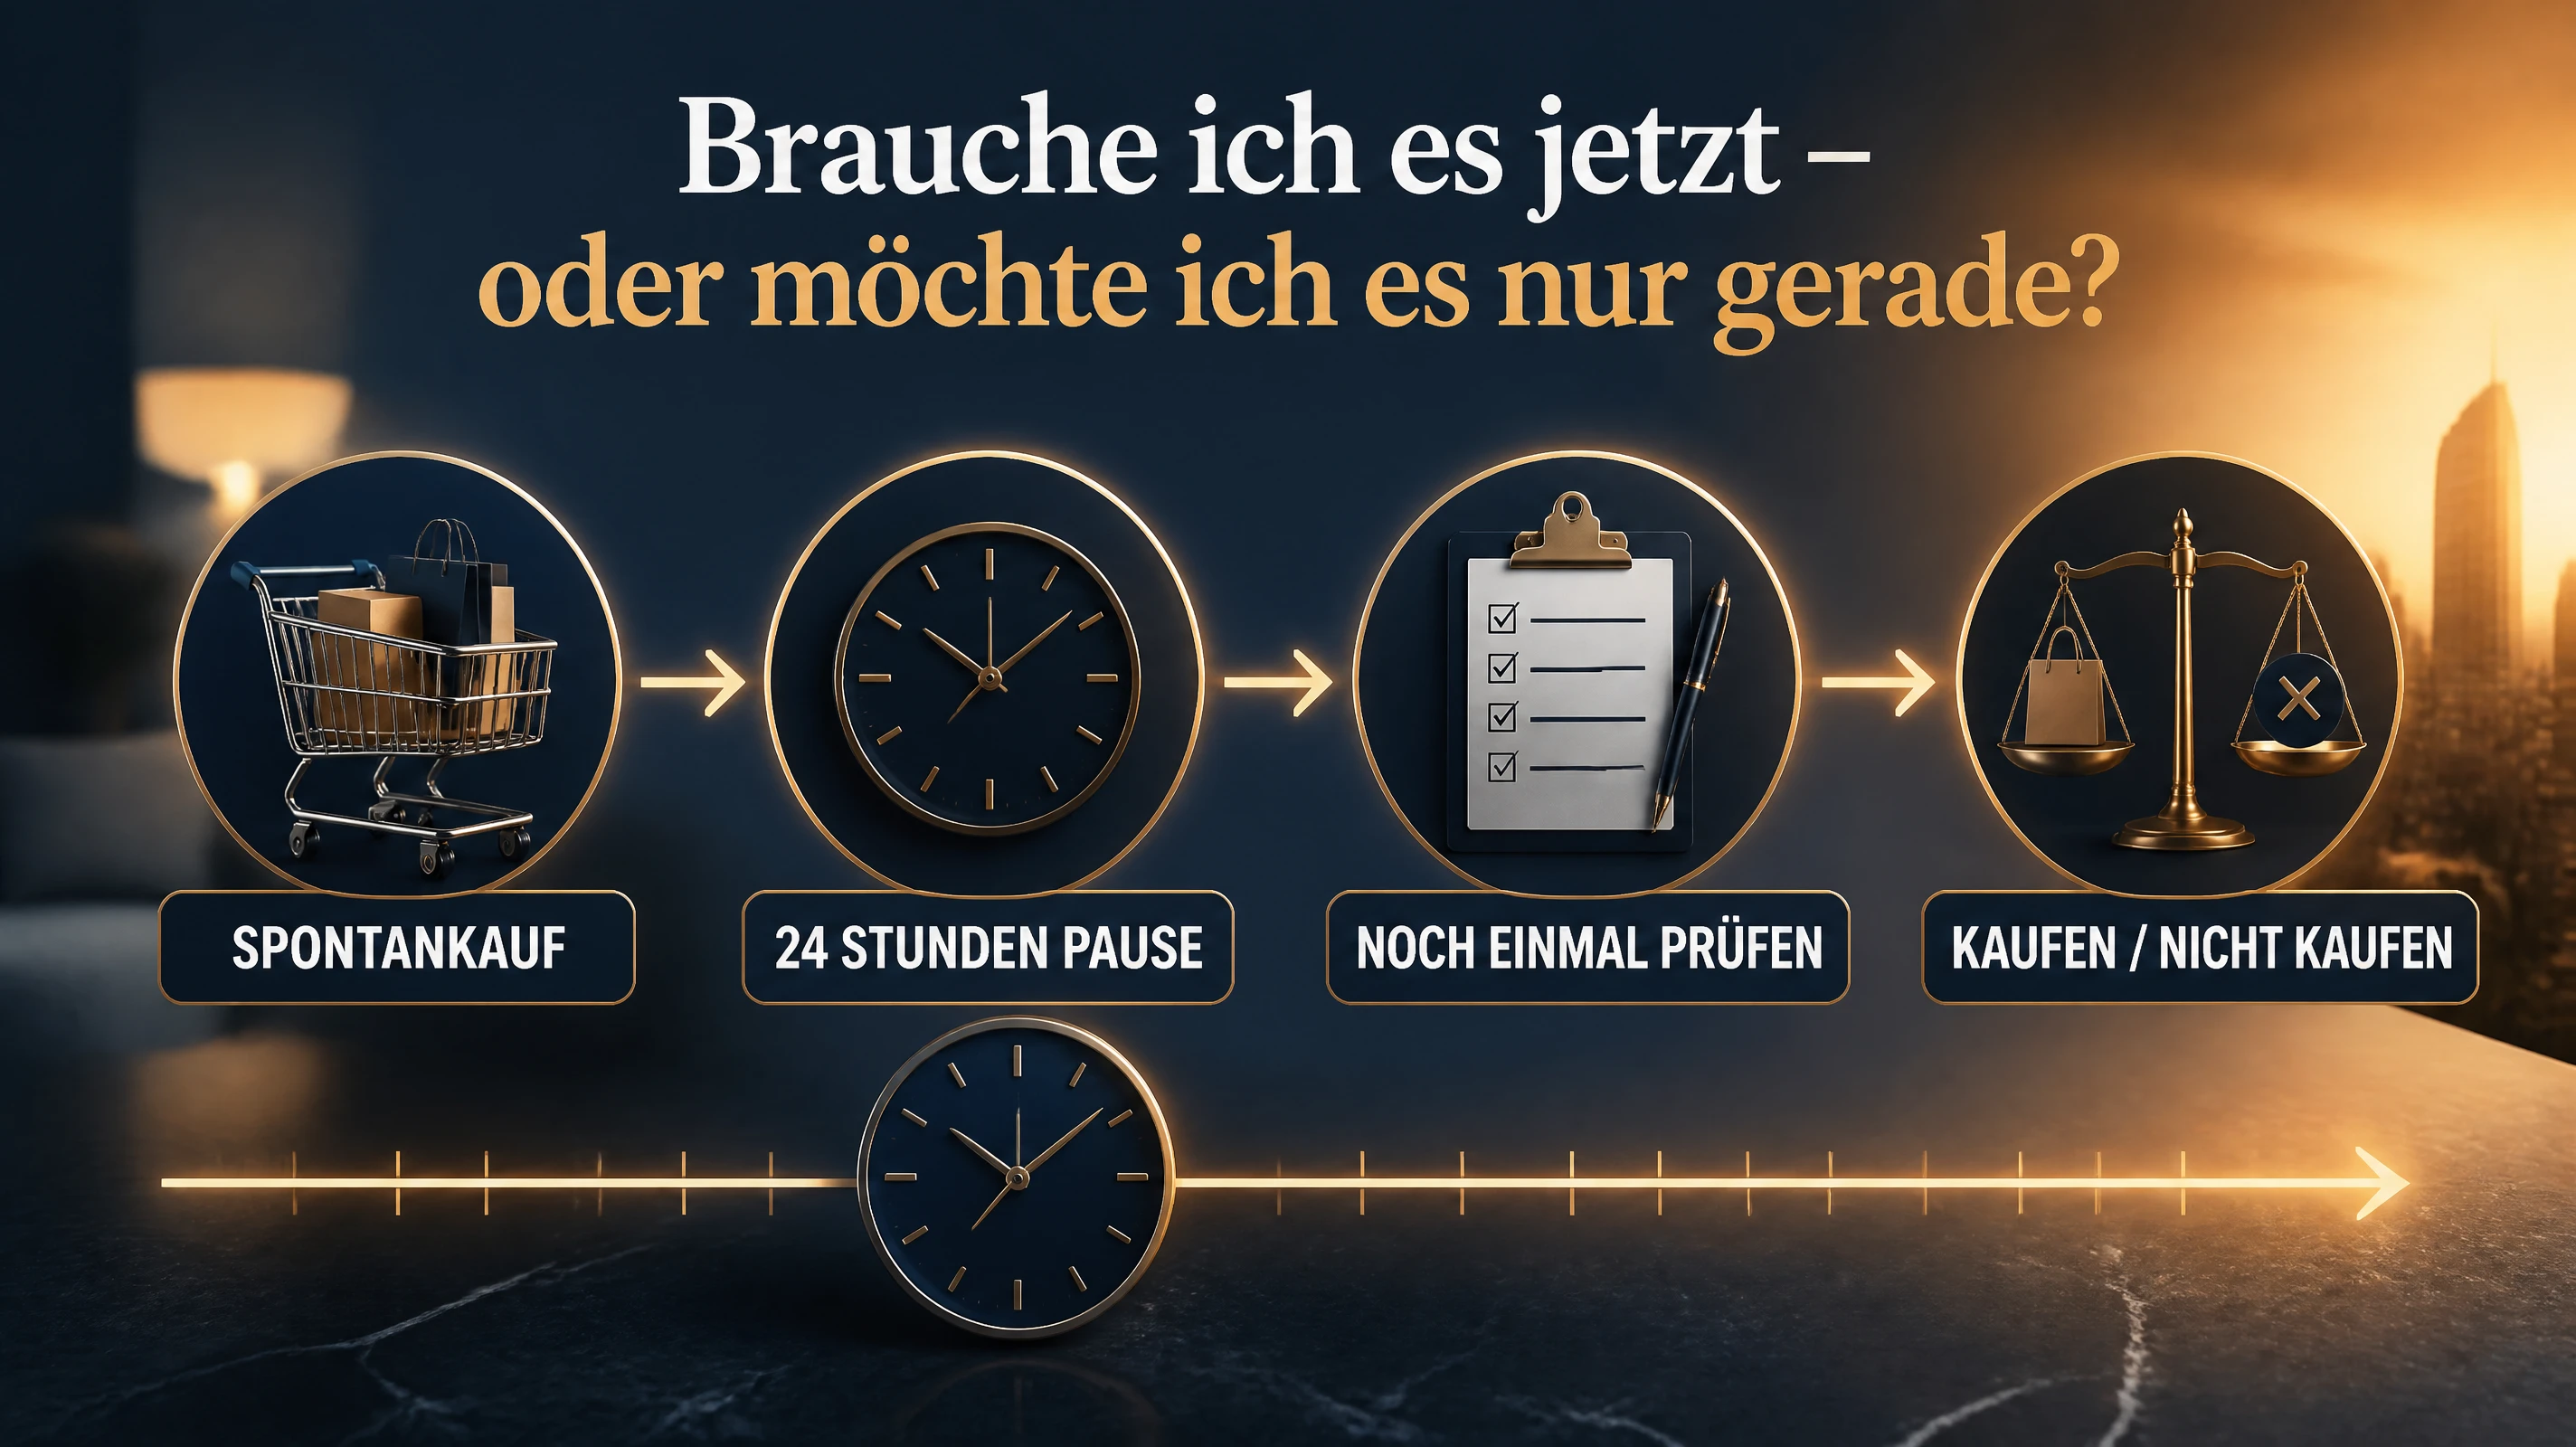
Der 24-Stunden-Kaufcheck ist keine wissenschaftlich bewiesene Universalregel. Er ist eine redaktionelle Denkstütze: Bei einem nicht notwendigen Kauf wartest du, wenn es zu deiner Situation passt, bis zum nächsten Tag und prüfst die Entscheidung mit etwas Abstand.
1. Selbstgesetzte Wartezeit vs. gesetzliche Rücktrittsrechte
Der 24-Stunden-Kaufcheck ist keine Rechtsnorm, sondern eine persönliche Budgetbremse. Gerade im stationären Einzelhandel in Deutschland gilt ein weitverbreiteter Irrtum: Gekaufte Ware aus dem Laden kann grundsätzlich nicht einfach wegen Nichtgefallens umgetauscht werden — das gesetzliche 14-tägige Widerrufsrecht (§ 355 BGB) greift regelmäßig nur bei Fernabsatzverträgen (Online, Telefon) oder außerhalb von Geschäftsräumen geschlossenen Verträgen (§ 312b BGB), sofern Händler im Laden nicht freiwillig Kulanz gewähren.
Wer sich vor dem Bezahlen an der Kasse oder im Checkout bewusst 24 Stunden Bedenkzeit gibt, vermeidet damit sowohl Reuekäufe ohne Umtauschrecht als auch unnötige Rücksendungen.
2. Den kompletten Betrag erfassen – nicht nur die Monatsrate
Spontankäufe wirken oft günstiger als sie sind, weil Folgekosten ausgeblendet werden. Schreiben Sie vor Beginn der 24 Stunden sämtliche Positionen untereinander: Kaufpreis, Versand oder Anfahrt, notwendiges Zubehör, mögliche Wartung sowie bei Ratenkäufen alle Zinsen und Gebühren.
Gilt ein Rabatt angeblich „nur heute“, hilft ein nüchterner Vergleich: Ein verpasster 20-%-Rabatt kostet im schlimmsten Fall den Differenzbetrag, falls Sie das Produkt später doch brauchen; ein unnötiger Kauf kostet dagegen sofort 100 % des Kaufpreises.
3. Vorhandenes Geld nicht doppelt vergeben (Opportunitätsrechnung)
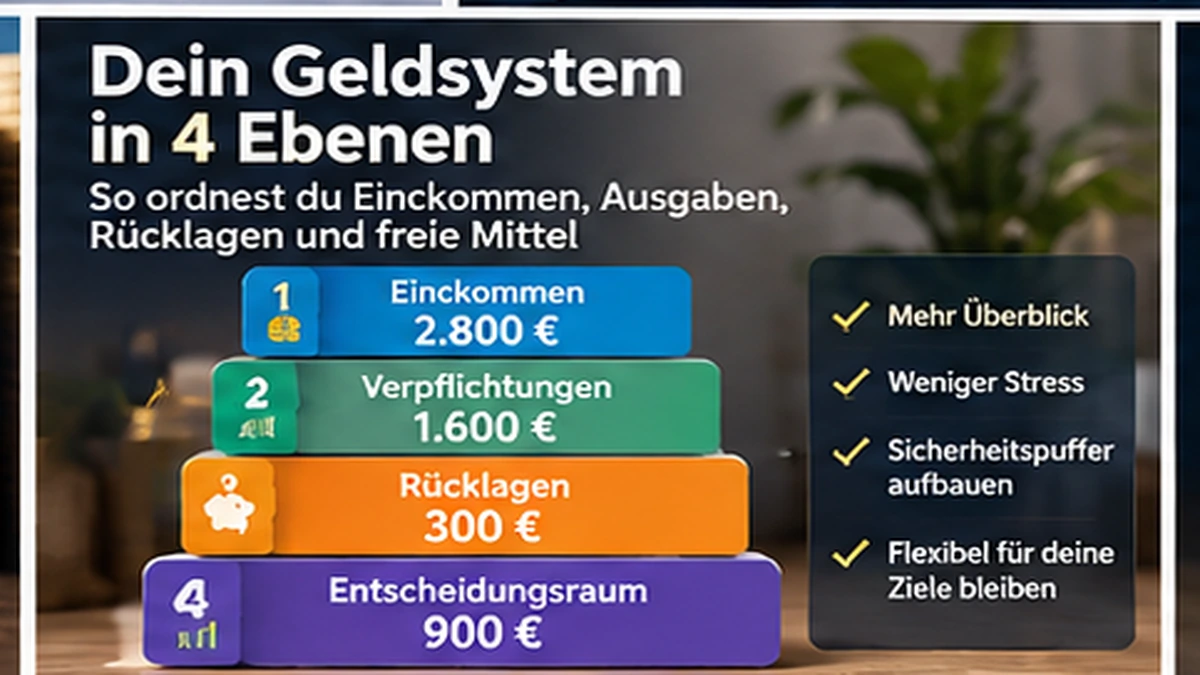
Auf dem Girokonto liegt das Geld selten frei herum — oft warten dort bereits Miete, Strom, Quartalsversicherungen oder geplante Rücklagen. Mit dem Abgleich gegen den eigenen Monatsmitte-Check oder Notgroschen sehen Sie sofort, ob ein Spontankauf echte Reserven berührt.
| Budget-Status vor Kauf (Beispiel) | Freier Restbetrag | Auswirkung eines 150-€-Spontankaufs | Bewertung im Check |
|---|---|---|---|
| Szenario A: Fixkosten + Rücklagen gedeckt | 340 € frei bis Monatsende | Es bleiben 190 € für Variable Ausgaben | Finanziell darstellbar, falls Nutzung klar |
| Szenario B: Jahresrechnung steht an | 180 € auf Giro, davon 120 € für Kfz | Echter Rest sinkt von 60 € auf −90 € (Dispo) | Kauf verschieben oder Budget umschichten |
| Szenario C: Notgroschen unter Zielwert | 500 € Reserve, Monatsbedarf 1.600 € | Aufbauziel verzögert sich um 1–2 Monate | Nur bei dringendem Ersatzkauf sinnvoll |
4. Der Praxisablauf in vier klaren Schritten
- Notieren Sie Produktname, Gesamtpreis inklusive Folgekosten und welches konkrete Alltagsproblem der Kauf löst.
- Streichen Sie im ersten Entwurf das Einkaufserlebnis und prüfen Sie gegen Ihren bestehenden Haushalts-Kostenboden.
- Schätzen Sie ehrlich, an wie vielen Tagen in den nächsten drei Monaten der Gegenstand wirklich genutzt wird.
- Entscheiden Sie erst nach Ablauf von 24 Stunden aktiv: kaufen, günstiger mieten/leihen oder bewusst streichen.
5. Wann Abwarten besonders vor Online-Druck schützt
Wenn ein Shop zusätzlich mit Zeitdruck oder Rabattzählern arbeitet, lohnt vor der endgültigen Entscheidung nach den 24 Stunden ein kurzer Blick auf die Preis- und Widerrufsregeln im Leitfaden Online-Shopping ohne Fehlkauf. Besteht bereits ein abgeschlossener Online-Vertrag, beginnen die 14 Tage Widerrufsfrist bei Waren grundsätzlich mit dem Tag des Warenerhalts (§ 356 Abs. 2 BGB).
6. Beispiel-Warenkorb: Wie 24 Stunden über einen Monat entscheiden
Angenommen, in einem Haushalt mit 2.400 € Nettoeinkommen stehen am 18. des Monats noch 290 € für laufende Lebensmittel und Freizeit bis zum Monatsende bereit. Ein spontaner Kauf über 140 € halbiert diesen Puffer sofort. Nach 24 Stunden Abstand prüft die Person drei konkrete Fragen: Passt ein alternativer Gebrauchtkauf für 60 €? Kann der Kauf in den nächsten Monat geschoben werden, wenn die Strom-Nachzahlung vom Tisch ist? Oder fällt beim Durchrechnen im Budgetrechner auf, dass die Rücklagen für die nächste Jahresversicherung sonst fehlen?
7. Häufige Fragen zum 24-Stunden-Kaufcheck
- Für welche Beträge lohnt sich die 24-Stunden-Regel? Sinnvoll ist eine persönliche Schwelle — häufig zwischen 40 € und 100 € bei nicht notwendigen Ausgaben, angepasst an das frei verfügbare Monatsbudget.
- Gilt bei reduzierter Ware im Laden zumindest ein Umtauschrecht wegen Nichtgefallens? Nein: Ist das Produkt mangelfrei, gibt es im stationären Handel kein gesetzliches Umtauschrecht — Kulanzregelungen gelten nur, wenn der Händler sie ausdrücklich einräumt (z. B. Gutschein auf dem Kassenbon).
- Was passiert, wenn das Angebot am nächsten Tag teurer ist? Notieren Sie das Produkt vorher als Merkposten. Ein echter Bedarfsgegenstand bleibt auch ohne Rabatt sinnvoll; bei technischen Produkten kehren reguläre Aktionspreise erfahrungsgemäß regelmäßig zurück.
8. Langfristiger Budgeteffekt: Was zehn vermiedene Spontankäufe pro Jahr ausmachen
Wer pro Monat auch nur einen ungeplanten Kauf über 65 € durch die 24-Stunden-Pause herausfiltert und nicht tätigt, behält über zwölf Monate 780 € im eigenen Budget — ohne beim tatsächlichen Alltagsnutzen Einschnitte hinzunehmen. Auf einem Tagesgeldkonto stärkt derselbe Betrag den persönlichen Notgroschen oder deckt zwei bis drei wiederkehrende Jahresrechnungen wie Kfz-Versicherung oder Stromnachzahlung, bevor sie auf das Girokonto schlagen.
Wichtig ist dabei die realistische Nachkontrolle nach vier Wochen: Fehlte der verschobene Artikel im echten Alltag zu keinem Zeitpunkt, bestätigt das die Entscheidung rückwirkend. Tauchte der Bedarf hingegen mehrfach konkret auf, kaufen Sie das Produkt anschließend bewusst und ohne Zeitdruck aus einer dafür vorgesehenen Rücklage — im besten Fall nach vorherigem Preisvergleich und Prüfung der Folgekosten.
Quellen und rechtliche Einordnung
Stand der Prüfung: 11. November 2026. Die Haushaltsszenarien sind fiktive Modellrechnungen zur Veranschaulichung und keine individuelle Finanzberatung.
Verbraucherzentrale – Haushaltsbuch führen: Überblick über Ihre Finanzen