Dieser Ratgeber führt dich durch einen Vergleich mit gleichen Leistungen, einer verständlichen Selbstbeteiligungsrechnung und einem geordneten Wechselablauf. Alle Tarifpreise in den Beispielen sind hypothetisch. Es gibt hier keinen behaupteten Testsieger und keine pauschale Ersparnisgarantie.
Der rechtliche und praktische Rahmen ist Deutschland (DE). Versicherungsbedingungen unterscheiden sich. Prüfe deshalb die aktuelle Police, Nachträge und die konkreten Angebote für dein Fahrzeug.
Warum der Herbst ein guter Prüfzeitpunkt ist
Bei vielen Verträgen endet das Versicherungsjahr am 31. Dezember. Eine einmonatige Kündigungsfrist macht den November zum wichtigen Vorbereitungsmonat. Es gibt aber auch unterjährige Versicherungsjahre. Die Verbraucherzentrale erläutert ausdrücklich beide Fälle.
Viele Kfz-Verträge laufen zum Jahresende aus, deshalb fällt die Frist für eine ordentliche Kündigung auf Ende November. Eine mögliche Ersparnis lässt sich nicht vorhersagen; für deine Entscheidung zählt die aktuelle Rechnung mit deinen Merkmalen.
Nach § 11 VVG gilt bei vielen Jahresverträgen eine ordentliche Kündigungsfrist von einem Monat zum Ablauf; auch unabhängige Verbraucherhinweise der Verbraucherzentrale Hamburg zur Kfz-Versicherung zeigen, dass einzelne Tarifmerkmale den Beitrag spürbar verändern. Ein allgemeiner Ratgeber ersetzt jedoch keinen eigenen Angebotsvergleich anhand Ihres Fahrzeugs, Wohnorts und Fahrerkreises.
Erst die Kündigungsfrist, dann den Vergleichsrechner öffnen
Suche in deiner Police nach Versicherungsbeginn, Ablauf, Hauptfälligkeit und Kündigungsfrist. Das Datum der letzten Beitragsabbuchung ist dafür nicht zuverlässig. Eine monatliche Zahlweise bedeutet nicht automatisch, dass du jeden Monat ordentlich kündigen kannst.
Wenn dein Vertrag am 31. Dezember endet und eine Monatsfrist gilt, muss die Kündigung grundsätzlich bis zum 30. November beim Versicherer eingehen. Entscheidend ist der Zugang, nicht allein das Absendedatum. Plane deshalb einen Abstand ein und sichere einen nachvollziehbaren Nachweis.
Bei einem unterjährigen Ablauf musst du vom individuellen Vertragsende ausgehen. Ein Beispiel: Endet das Versicherungsjahr am 30. Juni, ist der allgemeine Novembertermin für diese ordentliche Kündigung nicht maßgeblich. Prüfe die konkrete Frist, statt einen für alle Autos gedachten Kalenderalarm zu übernehmen.
Lege einen Vergleichstermin einige Wochen vor deinem eigenen Stichtag fest. So bleibt Zeit für Rückfragen und eine verbindliche Annahme des neuen Vertrags. Ein noch nicht bestätigtes Onlineangebot ist keine ausreichende Grundlage, wenn du nahtlosen Schutz brauchst.
Wann eine Beitragserhöhung ein Sonderkündigungsrecht auslösen kann
Nach § 40 VVG kann bei einer Prämienerhöhung aufgrund einer Anpassungsklausel ohne entsprechende Erweiterung des Schutzes ein Kündigungsrecht bestehen. Die Frist beträgt einen Monat nach Zugang der Mitteilung. Die Kündigung wirkt frühestens zum Zeitpunkt, an dem die Erhöhung wirksam wird.
Das ist eine andere Frist als der reguläre Novembertermin. Eine erst später eintreffende Erhöhungsmitteilung kann deshalb noch eine Wechselmöglichkeit eröffnen. Bewahre Schreiben und Zugangsnachweis auf und prüfe die Begründung der Erhöhung.
Nicht jede höhere Rechnung hat dieselbe Ursache. Ein geänderter Fahrerkreis, mehr Kilometer oder eine Rückstufung nach einem Schaden sind anders einzuordnen als eine reine Tarifänderung bei unveränderten Umständen. Die Verbraucherzentrale erklärt Sonderkündigungen und ihre Voraussetzungen.
Ein niedrigerer Gesamtbeitrag schließt eine tarifliche Verteuerung ebenfalls nicht zwingend aus, wenn sich gleichzeitig deine Schadenfreiheitsklasse verbessert hat. Lass dir im Zweifelsfall den Vergleichsbeitrag mit identischen Einstufungsmerkmalen erläutern. Kündige auf Basis des konkreten Rechts und des passenden Datums.
Preisvergleich nur mit denselben Angaben
Ein aussagekräftiger Vergleich beginnt mit einem festgelegten Profil. Halte Fahrzeug, Halter, Versicherungsnehmer, Zulassungsbezirk, Jahreskilometer, Fahrerkreis, Nutzung, Stellplatz, Schadenfreiheitsklassen und gewünschten Beginn konstant. Notiere außerdem Vollkasko- und Teilkasko-Selbstbeteiligung getrennt.
Wenn du beim ersten Angebot 12.000 Kilometer und beim zweiten 8.000 Kilometer eingibst, vergleichst du nicht nur Anbieter. Du veränderst das versicherte Nutzungsprofil. Eine daraus entstehende Ersparnis darf nicht als reiner Wechselvorteil bezeichnet werden.
| Merkmal | Ausgangsvergleich | Erst danach Varianten testen |
|---|---|---|
| Fahrleistung | Realistische gleiche Jahreskilometer | Tatsächlich veränderte Nutzung |
| Fahrerkreis | Alle benötigten Fahrer | Bewusst engerer, zutreffender Kreis |
| Selbstbeteiligung | Gleiche Beträge | Höherer Eigenanteil mit Reserve |
| Werkstatt | Gleiche Wahlfreiheit | Bindung nur bei passendem Bedarf |
| Zahlweise | Gleicher Zahlungsrhythmus | Jahreszahlung gegen Ratenzahlung |
| Schutzumfang | Gleiche wichtigen Leistungen | Bewusster, begründeter Verzicht |
Speichere Eingaben und Angebot mit Datum. So kannst du später prüfen, weshalb eine endgültige Police abweicht. Ein Preis ist nur zusammen mit den dazugehörigen Angaben belastbar.
Welche Leistungen du vor dem Preis prüfen solltest
Haftpflicht und Kasko erfüllen unterschiedliche Aufgaben
Die gesetzlich nach § 1 PflVG vorgeschriebene Kfz-Haftpflicht deckt berechtigte Ansprüche Dritter im vereinbarten Rahmen und wehrt unberechtigte Ansprüche ab. Die freiwillige Kaskoversicherung betrifft Schäden am eigenen Fahrzeug nach den jeweiligen Bedingungen, wie auch die BaFin-Übersicht zur Kfz-Versicherung darstellt. Teilkasko und Vollkasko unterscheiden sich insbesondere bei den versicherten Schadenursachen.
Ein günstigeres Angebot mit weniger Schutz ist kein identischer Ersatz. Überlege zuerst, welchen Verlust du selbst tragen könntest und welche Anforderungen etwa ein Leasing- oder Finanzierungsvertrag stellt. Der Fahrzeugwert allein beantwortet die Frage nach dem benötigten Schutz nicht vollständig.
Bedingungen in einer kurzen Vergleichsliste festhalten
Prüfe Deckungssummen, Selbstbeteiligungen, Einschränkungen bei grober Fahrlässigkeit, Tier- und Folgeschäden, Neupreis- beziehungsweise Kaufpreisentschädigung sowie gegebenenfalls Schutz im Ausland. Bei einem geleasten oder finanzierten Fahrzeug kann auch eine passende GAP-Deckung relevant sein. Welche Punkte nötig sind, hängt von deinem Fahrzeug und Vertrag ab.
Bei Elektroautos können Batterie, Ladekabel und weitere spezifische Schäden eine Rolle spielen. Verlass dich nicht auf eine Produktüberschrift. Lass dir die konkrete Klausel zeigen und halte fest, welche Ereignisse abgedeckt oder ausgeschlossen sind.
Werkstattbindung ist ebenfalls eine Leistungsentscheidung. Sie kann den Beitrag senken, schränkt aber die Auswahl ein. Prüfe die vertraglichen Folgen bei freier Werkstattwahl und mögliche Vorgaben aus Leasing, Garantie oder Finanzierung. Eine Ersparnis hilft wenig, wenn die Regel praktisch nicht zu deiner Situation passt.
Beispiel: 180 Euro sparen, aber 350 Euro mehr Selbstbeteiligung
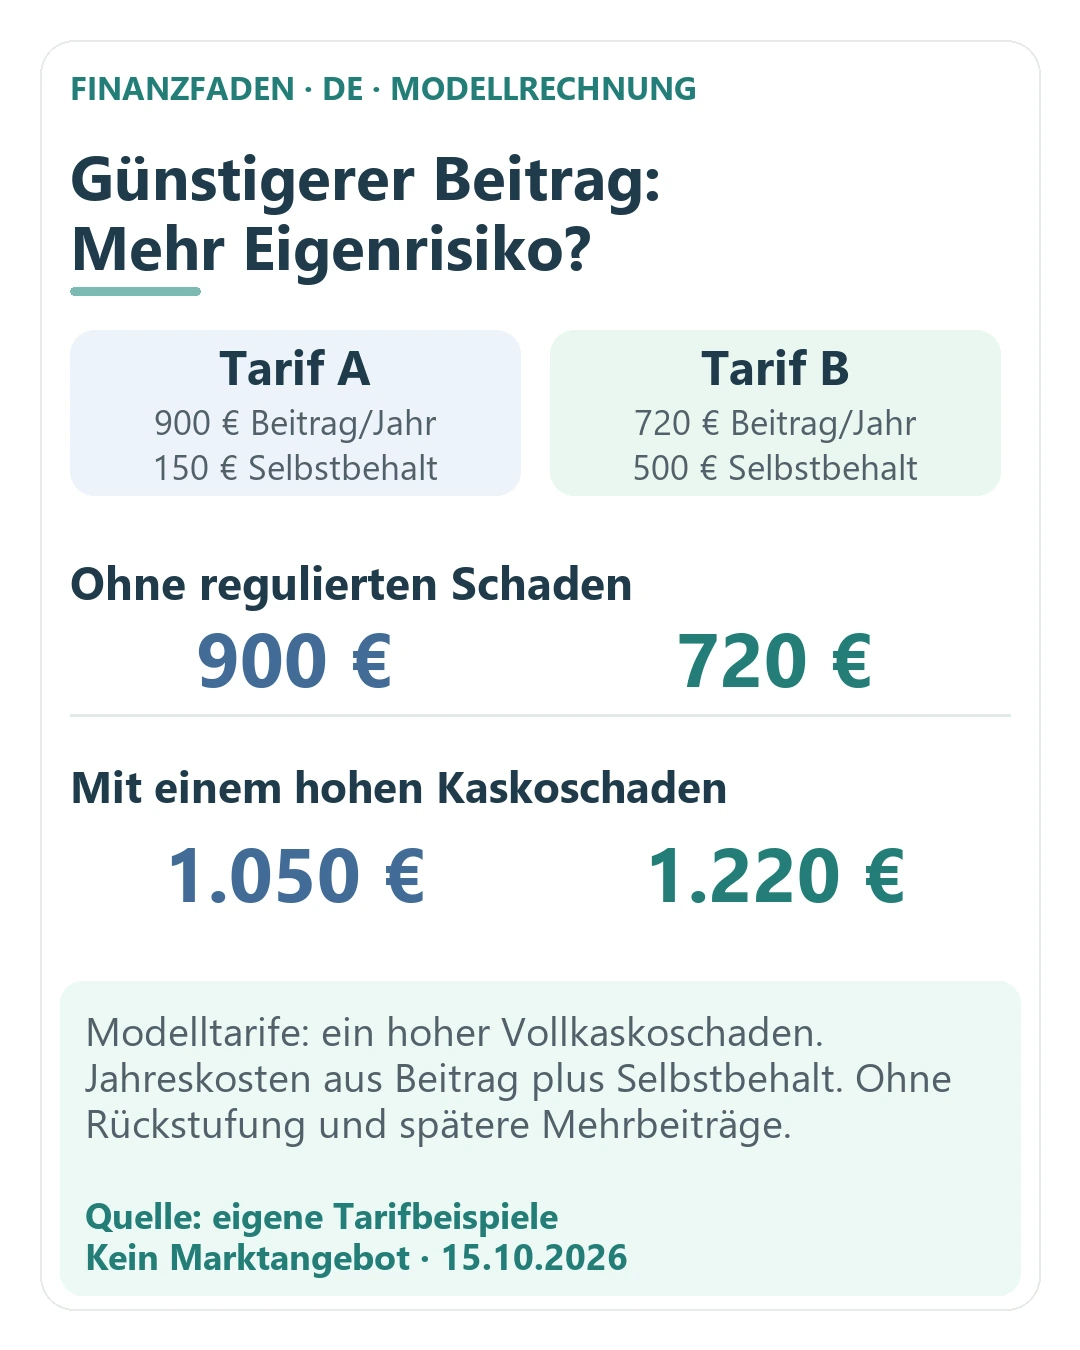
Angenommen, zwei Angebote sind bis auf Jahresbeitrag und Vollkasko-Selbstbeteiligung gleich. Angebot A kostet 900 Euro jährlich bei 150 Euro Selbstbeteiligung. Angebot B kostet 720 Euro jährlich bei 500 Euro Selbstbeteiligung. Die Teilkasko bleibt in beiden Fällen unverändert.
| Vergleich über ein Jahr | Angebot A | Angebot B |
|---|---|---|
| Jahresbeitrag | 900 € | 720 € |
| Vollkasko-Selbstbeteiligung | 150 € | 500 € |
| Ohne regulierten Schaden | 900 € | 720 € |
| Mit einem ausreichend hohen regulierten Vollkaskoschaden | 1.050 € | 1.220 € |
Ohne Schaden ist B um 180 Euro günstiger. Bei einem Schaden, der in beiden Verträgen die Selbstbeteiligung übersteigt, ist B in diesem vereinfachten Jahresvergleich um 170 Euro teurer. Rückstufungen, Folgeprämien und weitere Unterschiede sind hier bewusst nicht enthalten.
Die zusätzliche Selbstbeteiligung von 350 Euro entspricht 350 ÷ 180 = rund 1,94 Jahresersparnissen. Das ist eine Amortisationsbetrachtung, keine Schadensprognose. Du weißt vorher nicht, wann und wie oft ein Schaden eintritt. Du kannst aber prüfen, ob du 500 Euro sofort aufbringen könntest.
Der Unterschied zwischen Ersparnis und verfügbarer Reserve
Die erste Beitragsersparnis baut die höhere Selbstbeteiligung nicht augenblicklich auf. Wenn du direkt nach dem Wechsel einen Schaden hast, muss der höhere Eigenanteil bereits verfügbar sein. Eine künftige jährliche Ersparnis kann die heutige Liquiditätslücke nicht schließen.
Eine praktische Entscheidungshilfe: Lege vor Abschluss den maximal benötigten Selbstbehalt gedanklich neben die jährliche Ersparnis. Wenn du für die 500 Euro erst teure Kartenteilzahlung oder Dispo nutzen müsstest, ist das zusätzliche Risiko für deinen Haushalt möglicherweise zu groß.
Trenne diese Reserve außerdem von ohnehin absehbaren Ausgaben wie Reifen, Wartung und Hauptuntersuchung. Solche Kosten sind keine Versicherungsleistung. Der Finanzfaden-Ratgeber zum Notgroschen hilft, Sicherheitsmittel nicht mehrfach zu verplanen.
Jahreszahlung oder monatliche Rate?
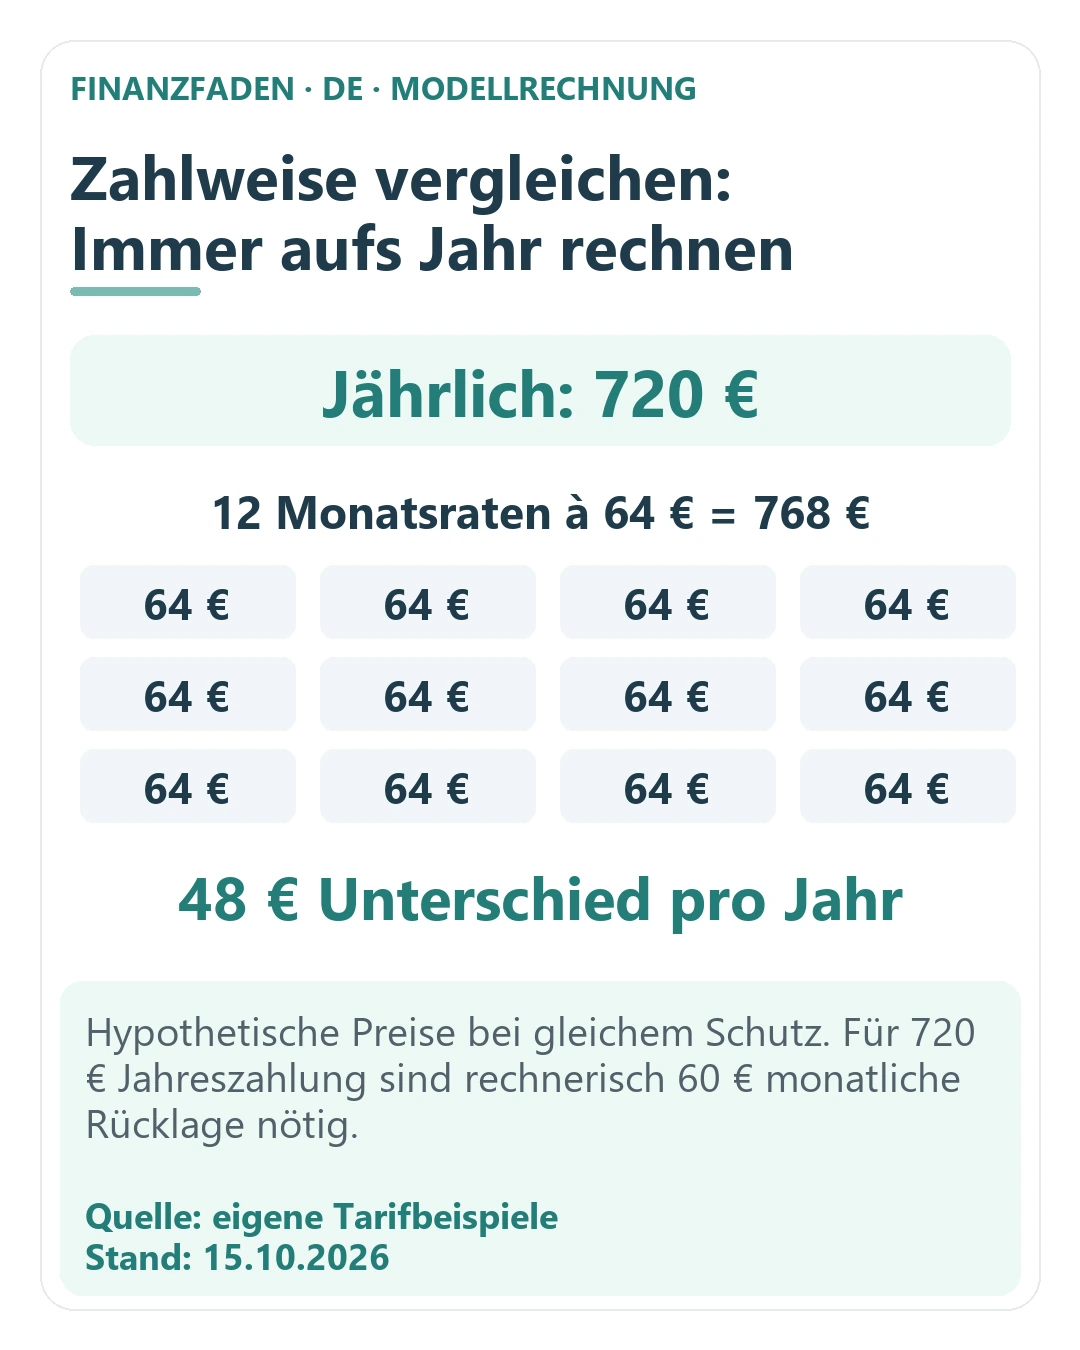
Vergleiche den Jahresbetrag und nicht die gefälligere Monatsanzeige. Ein hypothetischer Tarif kostet 720 Euro bei jährlicher Zahlung oder zwölfmal 64 Euro bei monatlicher Zahlung. Die zweite Variante kostet 768 Euro im Jahr, also 48 Euro mehr.
Die laufende Monatsrücklage für die Jahreszahlung beträgt 60 Euro. Wenn du diese Summe nach jeder Gehaltszahlung zurücklegst, steht der nächste Jahresbeitrag planbar bereit. Die 48 Euro Unterschied entsprechen in diesem Beispiel 6,67 Prozent des jährlichen Einmalbeitrags. Das ist eine Preisrelation und kein nach Kreditrecht berechneter Effektivzins.
Jahreszahlung ist trotzdem nicht automatisch die richtige Wahl. Wenn die sofortige Zahlung dein Konto in einen teuren Dispo drückt oder notwendige Ausgaben gefährdet, musst du diese Folgen gegenrechnen. Eine Beitragsersparnis sollte deinen Zahlungsplan verbessern und keine neue Kreditlücke schaffen.
Der Finanzfaden-Jahreskostenblick behandelt genau diese Umrechnung. Für den Versicherungswechsel ist wichtig, dass beide Angebote im selben Zeitraum und mit demselben Leistungsumfang verglichen werden.
Schadenfreiheitsklasse, Sondereinstufung und Rabattschutz
Die Schadenfreiheitsklasse beeinflusst Haftpflicht- und Vollkaskobeiträge. Trotzdem können dieselben Klassen bei unterschiedlichen Anbietern zu verschiedenen Eurobeträgen führen. Vergleiche die finale Prämie und nicht nur einen Rabattprozentsatz.
Prüfe vor einem Wechsel, welche Schadenhistorie beziehungsweise Einstufung der alte Versicherer bestätigt. Eine interne Sondereinstufung wird vom neuen Anbieter möglicherweise nicht in derselben Form übernommen. Frage besonders bei Zweitwagenregelungen, jungen Fahrern und übertragenen Rabatten nach.
Ein Rabattschutz wirkt oft nur beim bisherigen Versicherer, ohne dass ein neuer Anbieter die geschützte Klasse übernimmt – darauf weist die Verbraucherzentrale Hamburg in ihren Hinweisen zur Kfz-Versicherung hin (ergänzend dazu der Ratgeber zu Schäden und Selbstzahlung). Lass dir deshalb bei einem vorhandenen Schutz erklären, welche Schadenfreiheitsdaten bei einem Wechsel tatsächlich gemeldet werden.
Eine vermeintliche Ersparnis kann verschwinden, wenn der Fahrerkreis, die Kilometer oder die Schadenfreiheitsklasse nachträglich korrigiert werden. Warte auf ein Angebot, das die relevanten Angaben berücksichtigt, und kontrolliere die endgültigen Dokumente.
Einen kleineren Vollkaskoschaden melden oder selbst tragen?
Die Selbstbeteiligung ist nur ein Teil der Rechnung. Wenn eine Regulierung eine Rückstufung verursacht, können auch spätere Beiträge steigen. Frage deinen Versicherer nach dem individuellen Rückstufungsverlauf und nach einer möglichen Frist für einen Schadenrückkauf. Ohne diese Angaben ist eine pauschale Grenze wie „kleine Schäden immer selbst zahlen“ zu grob.
Ein eigenes vereinfachtes Beispiel: Die Reparatur kostet 900 Euro, die Selbstbeteiligung 300 Euro. Würde der Versicherer regulieren, übernähme er zunächst 600 Euro. Angenommene zusätzliche Beiträge von 180, 140 und 100 Euro über die folgenden drei Jahre summieren sich auf 420 Euro. Unter diesen begrenzten Annahmen beträgt die Nettoentlastung durch die Versicherungsleistung noch 180 Euro.
Sind stattdessen 250, 220 und 180 Euro Mehrbeitrag zu erwarten, wären es insgesamt 650 Euro. Dann lägen die angenommenen Folgebeiträge bereits über der Versicherungsleistung von 600 Euro. Diese Werte sind keine realen Rückstufungstabellen. Sie zeigen, welche individuellen Zahlen du vom Anbieter brauchst. Auswirkungen nach dem dritten Jahr, mögliche Beitragsänderungen und zeitliche Abzinsung sind hier noch nicht berücksichtigt.
Schadenmeldung und Entscheidung über eine Regulierung sind außerdem nicht identisch. Beachte Meldepflichten und Fristen in deinen Bedingungen, auch wenn du einen Schaden möglicherweise selbst tragen möchtest. Bei Haftpflichtschäden kommen Ansprüche Dritter hinzu; löse solche Fälle nicht allein mit einer überschlägigen Kaskorechnung.
Wenn das neue Angebot später teurer wird
Ein Preisvergleich erfolgt mit deinen eingegebenen Daten. Wenn die endgültig bestätigte Schadenfreiheitsklasse abweicht oder ein weiterer Fahrer hinzukommt, kann sich die Prämie ändern. Kontrolliere deshalb nicht nur die Bestätigung des Antrags, sondern auch die später ausgestellte Police und eventuelle Nachträge.
Lege bei Abweichungen drei Dokumente nebeneinander: gespeichertes Angebot, von dir übermittelte Angaben und endgültige Vertragsdaten. Frage gezielt nach dem veränderten Merkmal und dem dazugehörigen Preisunterschied. So lässt sich ein Eingabefehler von einer anders bestätigten Einstufung unterscheiden.
Eine sinnvolle Nachkontrolle umfasst auch den bisherigen Versicherer: Ist das Vertragsende bestätigt, wurden überzahlte Beiträge gegebenenfalls korrekt abgerechnet und laufen keine unpassenden Doppelabbuchungen weiter? Ein nahtloser Wechsel braucht einen zusammenpassenden Anfang und ein geklärtes Ende.
Für die nächste Saison speicherst du schließlich die tatsächlichen Jahreskosten und den neuen Ablauf. Wenn du Jahreszahlung gewählt hast, richte die entsprechende Rücklage in deiner privaten Planung ein. Aus einer einmaligen Ersparnis wird erst dann eine dauerhafte Verbesserung, wenn die nächste Rechnung ohne neue Finanzierung bezahlt werden kann.
So wechselst du Schritt für Schritt
- Police und Rechnung sammeln: Versicherungsnummer, Vertragsende, Kündigungsfrist, Schutz und Einstufung festhalten.
- Ein einheitliches Profil erstellen: Alle Fahrer, Kilometer und benötigten Leistungen vollständig und zutreffend angeben.
- Mehrere Vertriebswege prüfen: Vergleichsportale und Direktangebote können unterschiedliche Ausschnitte zeigen. Kein einzelner Vergleich muss den gesamten Markt enthalten.
- Erst identische Leistungen vergleichen: Danach Selbstbeteiligung, Werkstattbindung und Zahlweise einzeln variieren.
- Annahme und Beginn klären: Den neuen Schutz so abstimmen, dass keine Lücke entsteht. Ein berechneter Preis ist noch nicht automatisch eine Annahme.
- Fristgerecht kündigen: Passenden Kündigungsgrund und Termin verwenden, Zugang dokumentieren und Bestätigung prüfen.
- Nachkontrolle durchführen: Neue Police, erste Prämie, Einstufung und eventuelle Erstattungen mit dem Angebot abgleichen.
Wenn ein Anbieter einen Wechselservice anbietet, überprüfe trotzdem, welche Schritte übernommen werden und ob eine Bestätigung vorliegt. Eine Delegation ersetzt nicht die Kontrolle des Ergebnisses. Bewahre wichtige Unterlagen nach Vertragsende auf.
Eine einfache Vorlage für die ordentliche Kündigung
Für eine gewöhnliche Kündigung kannst du einen klaren Text verwenden: „Hiermit kündige ich meine Kfz-Versicherung mit der Versicherungsnummer … zum …, hilfsweise zum nächstmöglichen Termin. Bitte bestätigen Sie mir den Beendigungszeitpunkt.“ Ergänze die zur eindeutigen Zuordnung notwendigen Angaben und nutze einen im Vertrag vorgesehenen, nachweisbaren Übermittlungsweg.
Bei einer Sonderkündigung sollte der konkrete Anlass genannt werden, etwa die Beitragsanpassung und deren Wirksamkeitsdatum. Verwende eine passende Formulierung statt eines pauschalen Novemberdatums. Wenn die Frist oder das Recht strittig ist, lass den Fall prüfen.
Diese Textvorlage löst noch keinen Wechsel aus und ist kein Ersatz für den neuen Vertrag. Achte darauf, dass Versicherungsschutz und Vertragsende tatsächlich zusammenpassen. Prüfe bei einem Fahrzeugwechsel oder einer Abmeldung die jeweils eigenen Abläufe.
Fehler, die einen günstigen Tarif teuer machen
Kilometer absichtlich zu niedrig angeben: Das schafft keinen belastbaren Preisvergleich und kann vertragliche Folgen haben. Schätze die Nutzung realistisch und melde Änderungen nach den vereinbarten Regeln.
Den Fahrerkreis zu eng wählen: Wer regelmäßig fährt, muss zur vereinbarten Definition passen. Ein günstiger Preis hilft nicht, wenn die praktische Nutzung davon abweicht.
Hohe Selbstbeteiligung ohne Rücklage wählen: Die durchschnittliche Ersparnis anderer Haushalte bezahlt nicht deinen Schaden. Prüfe den sofort verfügbaren Eigenanteil.
Nur auf einen Wechselbonus achten: Ein einmaliger Vorteil kann die langfristige Jahresprämie überdecken. Vergleiche das erste Jahr und die Kosten ohne den einmaligen Bonus getrennt.
Nach dem Antrag nicht mehr kontrollieren: Die endgültige Police kann korrigierte Merkmale enthalten. Vergleiche Dokumente, Einstufung und erste Abbuchung mit dem gespeicherten Angebot.
Die Rechnung hinter der Selbstbeteiligung: Ab welcher Schadenhäufigkeit sich der günstigere Tarif nicht mehr lohnt
Die Frage „Lohnt sich die höhere Selbstbeteiligung?“ lässt sich auf eine einzige Zahl herunterbrechen: Wie oft muss ein Schaden eintreten, damit die Ersparnis aufgebraucht ist? Im Beispiel spart Angebot B 180 Euro im Jahr, kostet aber im Schadenfall 350 Euro mehr Eigenanteil. Teilt man die zusätzliche Selbstbeteiligung durch die Ersparnis, erhält man den Break-even-Punkt.
350 ÷ 180 = 1,94. Das heißt: Nach rund 1,9 Jahren ohne regulierten Schaden hat Angebot B die zusätzliche Selbstbeteiligung gedanklich „verdient“. Tritt ein Schaden früher ein, war Angebot A im betrachteten Zeitraum günstiger. Das ist eine Rechengröße, keine Schadenprognose.
| Ein regulierter Schaden alle … | Zusatzkosten der höheren SB pro Jahr (350 € ÷ Jahre) | Ersparnis pro Jahr | Ergebnis für Angebot B pro Jahr |
|---|---|---|---|
| 1 Jahr(e) | 350,00 € | 180,00 € | -170,00 € |
| 2 Jahr(e) | 175,00 € | 180,00 € | 5,00 € |
| 3 Jahr(e) | 116,67 € | 180,00 € | 63,33 € |
| 5 Jahr(e) | 70,00 € | 180,00 € | 110,00 € |
| 10 Jahr(e) | 35,00 € | 180,00 € | 145,00 € |
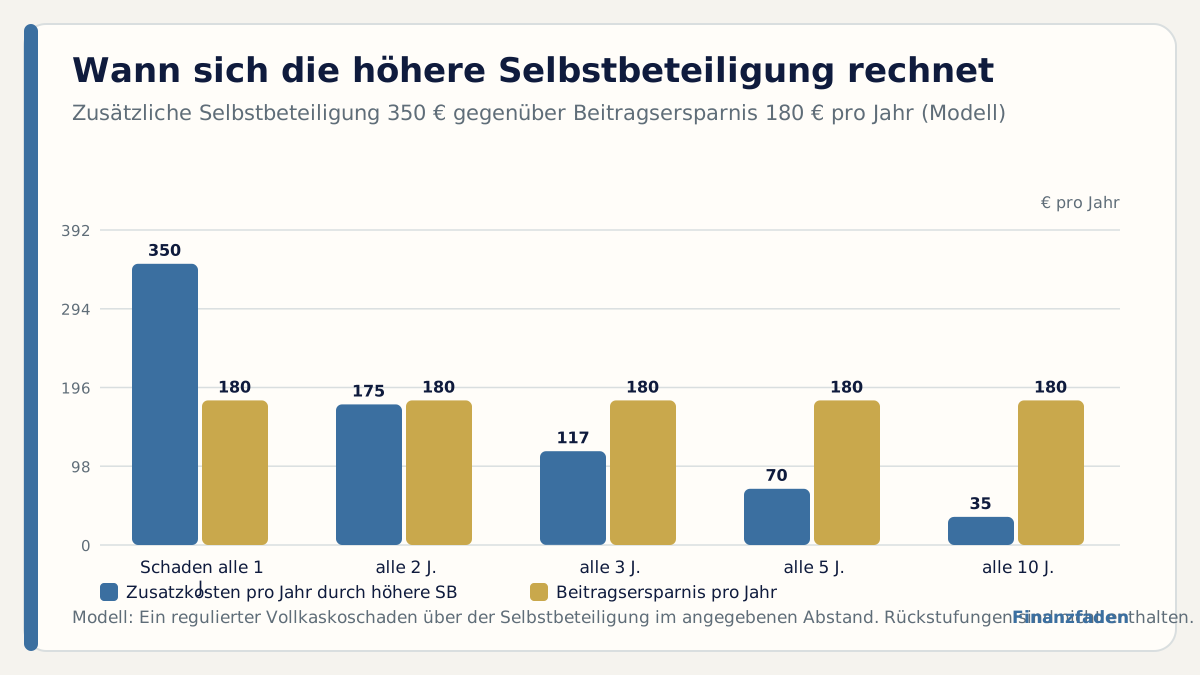
Bei einem Schaden alle 3 Jahre kostet die höhere Selbstbeteiligung im Mittel 116,67 € pro Jahr und übersteigt die Ersparnis von 180,00 €. Bei einem Schaden alle 5 Jahre sind es 70,00 €, und Angebot B wäre im Mittel um 110,00 € im Jahr günstiger. Wie oft ein Schaden in deiner Situation realistisch ist, kennst du am besten aus eigener Erfahrung: Parkplatz, Fahrleistung, Region, Alter des Autos. Die Tabelle ersetzt diese Einschätzung nicht, macht sie aber nachvollziehbar.
Wichtig: Die Rechnung bezieht sich auf Schäden, die tatsächlich reguliert werden. Kleine Schäden unterhalb der Selbstbeteiligung zahlst du ohnehin selbst. Eine höhere Selbstbeteiligung ändert dann nichts am Ergebnis. Sie wirkt nur bei Schäden zwischen der alten und der neuen Selbstbeteiligung sowie bei größeren Schäden.
Mehrjahresvergleich: Wechselbonus gegen dauerhaft günstigeren Tarif
Viele Angebote locken mit einem Bonus oder einem sehr niedrigen Preis im ersten Jahr. Ein sauberer Vergleich betrachtet mindestens drei Jahre. Das folgende Modell nutzt erfundene Beiträge, um den Mechanismus zu zeigen.
| Jahr | Tarif X (Lockangebot) | Tarif Y (konstanter Preis) |
|---|---|---|
| 1 | 640 € (inkl. 60 € Bonus) | 720 € |
| 2 | 790 € | 720 € |
| 3 | 820 € | 725 € |
| Summe 3 Jahre | 2.250,00 € | 2.165,00 € |
| Differenz zugunsten Y | 85,00 € |
Im ersten Jahr ist Tarif X um 80,00 € günstiger, über drei Jahre aber um 85,00 € teurer. Der Fehler vieler Vergleiche liegt darin, nur das erste Jahr zu betrachten. Frage deshalb beim Angebot, wie sich der Beitrag ohne Schaden im zweiten und dritten Jahr entwickelt, und ob der Bonus an Bedingungen geknüpft ist. Die Zahlen sind Modellannahmen; reale Tarife können abweichen.
Gesetzlicher Rahmen: Pflichtversicherung, Nachweis und nahtloser Wechsel
Die Kfz-Haftpflichtversicherung ist in Deutschland eine Pflichtversicherung. Das Pflichtversicherungsgesetz verpflichtet den Halter eines Kraftfahrzeugs, eine Haftpflichtversicherung abzuschließen und aufrechtzuerhalten (§ 1 PflVG). Für die Zulassung benötigt die Zulassungsbehörde eine elektronische Versicherungsbestätigung, die eVB-Nummer, die der Versicherer vergibt. Sie bestätigt, dass für das Fahrzeug Versicherungsschutz besteht.
Beim Wechsel heißt das: Der neue Versicherer muss den Schutz zum gewünschten Beginn bestätigen, bevor der alte endet. Ein Zeitraum ohne Haftpflicht ist riskant, weil der Gesetzgeber den Versicherungsschutz für das Fahrzeug vorschreibt. Ein bloßes Angebot im Vergleichsportal genügt nicht, solange keine Annahme und keine eVB-Nummer vorliegen. Kläre den Beginn schriftlich und halte die Bestätigung bereit.
- Altvertrag: Vertragsende, Kündigungsfrist und Zugangsnachweis prüfen.
- Neuvertrag: Annahme, Versicherungsbeginn und eVB-Nummer schriftlich bestätigen lassen.
- Zulassungsstelle: Die neue eVB-Nummer wird üblicherweise mit der Zulassungsbehörde abgeglichen; frage beim Versicherer nach dem Ablauf.
- Dokumente: Police, Bedingungen und Mitteilung zur Schadenfreiheitsklasse ablegen.
Selbstbeteiligung ansparen: Wie die Ersparnis zur Reserve wird
Wer die höhere Selbstbeteiligung wählt, sollte die Ersparnis nicht im Haushaltsbudget verschwinden lassen, sondern gezielt zurücklegen. Das macht aus dem abstrakten Risiko eine konkrete Reserve.
| Zusätzliche Selbstbeteiligung | Jährliche Ersparnis (Beispiel) | Monatlich zurücklegen | Zeit bis die Reserve die Zusatz-SB deckt |
|---|---|---|---|
| 150 € | 90 € | 7,50 € | 1,7 Jahre |
| 350 € | 180 € | 15,00 € | 1,9 Jahre |
| 650 € | 260 € | 21,67 € | 2,5 Jahre |
Im Beispiel mit 350 Euro Zusatz-Selbstbeteiligung und 180 Euro Ersparnis legst du 15,00 € im Monat zurück und erreichst die Deckung nach rund 1,9 Jahren. Bis dahin besteht eine Lücke, die dein Notgroschen oder ein gesondertes Fach abdecken sollte. Wer diese Lücke nicht schließen kann, wählt besser die niedrigere Selbstbeteiligung, auch wenn der Beitrag höher ist.
Kombiniere die Rücklage mit deiner Jahresplanung für Wartung, Reifen und Hauptuntersuchung. Diese Ausgaben sind keine Versicherungsleistung und sollten nicht aus derselben Reserve bezahlt werden wie ein Schaden.
Teilkasko und Vollkasko: Zwei Selbstbehalte statt einer pauschalen Rechnung
Ein eigener Zweijahresvergleich macht sichtbar, weshalb die Selbstbeteiligung getrennt nach Schadenart betrachtet werden sollte. Tarif A kostet im Modell 900 Euro jährlich. Er hat 150 Euro Teilkasko- und 300 Euro Vollkasko-Selbstbeteiligung. Tarif B kostet 720 Euro jährlich, verlangt aber 300 Euro in der Teilkasko und 1.000 Euro in der Vollkasko. Der Beitrag ist also um 180 Euro pro Jahr geringer. Die übrigen Leistungen werden für dieses vereinfachte Beispiel als gleich angenommen; es handelt sich um keine realen Angebote.
Ohne Schaden entstehen über zwei Jahre 1.800 beziehungsweise 1.440 Euro Beiträge. Tarif B spart somit 360 Euro. Bei genau einem ausreichend großen Vollkaskoschaden erhöht sich die eigene Beteiligung jedoch um 700 Euro. Die gesamten Modellkosten betragen dann 2.100 Euro bei A und 2.440 Euro bei B. Trotz des niedrigeren Beitrags liegt B um 340 Euro höher. Die beiden Beitragsjahre haben die zusätzliche Belastung in diesem Szenario nicht vollständig aufgefangen.
Bei einem einzelnen ausreichend großen Teilkaskoschaden fällt der Unterschied kleiner aus: Zur Beitragssumme kommen 150 beziehungsweise 300 Euro hinzu. Damit ergeben sich 1.950 und 1.740 Euro; B bleibt um 210 Euro günstiger. Die Schadenart verändert also das Ergebnis. Wer einfach mit einer einzigen Zahl „mehr Selbstbeteiligung“ rechnet, kann zwei sehr unterschiedliche Belastungen miteinander verwechseln.
Die Tabelle unterstellt jeweils einen gedeckten Schaden, der hoch genug ist, dass der volle vereinbarte Selbstbehalt anfällt. Beitragsänderungen nach einem Schaden, Rückstufungen, Schadenrückkauf und unterschiedliche Bedingungen sind nicht eingerechnet. Eine Aussage über die Wahrscheinlichkeit eines solchen Ereignisses wird ebenfalls nicht getroffen. Die Rechnung ersetzt deshalb keinen vollständigen Tarifvergleich. Sie zeigt, welche Zahlungen unter klar benannten Annahmen entstehen würden.
Für das eigene Budget zählt zusätzlich der Zeitpunkt. Ein Schaden kann direkt nach dem Wechsel eintreten, bevor die jährliche Ersparnis tatsächlich angesammelt wurde. Die höhere Selbstbeteiligung sollte deshalb nicht allein mit erhofften späteren Beitragsersparnissen erklärt werden. Prüfe, ob der erforderliche Betrag schon verfügbar wäre. Erst danach lässt sich sinnvoll entscheiden, ob eine größere Eigenbeteiligung zur persönlichen Reserve und zum Wert des Fahrzeugs passt.
| Zwei Jahre – Modellfall | Tarif A inklusive Selbstbehalt | Tarif B inklusive Selbstbehalt | B gegenüber A |
|---|---|---|---|
| Kein Schaden | 1.800 € | 1.440 € | 360 € weniger |
| Ein Teilkaskoschaden | 1.950 € | 1.740 € | 210 € weniger |
| Ein Vollkaskoschaden | 2.100 € | 2.440 € | 340 € mehr |
FAQ
Kann ich mitten im Jahr die Kfz-Versicherung wechseln?
Ja, wenn dein Versicherungsjahr unterjährig endet oder ein einschlägiges besonderes Kündigungsrecht besteht. Der allgemeine 30. November ist keine Voraussetzung für jeden Wechsel. Entscheidend sind Vertrag und konkreter Anlass.
Was ändert sich 2026 bei meiner Kfz-Versicherung?
Es gibt keine für jeden Vertrag identische Antwort. Prüfe Beitrag, Tarifmerkmale, Einstufung und eventuelle Bedingungsänderungen in deinen Unterlagen. Dieser Ratgeber behauptet keine allgemeine neue Leistungspflicht für alle Policen.
Welche Versicherung ist 2026 am günstigsten?
Ohne identisches Profil und aktuelle Abfrage ist diese Frage nicht seriös zu beantworten. Der günstigste passende Tarif kann je nach Fahrzeug, Wohnort, Fahrern und Schutz unterschiedlich sein. Ein allgemeines Ranking würde diese Unterschiede verdecken.
Muss ich mein Auto beim normalen Versicherungswechsel abmelden?
Für einen gewöhnlichen nahtlosen Wechsel desselben weiterhin zugelassenen Fahrzeugs ist eine Abmeldung üblicherweise nicht der erforderliche Schritt. Kläre den Ablauf mit den Versicherern. Fahrzeugkauf, Halterwechsel und Abmeldung sind eigene Vorgänge.
Lohnt sich eine höhere Selbstbeteiligung immer?
Nein. Sie kann Beiträge reduzieren, erhöht aber deinen Eigenanteil im Schadenfall. Vergleiche die konkrete Jahresersparnis mit dem zusätzlichen Risiko und deiner Reserve. Die Rechnung mit 180 und 350 Euro zeigt, wie du das nachvollziehbar prüfst.
Der passende Tarif besteht den Vergleich auf zwei Ebenen
Er sollte die benötigten Risiken nach nachvollziehbaren Bedingungen abdecken und in deinen Zahlungsplan passen. Prüfe deshalb zuerst Frist und Leistungen, dann den Jahrespreis und zuletzt bewusst gewählte Sparvarianten. So wird aus „billiger“ eine Entscheidung, deren Folgen du auch im Schadenfall tragen kannst.
Recherchestand: 15.10.2026. Deutschland (DE). Tarifpreise, Schäden und Rücklagen in den Beispielen sind Modellannahmen. Es wurde kein individueller Versicherungsvergleich durchgeführt.
Quellen und Rechtsgrundlagen
BaFin – Kfz-Versicherung: Pflichtversicherung, Kasko und Tarifmerkmale
Verbraucherzentrale – Versicherung wechseln
Verbraucherzentrale Hamburg – Günstigere Kfz-Versicherung abschließen
Verbraucherzentrale – Versicherung wegen Beitragserhöhung, Verkauf oder Umzug kündigen
§ 11 VVG – Verlängerung, Kündigung