Für eine tragfähige Anschlussfinanzierung brauchst du deshalb drei Ergebnisse gleichzeitig: eine bezahlbare Monatsrate, eine nachvollziehbare Restschuld und genügend Geld für die laufenden Kosten des Hauses. Dieser Ratgeber zeigt die Rechnung anhand transparenter Szenarien. Die verwendeten Zinssätze sind bewusst Rechenannahmen und keine aktuellen Bankangebote.
Der Geltungsbereich ist Deutschland (DE), insbesondere selbst genutztes Wohneigentum mit privatem Immobiliendarlehen. Bei Vermietung, Förderdarlehen, mehreren Sicherheiten oder besonderen Vertragskonstruktionen können weitere Fragen hinzukommen.
Warum der Anschluss wichtiger ist als die nächste Zinsschlagzeile
Eine langfristig finanzierte Immobilie bleibt nicht automatisch bis zur vollständigen Rückzahlung zum ursprünglichen Zinssatz finanziert. Läuft die Sollzinsbindung aus und besteht Restschuld, muss die weitere Finanzierung geklärt werden. Gerade nach früher niedrigen Zinsen kann das den monatlichen Haushalt deutlich verändern.
Als übergeordnetes Risiko beschreibt die BaFin in „Risiken im Fokus 2025“, dass höhere Zins- und Tilgungsleistungen bei Anschlussfinanzierungen Probleme verursachen können. Das ist eine Risikobeschreibung, keine Aussage darüber, dass jeder Haushalt überfordert sein wird.
Deine persönliche Belastung hängt insbesondere von Restschuld, neuem Zinssatz, Tilgung, verbleibendem Erwerbseinkommen und laufenden Hauskosten ab. Eine Marktprognose beantwortet keine dieser Fragen vollständig. Mit einem Stresstest kannst du dagegen heute sehen, ab welcher Rate dein Budget zu eng wird.
Zuerst die Restschuld zum richtigen Datum ermitteln
Der heutige Darlehenssaldo ist nicht immer der Betrag, den du zum Anschluss benötigst. Bis dahin laufen weitere Raten, eventuell Sondertilgungen und gegebenenfalls mehrere Darlehen weiter. Frage deine Bank nach der voraussichtlichen Restschuld zum konkreten Ablösetermin.
Lege eine Übersicht an: Darlehensnummer, Saldo, Monatssatz beziehungsweise Sollzins, Monatsrate, Ende der Zinsbindung, vereinbarte Sondertilgung und voraussichtliche Restschuld. Bei zwei Darlehen mit unterschiedlichen Enddaten entstehen möglicherweise zwei Anschlussentscheidungen. Ein einziger Gesamtbetrag reicht dann nicht.
Auch vorhandenes Vermögen gehört sauber getrennt: Eine sichere, tatsächlich verfügbare Summe kann für eine Teilablösung vorgesehen werden. Ein erhoffter Bonus oder ein schwankender Depotwert ist dagegen keine garantierte Zahlung zum Ablösetermin. Wer ein festes Finanzierungsdatum hat, sollte die Verfügbarkeit nicht von einem günstigen Börsentag abhängig machen.
Monatsrate aus Zins und anfänglicher Tilgung berechnen
Für ein einfaches Annuitätendarlehen lässt sich die anfängliche Monatsrate überschlägig berechnen:
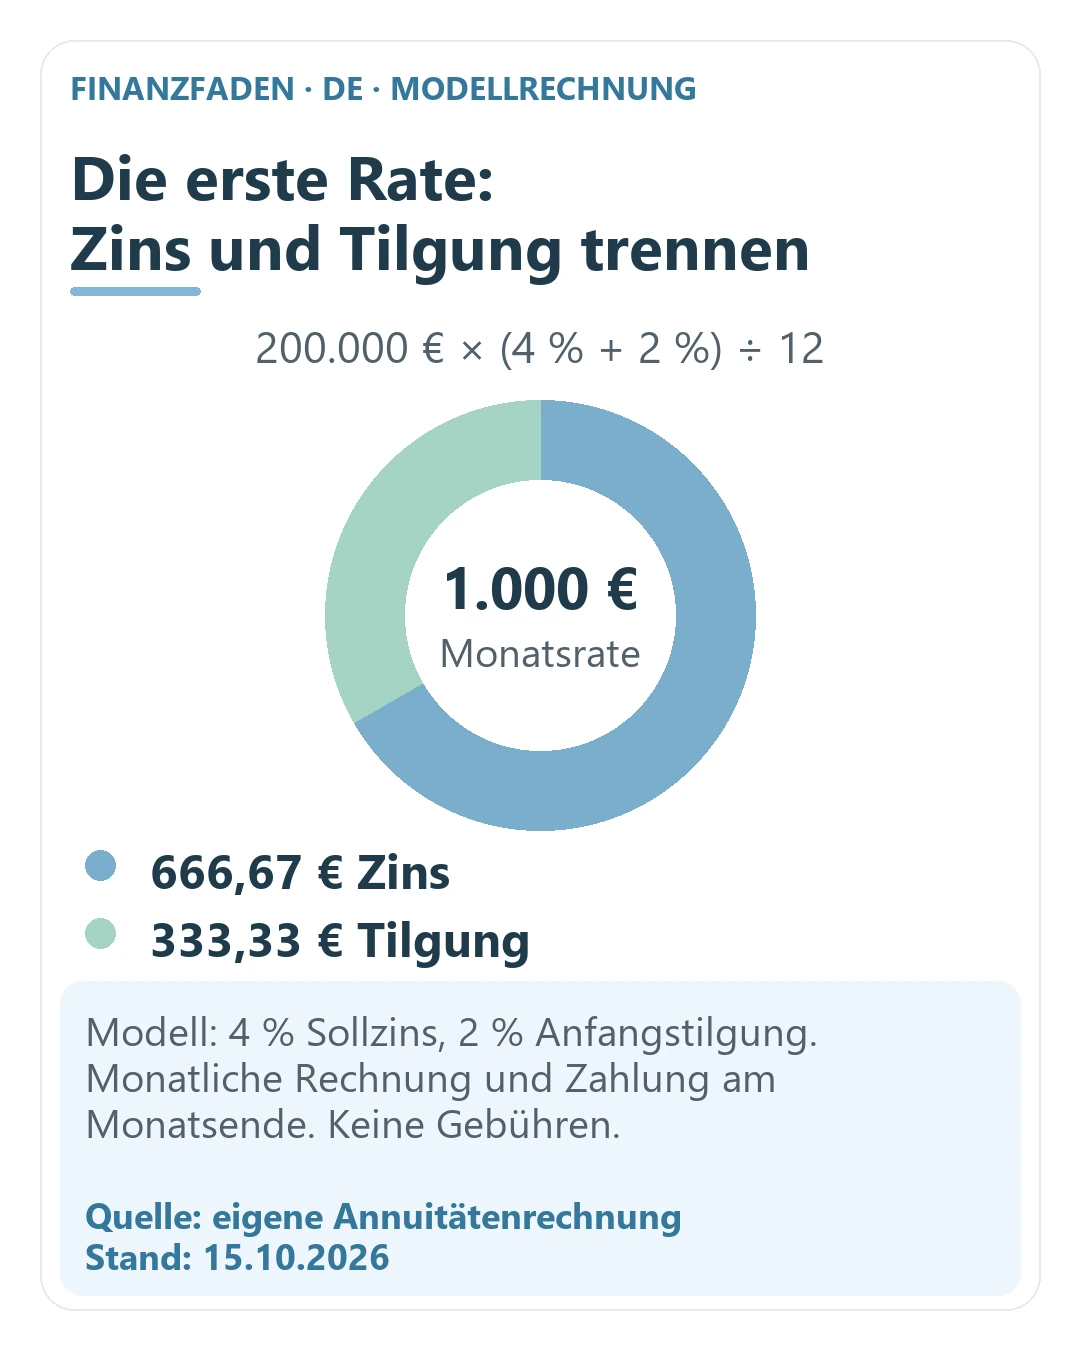
Monatsrate = Restschuld × (jährlicher Sollzins + anfänglicher Tilgungssatz) ÷ 12.
Bei 200.000 Euro, 4 Prozent Sollzins und 2 Prozent anfänglicher Tilgung sind das 200.000 × 0,06 ÷ 12 = 1.000 Euro. Im ersten Monat entfallen bei monatlicher Rechnung etwa 666,67 Euro auf Zinsen und 333,33 Euro auf Tilgung.
Die Rate bleibt im Modell konstant, ihr Inhalt verändert sich aber. Mit sinkender Restschuld wird der Zinsanteil kleiner, sodass mehr derselben Rate die Schuld reduziert. Die anfängliche Tilgung ist daher nicht der jedes Jahr unverändert zurückgezahlte Prozentsatz der Anfangsschuld.
Für den Angebotsvergleich musst du zusätzlich Effektivzins, Kosten, Auszahlungstermin und Vertragsrechte betrachten. Der Sollzins eignet sich für unsere Tilgungsrechnung. Er ist kein Ersatz für die vollständige Kosteninformation eines konkreten Angebots.
Der Stresstest mit 200.000 Euro Restschuld
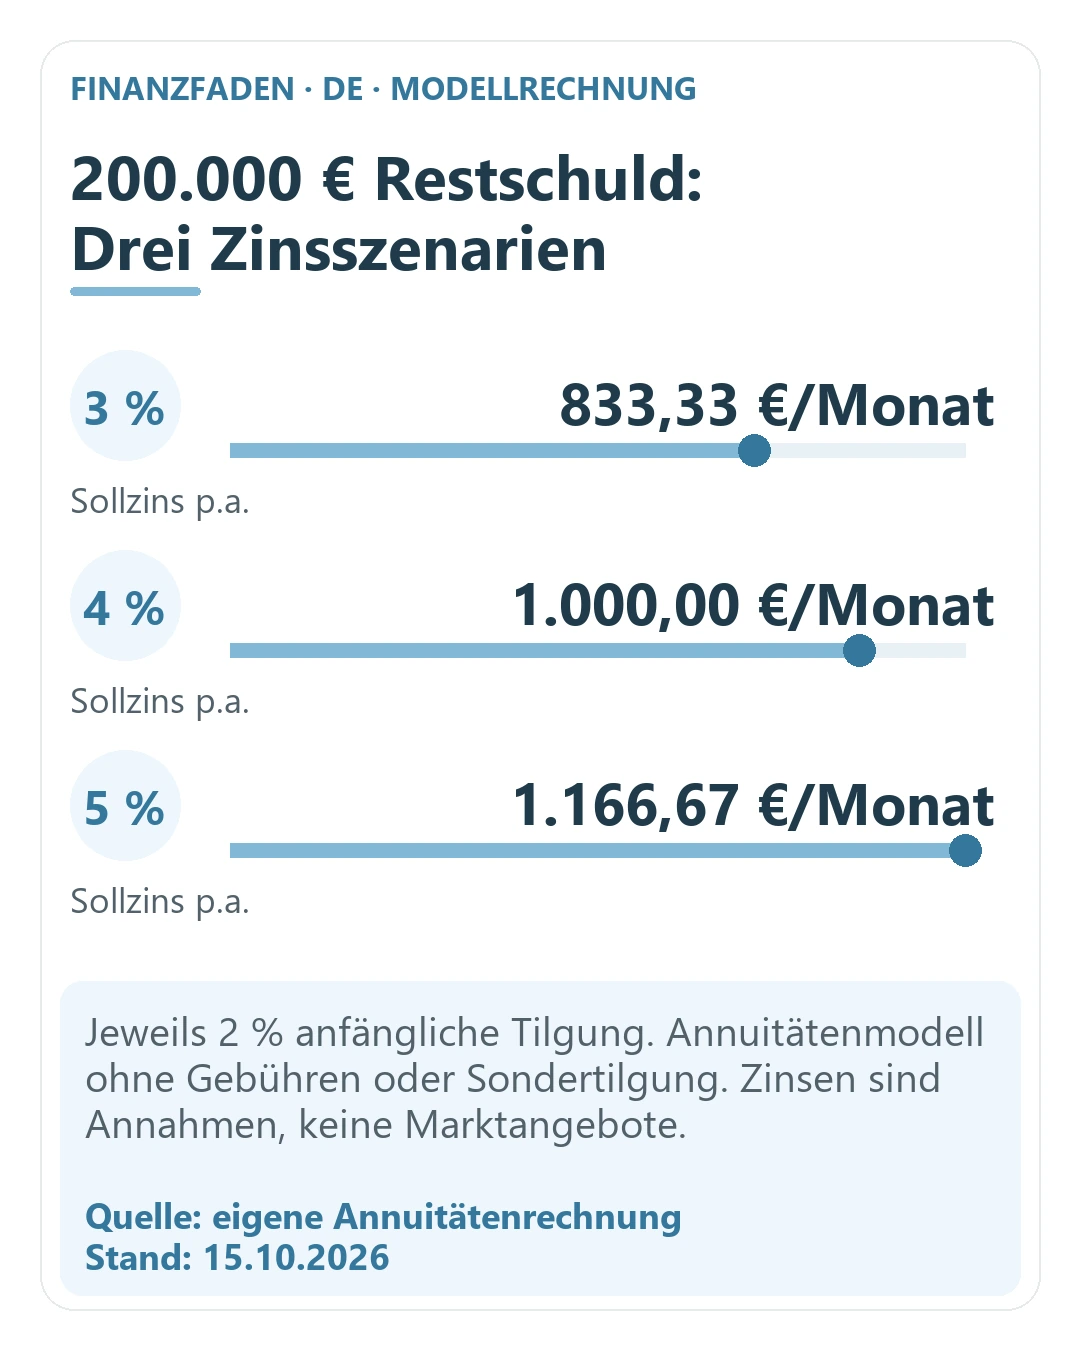
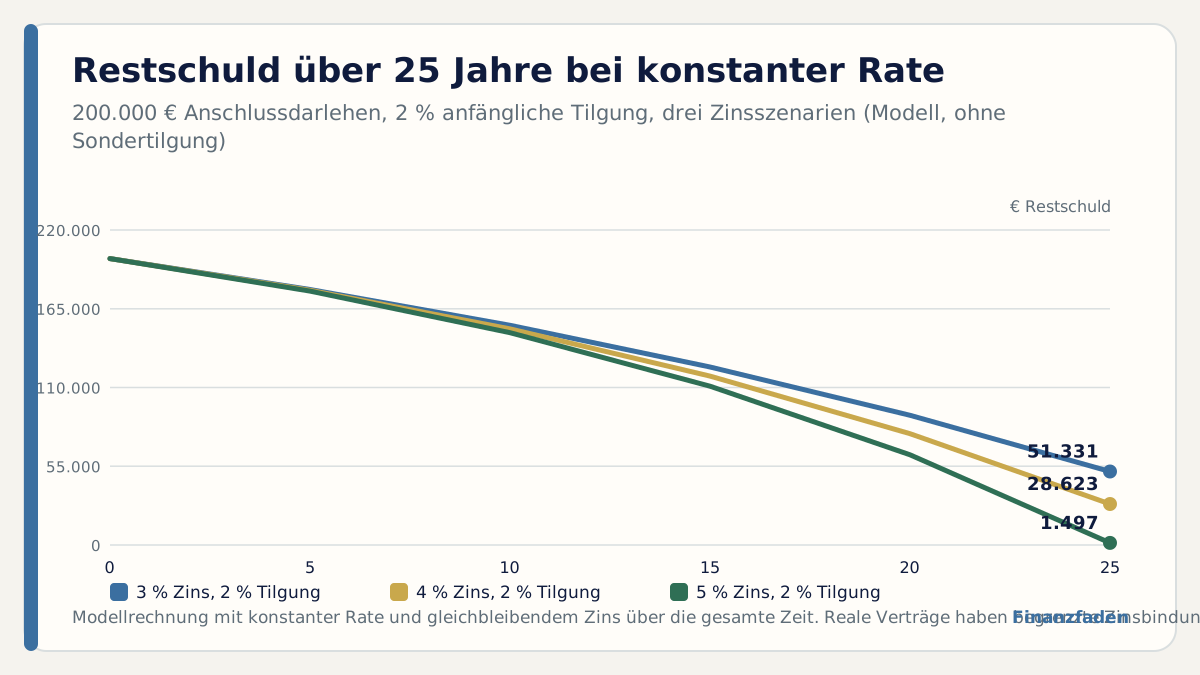
Annahmen: 200.000 Euro Anfangsschuld, monatliche Zinsberechnung mit Sollzins geteilt durch zwölf, nachschüssige Monatsraten, 2 Prozent anfängliche Tilgung, zehn Jahre Betrachtung, keine Sondertilgungen und keine Gebühren. Die Zinssätze sind Szenarien.
| Sollzins pro Jahr | Anfangstilgung | Monatsrate | Zahlungen in 10 Jahren | Restschuld danach |
|---|---|---|---|---|
| 3 % | 2 % | 833,33 € | 100.000 € | 153.419,53 € |
| 4 % | 2 % | 1.000,00 € | 120.000 € | 150.916,73 € |
| 5 % | 2 % | 1.166,67 € | 140.000 € | 148.239,24 € |
Die nur scheinbar überraschende Beobachtung: Beim höheren Zins ist die Restschuld in dieser Tabelle etwas niedriger. Das ist kein Vorteil hoher Zinsen. Ursache ist, dass wir dieselbe anfängliche Tilgung, aber eine entsprechend höhere konstante Rate ansetzen. Mit zunehmender Tilgung wächst deren Tilgungsanteil unterschiedlich schnell.
Die insgesamt bezahlten Zinsen liegen über die zehn Jahre bei rund 53.420, 70.917 und 88.239 Euro. Wer nur auf die geringfügig niedrigere Restschuld schaut, würde die erheblich höhere Gesamtbelastung übersehen. Vergleiche deshalb immer Rate, Zahlungen und verbleibende Schuld gemeinsam.
Was passiert, wenn du die Rate auf 1.000 Euro begrenzt?
Ein zweiter Vergleich hält die Monatsrate konstant. Bei 200.000 Euro und 1.000 Euro Rate ergibt sich bei 3 Prozent Sollzins eine anfängliche Tilgung von 3 Prozent. Bei 4 Prozent sind es 2 Prozent, bei 5 Prozent nur noch 1 Prozent. Dieselbe Monatsrate kann also sehr verschiedene Rückzahlungswege bedeuten.
Rechnerisch lautet die Umstellung:
Anfängliche Tilgung = Monatsrate × 12 ÷ Anfangsschuld − Sollzins.
Bei 5 Prozent Zins fließen anfangs rund 833,33 Euro der 1.000-Euro-Rate in Zinsen; für den Schuldenabbau bleiben nur rund 166,67 Euro. Bei 3 Prozent sind es dagegen 500 Euro Zins und 500 Euro Tilgung. Eine bezahlbar aussehende Rate ist deshalb noch kein Beleg für einen passenden Entschuldungstermin.
Frage die Bank ausdrücklich nach dem voraussichtlichen vollständigen Rückzahlungsdatum, wenn die Konditionen rechnerisch unverändert fortgeführt würden. Prüfe dann, wie dieses Datum zu deinem geplanten Ruhestand passt. Eine lange Laufzeit kann sinnvoll sein, sollte aber bewusst entschieden werden.
So ermittelst du deine tragfähige Haushaltsrate
Beginne mit verlässlichem Nettoeinkommen. Ziehe Lebenshaltung, andere Kreditraten, Versicherungen, Unterhalt und regelmäßige Rücklagen ab. Berücksichtige außerdem Eigentümerkosten, die bei Mietern häufig in einer anderen Form anfallen: Instandhaltung, gegebenenfalls Hausgeld, nicht umlegbare Kosten und mögliche Sonderumlagen.
Ein eigener hypothetischer Haushalt hat 4.200 Euro verlässliches Monatsnetto. Nach 2.500 Euro sonstigen Lebenshaltungskosten, 300 Euro Hausrücklage und 200 Euro zusätzlichem laufendem Sicherheitsspielraum bleiben 1.200 Euro für die Kreditrate. Das ist eine individuelle Modellrechnung und keine allgemeine Empfehlung für Einkommensquoten.
Die 1.166,67-Euro-Rate aus dem 5-Prozent-Szenario würde zwar rechnerisch hineinpassen, aber nur rund 33 Euro des zusätzlich vorgesehenen Spielraums bis zur 1.200-Euro-Grenze ungenutzt lassen. Ob die vorher angesetzten 200 Euro Puffer reichen, ist eine eigene Frage. Plane nicht allein bis zum rechnerisch letzten Euro.
Teste anschließend einen zeitweiligen Einkommensrückgang. Bei 500 Euro weniger Netto würde derselbe Haushalt nur noch 700 Euro für die Rate übrig haben, wenn alle anderen Ansätze gleich bleiben. Diese Lücke ist wichtiger als eine optimistische Einschätzung darüber, ob Zinsen bald sinken könnten.
Das Finanzfaden-Geldsystem und der persönliche Kostenboden helfen dir, diese festen Verpflichtungen sichtbar zu machen. Deine Reserve sollte daneben weiterhin realistisch verfügbar sein.
Prolongation, Bankwechsel oder Forward-Darlehen?
Prolongation bei der bisherigen Bank
Du vereinbarst neue Konditionen mit dem bestehenden Institut. Der Ablauf kann organisatorisch einfacher sein, weil viele Unterlagen und die Sicherheiten bereits vorliegen. Trotzdem lohnt ein Vergleich. Ein unkomplizierter Prozess ist ein Vorteil, aber kein Beweis für ein günstiges Angebot.
Lass dir Rate, Zinsbindung, Effektivzins, Restschuld und Sondertilgungsrechte schriftlich zeigen. Vergleiche den Vorschlag mit derselben Restschuld und denselben Eckdaten anderer Angebote. Eine niedrigere Rate kann sonst bloß aus geringerer Tilgung entstehen.
Anschluss bei einem anderen Institut
Beim Bankwechsel können neue Unterlagen, eine erneute Prüfung und Kosten im Zusammenhang mit der Sicherheit relevant werden. Frage nach einer möglichen Abtretung der Grundschuld und den konkret anfallenden Kosten. Verlange keine pauschale Schätzung, wenn ein individuelles Angebot möglich ist.
Ein vereinfachter Vorvergleich: 0,20 Prozentpunkte weniger Zins entsprechen bei 200.000 Euro Anfangsschuld zunächst 400 Euro jährlich. Bei beispielsweise 600 Euro einmaligen Wechselkosten ergibt sich grob eine Amortisationsdauer von anderthalb Jahren. Weil die Schuld sinkt, ist die genaue Zinsersparnis geringer als eine Rechnung mit dauerhaft 200.000 Euro. Der vollständige Tilgungsplan entscheidet.
Forward-Darlehen für einen späteren Termin
Du vereinbarst heute Konditionen für eine zukünftige Anschlussfinanzierung. Das kann Planungssicherheit schaffen, ist aber kein kostenloses Warten auf die bessere Marktentwicklung. Die Verbraucherzentrale erläutert die Bindungswirkung: Auch bei später fallenden Zinsen ist der Vertrag grundsätzlich einzuhalten.
Prüfe deshalb zwei Szenarien: Was gewinnst du an Sicherheit, wenn Zinsen steigen, und was kostet dich die Festlegung, wenn günstigere Angebote folgen? Ein Forward-Aufschlag ist dabei ein Preis für die frühzeitige Festlegung. Ob er sich im Nachhinein rechnet, weißt du bei Abschluss nicht sicher.
Zinsbindung wählen: Sicherheit hat einen konkreten Zweck
Eine längere Zinsbindung schützt dich länger vor Änderungen des vereinbarten Sollzinses. Eine kürzere Bindung lässt die nächste Neuverhandlung früher anstehen. Welche Variante besser passt, hängt von Rückzahlungsziel, Einkommensstabilität, vorhandenen Reserven und den tatsächlichen Aufschlägen der Angebote ab.
Vergleiche zwei Angebote deshalb nicht nur anhand des heute niedrigeren Zinssatzes. Frage, welche Restschuld zu welchem Zeitpunkt erneut finanziert werden müsste. Ein Haushalt nahe dem Ruhestand hat möglicherweise andere Anforderungen als jemand mit hoher Tilgung und bald auslaufenden anderen Verpflichtungen.
Eine sinnvolle Gegenfrage zur Zinsprognose lautet: „Wie groß wäre meine Restschuld beim nächsten Anschluss, und welche Monatsrate entstünde dann bei einem höheren Zinssatz?“ So bekommt der Preis einer längeren Sicherheit einen konkreten Bezug zu deinem Haushalt.
Sondertilgung oder Reserve behalten?
Eine Teilablösung senkt die neu benötigte Kreditsumme. Bei 20.000 Euro weniger Schuld und modellhaft 4 Prozent Sollzins plus 2 Prozent anfänglicher Tilgung sinkt die anfängliche Monatsrate rechnerisch um 100 Euro. Die anfängliche reine Zinsentlastung beträgt 800 Euro pro Jahr beziehungsweise rund 66,67 Euro im ersten Monat.
Du gibst dafür aber 20.000 Euro Liquidität auf. Wenn kurz danach eine notwendige Dachreparatur ansteht, kann eine zu knappe Reserve teuer werden. Erstelle daher vor der Teilablösung einen Plan für absehbare Hausausgaben. Eine Forderung der Bank wird durch Tilgung kleiner; ein Reparaturrisiko verschwindet dadurch nicht.
Prüfe auch, ob die zusätzliche Zahlung zum gewählten Zeitpunkt vertraglich möglich ist oder mit dem Ablösetermin zusammenfällt. Sondertilgungsrechte während der laufenden Bindung und eine Teilrückzahlung am passenden Vertragsende sind nicht dieselbe Frage. Die individuelle Vertragsprüfung verhindert unnötige Kosten.
Welche Kündigungsrechte gibt es in Deutschland?
§ 489 BGB erlaubt bei gebundenem Sollzins grundsätzlich eine Kündigung nach zehn Jahren seit vollständigem Empfang des Darlehens mit sechs Monaten Frist. Eine später neu vereinbarte Rückzahlungszeit oder ein neu vereinbarter Sollzins kann für diese Frist an die Stelle des Empfangsdatums treten.
Das ist nicht automatisch zehn Jahre nach der Unterschrift. Vollauszahlung, spätere Vereinbarungen und der konkrete Vertragsverlauf sind wichtig. Bei einer wirksamen Kündigung muss außerdem die geschuldete Summe rechtzeitig zurückgezahlt werden; das Gesetz nennt dafür zwei Wochen nach Wirksamwerden der Kündigung (§ 489 Abs. 4 BGB).
Kündige daher erst auf Basis eines geklärten Ablöseplans. Bei vorzeitiger Ablösung außerhalb einschlägiger Rechte können andere Regeln und eine Vorfälligkeitsentschädigung relevant werden. Verlange bei Unklarheiten eine schriftliche Berechnung und unabhängige Prüfung, bevor du einen vermeintlichen Zinsvorteil fest einplanst.
Warum Bundesbank-Zahlen kein persönliches Kreditangebot sind
Die Bundesbank veröffentlicht Zinssätze für Wohnungsbaukredite. Bei solchen Statistiken musst du Neugeschäft und Bestandskredite, Zinsbindungsfristen und Beobachtungsmonat unterscheiden.
Ein Durchschnitt über alte Bestandsverträge beschreibt nicht den Zinssatz, den du heute für einen neuen Anschluss erhältst. Auch ein Neugeschäftsdurchschnitt berücksichtigt verschiedene Kundengruppen und Beleihungen. Verwende Statistiken als Kontext und hole für die Entscheidung vergleichbare persönliche Angebote ein.
Dieser Ratgeber nennt deshalb keine angeblich für alle erreichbaren Tageskonditionen. Die Szenarien mit 3, 4 und 5 Prozent sollen die Belastbarkeit zeigen. Sie sind weder Marktspanne noch Prognose für den nächsten Monat.
Angebote auf denselben Stichtag bringen
Zwei Tilgungspläne sind nur dann sinnvoll vergleichbar, wenn sie denselben Beginn und dasselbe Vergleichsende verwenden. Ein Angebot mit zwölf Jahren Bindung und eines mit zehn Jahren zeigen sonst Restschulden zu verschiedenen Zeitpunkten. Auch eine sechs Monate spätere Auszahlung verändert Zinszahlungen und Saldo.
Lege für deinen Vergleich einen festen Ablösetag und beispielsweise einen Zehnjahresstichtag danach fest. Bitte bei abweichenden Bindungen zusätzlich um die rechnerische Restschuld zu diesem gemeinsamen Datum. Kennzeichne, falls sich für einen Teil der Zeit kein fester Zinssatz vergleichen lässt. Eine unbekannte spätere Verzinsung darf nicht stillschweigend als sicher angenommen werden.
Eine nützliche Kostenzeile lautet: Zahlungen bis zum Stichtag plus dann verbleibende Restschuld plus einmalige Kosten. Bei gleichem Anfangsdarlehen und gleicher Betrachtungsdauer macht sie sichtbar, wie viel du insgesamt abgegeben hast beziehungsweise noch schuldest. Sie ersetzt keine Barwertrechnung, weil frühere und spätere Zahlungen dabei nicht abgezinst werden. Für einen ersten transparenten Vergleich ist sie aber besser als die Monatsrate allein.
Bei gleicher Schuld, identischem Zinssatz und ansonsten gleichen Bedingungen ist eine größere Tilgung keine zusätzliche Gebühr. Du wandelst Geld in weniger Verbindlichkeiten um. Trotzdem bindest du Liquidität. Dieser Unterschied erklärt, weshalb die höchste tragbare Tilgung und die persönlich sinnvollste Tilgung nicht immer dieselbe Größe sind.
Flexibilität konkret bepreisen
Sondertilgungs- und Tilgungssatzänderungsrechte sind nur dann ein Vorteil, wenn du sie voraussichtlich nutzen kannst und ihre Bedingungen verstehst. Frage nach Mindest- und Höchstbeträgen, Häufigkeit, Ankündigungsfristen und eventuellen Zusatzkosten. Ein werblich genannter Spielraum kann im Detail enger sein als erwartet.
Ein hypothetischer Angebotsunterschied von 0,10 Prozentpunkten kostet bei 200.000 Euro anfänglich rund 200 Euro Zins pro Jahr zusätzlich. Prüfe dafür, welches konkrete Recht du erhältst. Wenn regelmäßige Boni oder Erbschaften nur erhofft werden, ist eine große zusätzliche Tilgungsoption vielleicht weniger wert als bei bereits sicher verfügbaren Zuflüssen. Eine pauschale Bewertung wäre unpassend.
Auch eine vertragliche Möglichkeit, die Tilgung zu senken, ersetzt keine ausreichende Haushaltsreserve. Sie kann den laufenden Druck reduzieren, verlängert aber den Rückzahlungsweg. Lass dir für eine solche Änderung beispielhaft das neue Rückzahlungsdatum und die Restschuld zeigen. Dann siehst du den Preis der kurzfristigen Entlastung.
Plane schließlich einen Kontrolltermin nach der ersten neuen Rate und danach bei wesentlichen Lebensänderungen. Elternzeit, Ruhestand oder ein dauerhaft niedrigeres Einkommen können das passende Tilgungstempo verändern. Ein einmal gut gewählter Vertrag braucht weiterhin einen Haushalt, der zu den Verpflichtungen passt.
Dein Ablauf bis zum Anschluss
- Frühzeitig Bestandsaufnahme machen: Enddaten, Restschulden, Vertragsrechte und vorhandenes Eigenkapital zusammentragen.
- Haushalt testen: Wunschrate und Belastungsgrenze getrennt bestimmen, Hausrücklage und Einkommensrisiken einplanen.
- Vergleichsauftrag definieren: Identische Summe, Auszahlung, Tilgung, Zinsbindung und Sondertilgung anfragen.
- Angebote nebeneinander prüfen: Monatsrate, Effektivzins, Kosten, Restschuld und Flexibilität vergleichen.
- Ablösung koordinieren: Verbindliche Zusage, Sicherheiten und Termine klären, bevor du notwendige Kündigungen auslöst.
- Nach Umsetzung kontrollieren: Alte und neue Salden sowie erste Abbuchungen mit dem Plan abgleichen.
Wenn bereits Raten nicht mehr tragbar sind, warte nicht bis zum Ende der Bindung. Die Verbraucherzentrale beschreibt Handlungsmöglichkeiten bei Zahlungsschwierigkeiten. Frühes Handeln schafft mehr Zeit für eine realistische Lösung.
Wie lange dauert die Entschuldung? Tilgungssatz und Zins im Raster
Die anfängliche Tilgung bestimmt nicht nur die Rate, sondern auch den Tag, an dem das Haus schuldenfrei ist. Die folgende Tabelle zeigt, nach wie vielen Jahren eine Schuld bei gleichbleibendem Zins und konstanter Rate vollständig getilgt wäre. In der Praxis laufen Zinsbindungen früher aus und der Zins ändert sich; die Zahlen dienen dem Verständnis der Mechanik.
| Anfängliche Tilgung | 3 % Sollzins | 4 % Sollzins | 5 % Sollzins |
|---|---|---|---|
| 1 % | 46,3 Jahre | 40,3 Jahre | 35,9 Jahre |
| 2 % | 30,6 Jahre | 27,6 Jahre | 25,2 Jahre |
| 3 % | 23,2 Jahre | 21,2 Jahre | 19,7 Jahre |
| 4 % | 18,8 Jahre | 17,4 Jahre | 16,3 Jahre |
Bei 4 Prozent Zins und 2 Prozent anfänglicher Tilgung dauert die vollständige Rückzahlung rund 27,6 Jahre. Bei nur 1 Prozent Tilgung sind es 40,3 Jahre. Wer mit 45 Jahren anschließt und 1 Prozent Tilgung wählt, wäre rechnerisch erst mit 85 Jahren schuldenfrei, mit 3 Prozent Tilgung dagegen mit 66 Jahren. Der Unterschied zwischen den beiden Varianten beträgt also rund 19 Jahre.
Ein zweiter Blick auf die Tabelle: Bei gleicher anfänglicher Tilgung steigt mit dem Zins auch die Rate, deshalb ist die Schuld bei 5 Prozent (2 Prozent Tilgung: 25,2 Jahre) früher getilgt als bei 3 Prozent (30,6 Jahre). Das ist aber kein Vorteil hoher Zinsen, sondern die Folge der höheren Rate. Hältst du dagegen die Monatsrate fest, kehrt sich das Bild um: Bei 1.000 Euro Rate dauert die Entschuldung in diesem Modell bei 3 Prozent Zins 23,2 Jahre, bei 4 Prozent 27,6 Jahre und bei 5 Prozent 35,9 Jahre.
Zwei Prozent oder drei Prozent Tilgung? Ein Vergleich über zehn Jahre
Die Frage, wie hoch die Tilgung sein sollte, beantwortet kein Rechner allein. Sie lässt sich aber nüchtern vergleichen. Das folgende Modell nutzt 200.000 Euro Restschuld, 4 Prozent Sollzins und zehn Jahre Zinsbindung.
| Variante | Monatsrate | Gezahlte Zinsen in 10 Jahren | Restschuld nach 10 Jahren |
|---|---|---|---|
| 1 % Tilgung | 833,33 € | 75.458,37 € | 175.458,37 € |
| 2 % Tilgung | 1.000,00 € | 70.916,73 € | 150.916,73 € |
| 3 % Tilgung | 1.166,67 € | 66.375,10 € | 126.375,10 € |
Mit 3 statt 2 Prozent Tilgung steigt die Rate um 166,67 €. Dafür liegt die Restschuld nach zehn Jahren um 24.541,63 € niedriger, und die gezahlten Zinsen sinken um 4.541,63 €. Die höhere Rate ist also kein verlorenes Geld, sondern eine Umschichtung von Konsum in Schuldenabbau. Sie bindet aber monatlich Liquidität, die bei einem Einkommensausfall fehlen würde.
Praktisch hilft eine Vereinbarung mit variabler Tilgung: Wähle eine tragfähige Grundtilgung und halte die Möglichkeit offen, bei besserer Finanzlage mehr zu zahlen. Prüfe dafür, welche Sondertilgungen vertraglich möglich sind und ob ein Wechsel des Tilgungssatzes erlaubt ist. Diese Flexibilität kostet manchmal einen kleinen Zinsaufschlag, den du mit dem Nutzen vergleichen kannst.
Der Ruhestandstest: Wie hoch ist die Restschuld, wenn das Erwerbseinkommen endet?
Für viele Haushalte ist der Anschluss auch eine Frage des Alters. Wer mit 55 Jahren eine zehnjährige Zinsbindung wählt, steht mit 65 Jahren womöglich mit einer Restschuld da, die im Ruhestand getragen werden muss. Der Test lautet: Wie hoch wäre meine Rate, und wie viel verbleibt von meinem Einkommen, wenn nur noch Renteneinkünfte fließen?
| Szenario (Modell) | Wert |
|---|---|
| Ausgangslage | Anschluss mit 55 Jahren, 200.000 € Restschuld, 4 % Zins, 2 % Tilgung, 10 Jahre Bindung |
| Monatsrate | 1.000,00 € |
| Restschuld mit 65 Jahren | 150.916,73 € |
| Angenommene Netto-Rente (erfundener Wert) | 2.400,00 € |
| Neue Rate für diese Restschuld bei 5 % Zins und 2 % Tilgung (zweiter Anschluss) | 880,35 € |
| Anteil dieser Rate an der Netto-Rente | 36,7 % |
Das Ergebnis zeigt, wie stark eine Restschuld im Ruhestand das Budget belasten kann. Der Anteil der Kreditrate am Einkommen ist kein gesetzlicher Grenzwert, sondern eine persönliche Orientierung. Wer die Restschuld vor dem Ruhestand senken möchte, kann die Tilgung früher erhöhen, Sondertilgungen nutzen oder eine Teilablösung aus vorhandenem Vermögen einplanen. Vergleiche vorher, ob das vorhandene Vermögen als Reserve wichtiger ist.
Ein weiterer Blick lohnt sich auf die Rentenlücke. Die gesetzliche Rente, betriebliche und private Vorsorge zusammen sollten die laufenden Wohnkosten tragen. Rechne dazu die erwartete Rente aus den Mitteilungen der Rentenversicherung, nicht aus Schätzungen im Internet.
Zinsänderung bei verschiedenen Restschulden: Rechentabelle für die Rate
Die Rate ändert sich proportional zur Restschuld und zum Zins. Die Tabelle zeigt, um wie viel die anfängliche Monatsrate steigt, wenn der Zins um einen Prozentpunkt steigt und die anfängliche Tilgung gleich bleibt.
| Restschuld | Rate bei 3 % + 2 % | Rate bei 4 % + 2 % | Rate bei 5 % + 2 % | Mehrbelastung je +1 Prozentpunkt |
|---|---|---|---|---|
| 80.000 € | 333,33 € | 400,00 € | 466,67 € | 66,67 € |
| 120.000 € | 500,00 € | 600,00 € | 700,00 € | 100,00 € |
| 160.000 € | 666,67 € | 800,00 € | 933,33 € | 133,33 € |
| 200.000 € | 833,33 € | 1.000,00 € | 1.166,67 € | 166,67 € |
| 250.000 € | 1.041,67 € | 1.250,00 € | 1.458,33 € | 208,33 € |
Je 10.000 Euro Restschuld kostet ein zusätzlicher Prozentpunkt Zins anfänglich 8,33 € im Monat. Bei 120.000 Euro sind es 100,00 €. Diese einfache Rechnung hilft, Zinsmeldungen in Euro zu übersetzen: Wer eine Restschuld von 120.000 Euro hat, merkt einen Zinsunterschied von zwei Prozentpunkten mit 200,00 € im Monat.
Die Tabelle gilt für die Rate zu Beginn des neuen Vertrags. Mit sinkender Restschuld sinkt der Zinsanteil, die Rate bleibt bei Annuitätendarlehen aber konstant. Nutze die Werte als erste Orientierung und lasse dir konkrete Angebote berechnen.
Einmalkosten nicht mit der ersten Zinsersparnis verwechseln
Ein reines Vergleichsmodell nimmt 200.000 Euro Restschuld und einen Zinsvorteil von 0,10 Prozentpunkten an. Auf eine unverändert gleich hohe Schuld wären das höchstens 200 Euro Zinsunterschied pro vollem Jahr. Werden zusätzlich angenommene Einmalkosten von 1.200 Euro für die gewählte Alternative fällig, entsprechen diese rechnerisch sechs solchen Jahresbeträgen. Bei laufender Tilgung sinkt die Zinsbasis jedoch; die tatsächliche Amortisation kann deshalb länger dauern. Eine genaue Laufzeit lässt sich aus dieser Überschlagsrechnung nicht ableiten.
Die 1.200 Euro sind keine behauptete übliche Wechselgebühr, sondern eine einzusetzende Vergleichsannahme. Für echte Angebote müssen belegte Kosten, Zahlungszeitpunkte, Tilgung und Zinsbindung gemeinsam berechnet werden. Ein kleinerer Sollzins allein beweist noch keinen günstigeren vollständigen Zahlungsplan.
FAQ
Wird meine Rate beim Anschluss automatisch höher?
Nicht zwingend. Restschuld, Sollzins und gewählte Tilgung bestimmen die neue Rate. Eine unveränderte Rate kann allerdings eine deutlich langsamere Rückzahlung bedeuten. Vergleiche deshalb auch die Restschuld und das Rückzahlungsdatum.
Soll ich jetzt abschließen oder auf sinkende Zinsen warten?
Das lässt sich nicht sicher vorhersagen. Entscheide anhand deines Ablösetermins und der Rate, die du unter verschiedenen Szenarien tragen kannst. Ein Forward-Vertrag bietet Sicherheit, kann dich aber auch an später ungünstige Konditionen binden.
Ist eine geringe Tilgung ein guter Ausweg?
Sie kann die laufende Rate senken, erhöht aber typischerweise Dauer und spätere Restschuld gegenüber höherer Tilgung bei gleichem Zins. Prüfe besonders die Tragfähigkeit im Ruhestand. Eine kurzfristig passende Rate ist nur ein Teil der Entscheidung.
Muss ich bei meiner bisherigen Bank bleiben?
Du kannst grundsätzlich Alternativen prüfen. Ob ein Wechsel möglich und wirtschaftlich sinnvoll ist, hängt von Zusage, Sicherheiten, Kosten und deinen Vertragsrechten ab. Vergleiche konkrete Angebote statt nur Werbezinsen.
Welche Unterlagen sollte ich zuerst bereitlegen?
Darlehensvertrag und Nachträge, Tilgungsplan, Einkommensnachweise, Unterlagen zur Immobilie, Angaben zu weiteren Verpflichtungen und eine aktuelle Haushaltsrechnung. Die neue Bank kann zusätzliche Dokumente anfordern.
Deine Entscheidung sollte drei Zahlen bestehen
Schreibe unter jedes Angebot Monatsrate, Restschuld nach der Bindung und verbleibende Haushaltsreserve. Wenn nur eine dieser Zahlen überzeugt, ist der Vergleich noch nicht fertig. Eine tragfähige Anschlussfinanzierung verbindet bezahlbare laufende Kosten mit einem Rückzahlungsweg, den du auch bei einem weniger günstigen Verlauf tragen kannst.
Recherchestand: 15.10.2026. Deutschland (DE). Alle Zinsen und Haushaltszahlen in Rechenbeispielen sind Annahmen. Keine Zinsprognose und kein individuelles Finanzierungsangebot.
Mit unserem interaktiven Darlehensrechner unter Finanztools berechnen Sie Ihre konkrete Monatsrate direkt für beliebige Zinssätze und Laufzeiten.
Quellen und Rechtsgrundlagen
Deutsche Bundesbank – Zinssätze für Wohnungsbaukredite an private Haushalte in Deutschland
Verbraucherzentrale – Immobilienfinanzierung: Häufige Fragen rund um Hauskauf und Hauskredit
Verbraucherzentrale – Immobilienfinanzierung: Was tun, wenn Sie Raten nicht mehr zahlen können
§ 489 BGB – Ordentliches Kündigungsrecht des Darlehensnehmers