Warum dein Kontostand steigen kann, während deine Kaufkraft kaum wächst Ein höherer Kontostand bedeutet nicht automatisch, dass du finanziell stärker geworden bist. Entscheidend ist, wie stark die Preise im selben Zeitraum steigen. Genau hier treffen Nominalzins, Inflation und Realzins aufeinander. Ein einfaches Beispiel zeigt den Unterschied: Werden 10.000 € ein Jahr lang mit 4,0 % verzinst, entstehen vor Steuern 400 € Zinsen. Bei einer Inflationsrate von 3,3 % verteuert sich ein Warenkorb von 10.000 € rechnerisch auf 10.330 €. Die einfache Differenz beträgt damit nur rund 70 € zusätzliche Kaufkraft.
Das Video zum Artikel Im Video erklären wir Schritt für Schritt, warum Nominalzins und reale Kaufkraft nicht dasselbe sind und welche Rechnungen bei Tages- und Festgeld wirklich helfen.
Nominalzins, Inflation und Realzins verständlich erklärt Der Nominalzins ist die Verzinsung, die eine Bank für ein Guthaben nennt. Bei 3 % und 10.000 € sind das bei einem vollständigen Jahr vereinfacht 300 € Bruttozins. Die Inflation beschreibt die durchschnittliche Veränderung des Preisniveaus. Der Realzins verbindet beide Größen und zeigt, ob die Verzinsung die Kaufkraftentwicklung ungefähr ausgleicht, übertrifft oder unterschreitet.
Die exakte Rechnung ist etwas genauer Für schnelle Vergleiche genügt häufig die Näherung Realzins ≈ Nominalzins − Inflation. Mathematisch genauer lautet die Formel: (1 + Nominalzins) / (1 + Inflationsrate) − 1. Bei 4,0 % Zins und 3,3 % Inflation ergibt das rund +0,68 % vor Steuern. Die oft genannten +0,7 % sind daher eine sinnvolle Näherung, aber nicht die exakte mathematische Rendite.
Was passiert mit 5.000 €, 10.000 € und 25.000 €? Diese Beträge sind Bruttozinsen für ein volles Jahr bei unverändertem Zinssatz. Bei Aktionsangeboten kann das Ergebnis deutlich anders aussehen, wenn der hohe Zinssatz beispielsweise nur drei oder sechs Monate gilt.
Der häufigste Fehler bei Tagesgeld-Angeboten Ein Angebot mit 4 % kann schlechter sein als es auf den ersten Blick aussieht. Gelten die 4 % nur drei Monate und fällt der Zinssatz anschließend deutlich, muss für den Jahresvergleich mit beiden Zeiträumen gerechnet werden. Zusätzlich können Höchstbeträge, Neukundenbedingungen und die Definition von Neugeld die tatsächliche Verzinsung verändern. Deshalb sollte der Zinssatz nie ohne Laufzeit und Bedingungen verglichen werden. - Aktionszins und Aktionsdauer getrennt notieren. - Basiszins nach Ende der Aktion prüfen. - Höchstbetrag für den hohen Zinssatz kontrollieren. - Ertrag für deinen tatsächlichen Anlagebetrag berechnen.
Steuern können einen kleinen positiven Realzins aufzehren Zinserträge können steuerpflichtig sein. Liegt der Nominalzins nur knapp oberhalb der Inflation, kann ein Teil des kleinen realen Vorteils durch Steuern verschwinden. Die konkrete Wirkung hängt von der individuellen steuerlichen Situation und verfügbaren Freibeträgen ab. Für eine realistische Entscheidung sollte deshalb zuerst der Bruttozins, danach der voraussichtliche Nettozins und erst anschließend die Kaufkraftwirkung betrachtet werden.
Warum deine persönliche Inflation von der offiziellen Rate abweichen kann Die amtliche Inflationsrate basiert auf einem gewichteten Warenkorb. Haushalte geben ihr Geld jedoch unterschiedlich aus. Wer einen besonders großen Anteil für Energie, Lebensmittel oder Mobilität ausgibt, kann eine andere persönliche Preisentwicklung erleben. Die allgemeine Inflationsrate bleibt ein sinnvoller Vergleichswert für den Realzins. Für die eigene Finanzplanung lohnt es sich zusätzlich, die größten persönlichen Ausgabenkategorien über mehrere Monate zu beobachten.
Tagesgeld ist nicht automatisch eine langfristige Geldanlage Liquidität hat einen eigenen Wert. Geld für unerwartete Reparaturen oder kurzfristige Verpflichtungen muss schnell verfügbar sein. Deshalb kann Tagesgeld für einen Notgroschen sinnvoll sein, selbst wenn langfristig andere Anlageformen höhere Renditechancen bieten. Festgeld kann für Geld interessant sein, das für einen definierten Zeitraum nicht benötigt wird. Langfristige Kapitalmarktanlagen wiederum haben ein anderes Risiko- und Renditeprofil. Diese Aufgaben sollten nicht miteinander verwechselt werden.
Finanzfaden-Check: Sechs Fragen vor einem Zinsangebot - Wie lange ist der angezeigte Zinssatz garantiert? - Für welchen maximalen Betrag gilt er? - Welcher Zinssatz gilt danach? - Wie hoch ist der erwartete Bruttoertrag in Euro? - Wie verändert Inflation die Kaufkraft dieses Ertrags? - Muss das Geld jederzeit verfügbar bleiben?
Fazit Ein hoher Zinssatz ist erst dann aussagekräftig, wenn er mit Inflation, Laufzeit und möglichen Steuern zusammen betrachtet wird. Bei 4 % Zins und 3,3 % Inflation bleibt vor Steuern nur ein relativ kleiner positiver Realzins. Das bedeutet nicht, dass Zinsen unwichtig sind. Im Gegenteil: Gerade für liquide Rücklagen kann ein guter Zinssatz den Kaufkraftverlust reduzieren. Entscheidend ist, Werbezahlen in echte Eurobeträge und reale Kaufkraft zu übersetzen.
Offizielle Quellen
Hinweis Allgemeine Finanzinformation und Rechenbeispiele; keine individuelle Anlage- oder Steuerberatung.
Warum dein Kontostand steigen kann, während deine Kaufkraft kaum wächst
Ein höherer Kontostand bedeutet nicht automatisch, dass du finanziell stärker geworden bist. Entscheidend ist, wie stark die Preise im selben Zeitraum steigen. Genau hier treffen Nominalzins, Inflation und Realzins aufeinander.
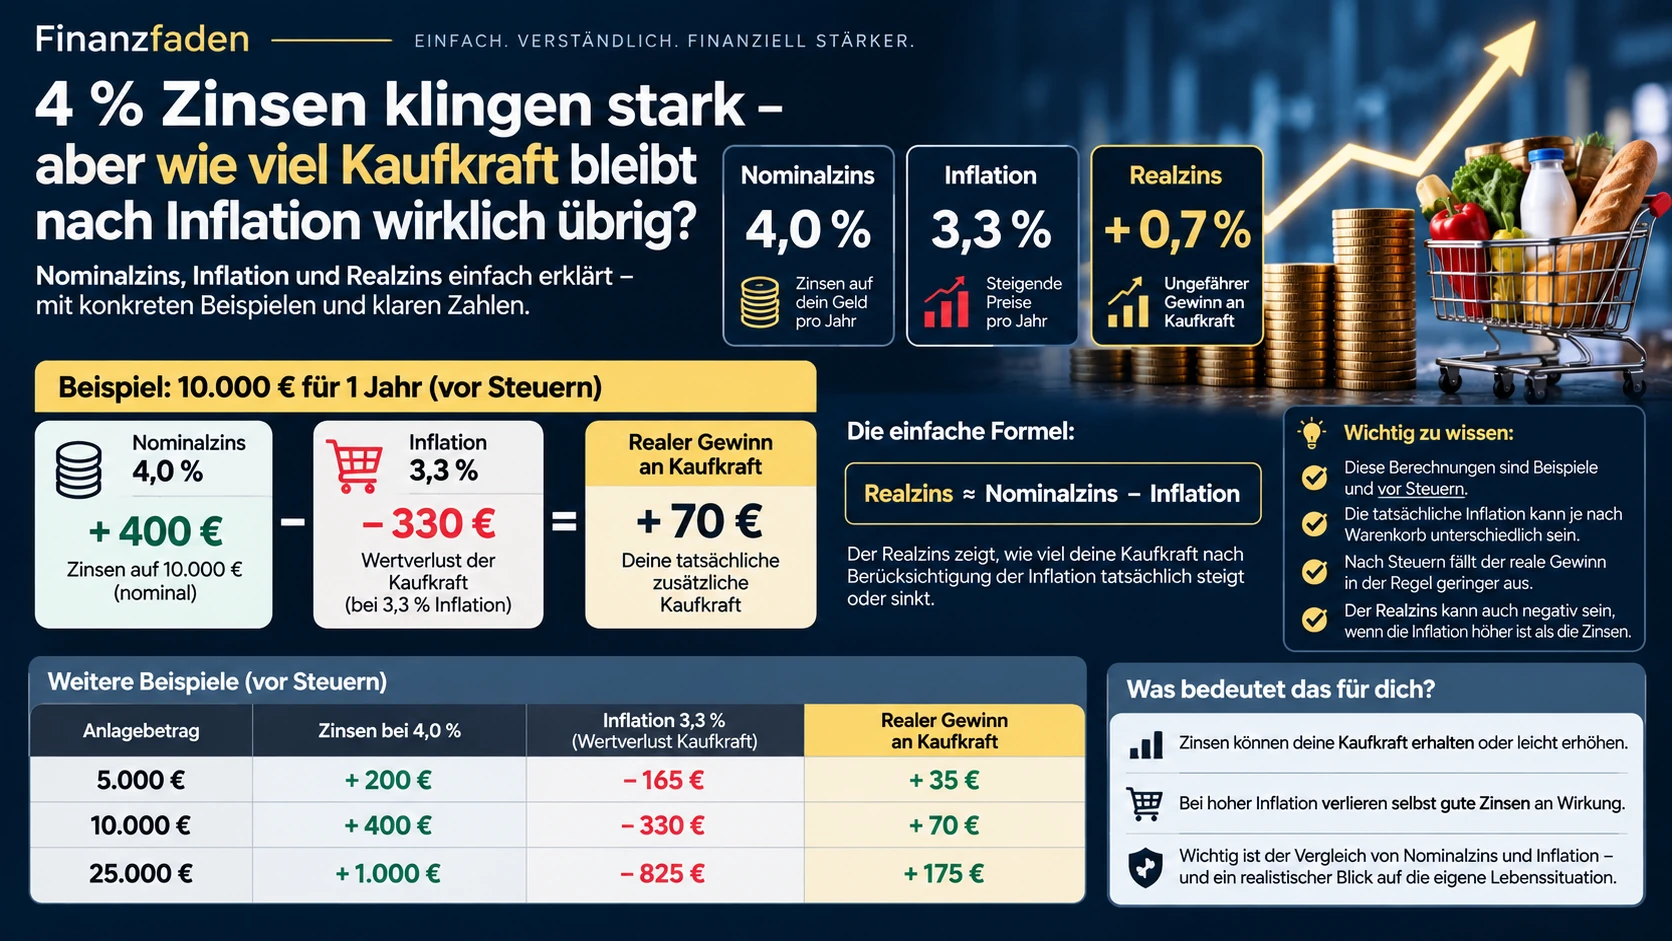
Ein einfaches Beispiel zeigt den Unterschied: Werden 10.000 € ein Jahr lang mit 4,0 % verzinst, entstehen vor Steuern 400 € Zinsen. Bei einer Inflationsrate von 3,3 % verteuert sich ein Warenkorb von 10.000 € rechnerisch auf 10.330 €. Die einfache Differenz beträgt damit nur rund 70 € zusätzliche Kaufkraft.
Das Video zum Artikel
Im Video erklären wir Schritt für Schritt, warum Nominalzins und reale Kaufkraft nicht dasselbe sind und welche Rechnungen bei Tages- und Festgeld wirklich helfen.
Nominalzins, Inflation und Realzins verständlich erklärt
Der Nominalzins ist die Verzinsung, die eine Bank für ein Guthaben nennt. Bei 3 % und 10.000 € sind das bei einem vollständigen Jahr vereinfacht 300 € Bruttozins.
Die Inflation beschreibt die durchschnittliche Veränderung des Preisniveaus. Der Realzins verbindet beide Größen und zeigt, ob die Verzinsung die Kaufkraftentwicklung ungefähr ausgleicht, übertrifft oder unterschreitet.
| Kennzahl | Beispiel | Bedeutung |
|---|---|---|
| Nominalzins | 4,0 % | Zins vor Berücksichtigung der Inflation |
| Inflation | 3,3 % | durchschnittliche Preissteigerung |
| Realzins, näherungsweise | +0,7 % | Nominalzins minus Inflation |
Die exakte Rechnung ist etwas genauer
Für schnelle Vergleiche genügt häufig die Näherung Realzins ≈ Nominalzins − Inflation. Mathematisch genauer lautet die Formel: (1 + Nominalzins) / (1 + Inflationsrate) − 1.
Bei 4,0 % Zins und 3,3 % Inflation ergibt das rund +0,68 % vor Steuern. Die oft genannten +0,7 % sind daher eine sinnvolle Näherung, aber nicht die exakte mathematische Rendite.
Was passiert mit 5.000 €, 10.000 € und 25.000 €?
Diese Beträge sind Bruttozinsen für ein volles Jahr bei unverändertem Zinssatz. Bei Aktionsangeboten kann das Ergebnis deutlich anders aussehen, wenn der hohe Zinssatz beispielsweise nur drei oder sechs Monate gilt.
| Guthaben | 2 % Zins | 3 % Zins | 4 % Zins |
|---|---|---|---|
| 5.000 € | 100 € | 150 € | 200 € |
| 10.000 € | 200 € | 300 € | 400 € |
| 25.000 € | 500 € | 750 € | 1.000 € |
Der häufigste Fehler bei Tagesgeld-Angeboten
Ein Angebot mit 4 % kann schlechter sein als es auf den ersten Blick aussieht. Gelten die 4 % nur drei Monate und fällt der Zinssatz anschließend deutlich, muss für den Jahresvergleich mit beiden Zeiträumen gerechnet werden.
Zusätzlich können Höchstbeträge, Neukundenbedingungen und die Definition von Neugeld die tatsächliche Verzinsung verändern. Deshalb sollte der Zinssatz nie ohne Laufzeit und Bedingungen verglichen werden.
- Aktionszins und Aktionsdauer getrennt notieren.
- Basiszins nach Ende der Aktion prüfen.
- Höchstbetrag für den hohen Zinssatz kontrollieren.
- Ertrag für deinen tatsächlichen Anlagebetrag berechnen.
Steuern können einen kleinen positiven Realzins aufzehren
Zinserträge können steuerpflichtig sein. Liegt der Nominalzins nur knapp oberhalb der Inflation, kann ein Teil des kleinen realen Vorteils durch Steuern verschwinden. Die konkrete Wirkung hängt von der individuellen steuerlichen Situation und verfügbaren Freibeträgen ab.
Für eine realistische Entscheidung sollte deshalb zuerst der Bruttozins, danach der voraussichtliche Nettozins und erst anschließend die Kaufkraftwirkung betrachtet werden.
Warum deine persönliche Inflation von der offiziellen Rate abweichen kann
Die amtliche Inflationsrate basiert auf einem gewichteten Warenkorb. Haushalte geben ihr Geld jedoch unterschiedlich aus. Wer einen besonders großen Anteil für Energie, Lebensmittel oder Mobilität ausgibt, kann eine andere persönliche Preisentwicklung erleben.
Die allgemeine Inflationsrate bleibt ein sinnvoller Vergleichswert für den Realzins. Für die eigene Finanzplanung lohnt es sich zusätzlich, die größten persönlichen Ausgabenkategorien über mehrere Monate zu beobachten.
Tagesgeld ist nicht automatisch eine langfristige Geldanlage
Liquidität hat einen eigenen Wert. Geld für unerwartete Reparaturen oder kurzfristige Verpflichtungen muss schnell verfügbar sein. Deshalb kann Tagesgeld für einen Notgroschen sinnvoll sein, selbst wenn langfristig andere Anlageformen höhere Renditechancen bieten.
Festgeld kann für Geld interessant sein, das für einen definierten Zeitraum nicht benötigt wird. Langfristige Kapitalmarktanlagen wiederum haben ein anderes Risiko- und Renditeprofil. Diese Aufgaben sollten nicht miteinander verwechselt werden.
Finanzfaden-Check: Sechs Fragen vor einem Zinsangebot
- Wie lange ist der angezeigte Zinssatz garantiert?
- Für welchen maximalen Betrag gilt er?
- Welcher Zinssatz gilt danach?
- Wie hoch ist der erwartete Bruttoertrag in Euro?
- Wie verändert Inflation die Kaufkraft dieses Ertrags?
- Muss das Geld jederzeit verfügbar bleiben?
Fazit
Ein hoher Zinssatz ist erst dann aussagekräftig, wenn er mit Inflation, Laufzeit und möglichen Steuern zusammen betrachtet wird. Bei 4 % Zins und 3,3 % Inflation bleibt vor Steuern nur ein relativ kleiner positiver Realzins.
Das bedeutet nicht, dass Zinsen unwichtig sind. Im Gegenteil: Gerade für liquide Rücklagen kann ein guter Zinssatz den Kaufkraftverlust reduzieren. Entscheidend ist, Werbezahlen in echte Eurobeträge und reale Kaufkraft zu übersetzen.
Offizielle Quellen
Hinweis
Allgemeine Finanzinformation und Rechenbeispiele; keine individuelle Anlage- oder Steuerberatung.